
Notas de campo sobre a economia de materiais por trás da IA.
Cobertura semanal dos fluxos de suprimento, política e capital que movem a camada física da IA, com atenção especial à base de ativos do Hemisfério Sul que o mercado costuma subestimar.
Big techs querem ser sócias de minas de cobre. A Anglo confirma as conversas, mas ninguém assinou
O presidente da Anglo American disse num evento do FT, em 15 de outubro, que empresas de tecnologia demonstraram "deep expressions of interest" em comprar participação em mineradoras para garantir metal para data centers. Washington já empresta dinheiro para cobrir a mesma lacuna, pelo Project Vault. No Brasil, a Vale diz que não há pressa para abrir o capital da sua unidade de cobre, e o ferroníquel da Anglo em Goiás tem um único comprador viável, chinês.
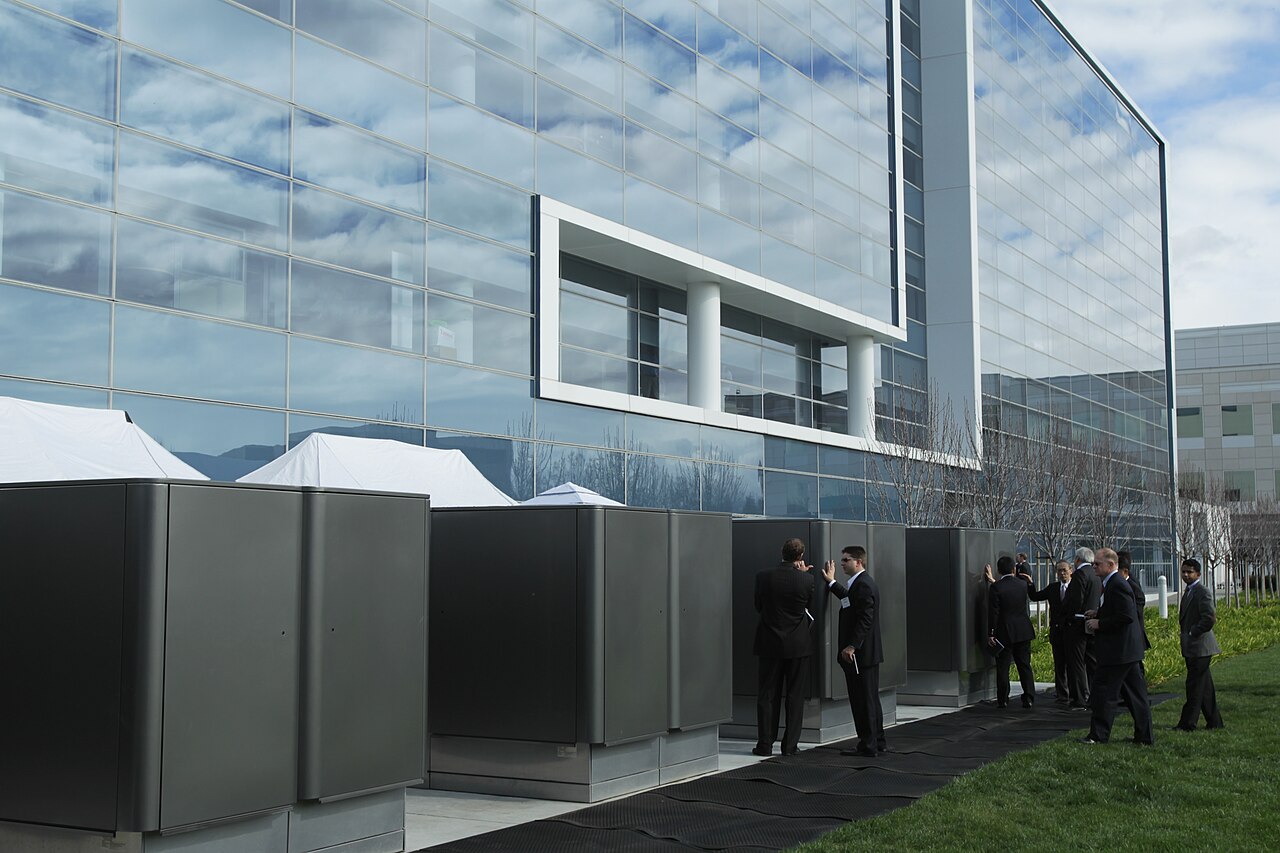
A usina da Google em Wyoming depende de um metal do qual o mundo produz 80 toneladas por ano
A AEP vai investir cerca de US$ 4 bilhões em 702 MW de células a combustível da Bloom para abastecer um campus da Google perto de Cheyenne. O eletrólito dessas células leva escândio, subproduto de um mercado de cerca de 80 toneladas de óxido por ano, segundo o USGS, liderado pela China. A Bloom garante que a oferta está assegurada. O relatório anual da empresa nem cita o metal.

Grupo de estudos do cobre já conta com a IA na demanda e ainda prevê excedente três vezes maior em 2027
O International Copper Study Group projeta sobra de 104 mil toneladas de cobre refinado neste ano e de 368 mil toneladas em 2027, porque as fundições da Indonésia, da Índia e da Europa crescem mais rápido que o consumo. A escassez de que tanto se fala no mercado da IA está na mina, não no metal pronto.

A China comprou 77 mil toneladas de terras raras no exterior este ano. O Laos acaba de congelar novas minas.
Dados da alfândega chinesa divulgados em 14 de outubro mostram que o país importou cerca de 1,76 tonelada de terras raras para cada tonelada exportada até setembro. Uma semana antes, o Laos suspendeu novas autorizações e marcou 2030 para acabar com a exportação de minério bruto. No Brasil, os contratos da Serra Verde com compradores chineses terminam no fim de 2026.
Lula e Flávio prometem processar terras raras para a era dos data centers. Nenhum dos dois programas diz quanto
Os dois finalistas chegam ao segundo turno de 25 de outubro com planos que ligam minerais críticos a inteligência artificial e data centers. Um aposta no Estado, o outro em capital estrangeiro e em Washington. Quem vencer herda duas leis já sancionadas e uma lacuna de separação que nenhum plano coloca em números.

Governo anuncia uma das maiores separadoras de terras raras fora da China em Poços de Caldas. O orçamento de US$ 498 milhões do Caldeira não inclui a planta.
O ministro Alexandre Silveira disse ao MINING.COM que a Lynas apresentou o projeto de uma planta de separação de óxidos no sul de Minas, e o BNDES avalia financiá-la. Nos documentos ao mercado, a Lynas segue tratando o processamento no Brasil como possibilidade. Caberá ao novo conselho de minerais críticos arbitrar essa diferença.
O Chile extraiu em agosto o menor volume mensal de cobre da série da Cochilco. A Codelco agora tem uma segunda auditoria sobre os números usados como base de comparação.
A produção mineira chilena caiu 12,7% em agosto, para 366.300 toneladas, enquanto a da Codelco subiu 8,9%. Em 6 de outubro a Codelco disse que o mesmo material pode ter sido contabilizado duas vezes por suas divisões Ministro Hales e Salvador em 2024 e 2025. Há duas greves em curso ou iminentes, em Centinela e em Escondida.
Bruxelas acelerou 19 projetos de cobre e deixou o financiamento para os bancos. A resposta de Washington na África é começar a comprar participações.
Em 9 de outubro a Comissão Europeia incluiu 46 projetos estratégicos de matérias-primas, todos dentro do bloco, que exigem cerca de €21,1 bilhões que ela não fornece automaticamente. No mesmo dia o banco de desenvolvimento dos EUA disse que vai tomar participações acionárias em minerais críticos africanos no lugar de empréstimos. O Brasil estava na lista europeia no ano passado e não está nesta.

Fusões e aquisições na mineração brasileira somam US$ 5,9 bilhões em 2026. O conselho que agora aprova mudanças de controle não tem prazo.
A Alvarez & Marsal contabiliza US$ 8,2 bilhões em fusões e aquisições divulgadas na mineração brasileira desde janeiro de 2025, com duas operações de terras raras respondendo por 42% do valor e compradores chineses por cerca de 30%. Cinco negócios que somam US$ 3,6 bilhões seguiam em aberto na data de corte, e a Lei 15.506 dá ao novo CIMCE o poder de aprovar mudanças de controle sem prazo legal.
O novo plano decenal de energia do Brasil reserva 3,7 GW para grandes cargas. Só a fila de data centers soma 26,2 GW.
O PDE 2036 da EPE, aberto a consulta pública em 8 de outubro, leva os grandes data centers de cerca de 3 TWh para cerca de 30 TWh por ano. É crescimento real e, ainda assim, cerca de um gigawatt planejado para cada sete solicitados, e o orçamento de transmissão de R$ 127,1 bilhões é dimensionado pelo plano, não pela fila.
O Google encomendou 890 megawatts de repotenciação nuclear em 11 reatores. A mesma fila de turbinas e transformadores agora equivale a 15% do que os EUA entregaram em 20 anos.
Um PPA de 20 anos do Google com a Constellation financia US$ 4,3 bilhões em melhorias em seis sites da PJM, seis dias depois de a Amazon assinar uma repotenciação de 190 MW em Calvert Cliffs. Os insumos críticos são turbinas, geradores, transformadores e combustível enriquecido, e o Brasil ainda envia urânio à Rússia para cobrir parte do combustível de Angra.
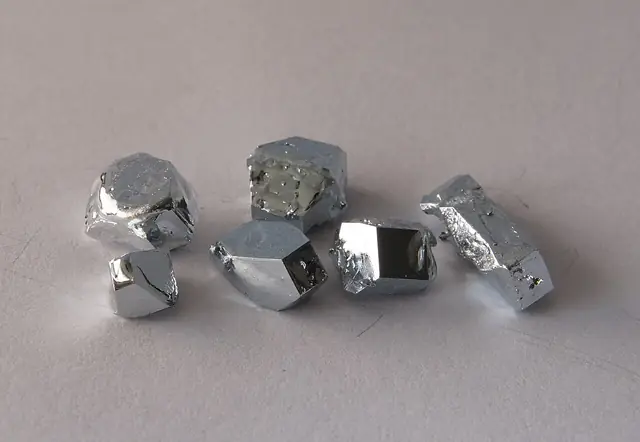
A fundição da Korea Zinc no Tennessee adicionaria 54 toneladas de gálio, 6% da produção mundial do ano passado. Chega em 2030.
A revisão ambiental federal terminou e o dinheiro está alinhado. Mas o gálio é um fluxo subproduto de uma fundição de US$ 7,4 bilhões, começa em 2030, e a suspensão chinesa da proibição de exportação aos EUA vence em 52 dias.
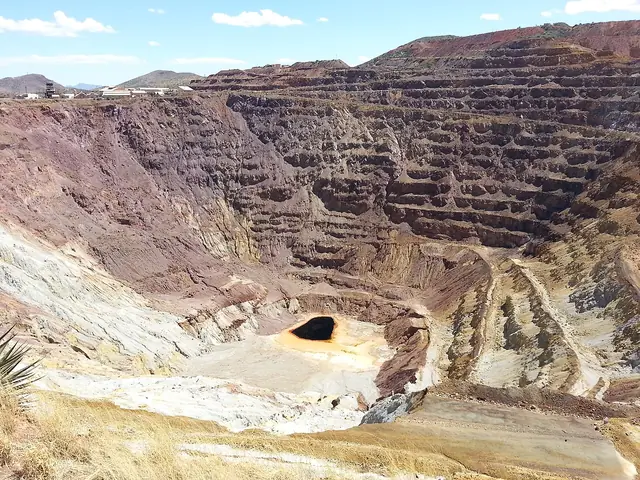
Escondida perde até um quinto do seu cobre antes de qualquer greve
A BHP projetou para a maior mina de cobre do mundo entre 1,0 e 1,1 milhão de toneladas no ano fiscal de 2027, com teor de 0,70 por cento, abaixo de 1,26 milhão. Uma votação de greve com 95 por cento de apoio em 1º de outubro se soma a isso. A expansão de Salobo, da Vale, no Brasil cobre entre um décimo e um quinto do buraco, a partir de 2028.
Michigan acaba de pôr preço no custo de um hiperescalador desistir: quinze anos de contas
Os reguladores aprovaram em 1º de outubro os contratos de 20 anos da DTE Electric para o campus de 1 GW do Google em Van Buren Township, com conta mínima de 80% e um pagamento por rescisão equivalente a pelo menos 15 anos de cobranças mínimas. O Brasil pede a grandes cargas três anos de encargos de rede. A China contorna a questão ligando a geração diretamente ao servidor.
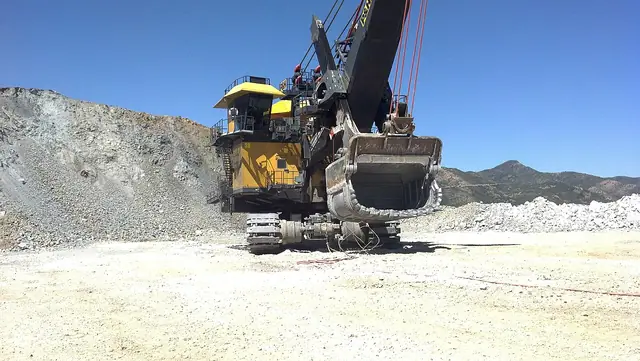
O veto do cobre da China não tem nada a ver com concorrência. É uma ordem de compra.
A Reuters informa que o regulador antitruste de Pequim pediu à Anglo American que garanta o fluxo de concentrado como condição para liberar a fusão de US$ 54 bilhões com a Teck. A empresa combinada teria cerca de 5 por cento da oferta global. Lida como política de concorrência, a exigência é incoerente. Lida como compra, é a declaração mais clara até agora do que o excesso de fundições da China realmente lhe custa.
Lynas paga 68 por cento acima do mercado pelo maior depósito de argila iônica do Brasil. A etapa que o transforma em insumo de ímã ainda é um estudo.
Em 1º de outubro a Lynas concordou em comprar a Meteoric Resources por A$968 milhões, levando o projeto Caldeira, em Minas Gerais, cinco meses depois de a USA Rare Earth ficar com a Serra Verde. O Brasil agora abriga os dois principais ativos de argila iônica fora da China e continua sem separação comercial de terras raras pesadas. Brasília discute se taxa a exportação exatamente daquilo que essas minas vão embarcar.
Reabrir para Fechar: o Panamá Transforma a Retomada de uma Mina de Cobre em Plano de Encerramento
Uma comissão de três ministros recomendou ao presidente Mulino, em 30 de setembro, negociar uma retomada de Cobre Panamá que financie o fechamento definitivo da própria mina, com data final fixa e sem expansão. A First Quantum caiu até 36 por cento.
A América Latina colocou preço no risco acima do solo. US$ 54 bilhões, e a construção de IA paga essa conta em minas que nunca começam
Uma consultoria de risco afirmou em webinar de 24 de setembro que licenciamento, conflito comunitário e segurança já custaram ou congelaram mais de US$ 54 bilhões na região desde 2018. Retire um acordo de rejeitos de 2015 e as perdas documentadas caem para US$ 6,3 bilhões. O número que importa não é o total. É para onde o capital está indo.
Washington se oferece para financiar o refino de terras raras no Brasil. A única mina em operação paga royalties sobre o custo de lavra.
Fontes da embaixada americana disseram à MINING.COM em 28 de setembro que Washington está aberta a apoiar o processamento local. A ANM nunca publicou um valor de referência para terras raras, e por isso a base de cálculo da Serra Verde é o próprio custo de lavra. Minaçu arrecadou R$ 3,1 milhões desde 2024.
Um furo em Goiás retornou terras raras, nióbio e tântalo. O complexo de nióbio da mesma província é de capital chinês desde 2016.
A Rare Earths Americas divulgou em 23 de setembro as primeiras análises do Homer-A: disprósio e térbio em argila próxima à superfície, além de zonas de nióbio, tântalo e escândio, em 2,15 quilômetros quadrados de uma anomalia magnética de 35 quilômetros quadrados. Leia como distrito, não como furo. Goiás também abriga o complexo de Catalão da CMOC, um bloco de urânio da INB com estanho e tântalo, e a única mina de terras raras em argila iônica fora da Ásia.
Washington encontrou 23 gigawatts dentro de linhas de transmissão que já existem. O pedido é alumínio, não cobre.
O DOE selecionou 31 projetos do programa SPARK em 24 de setembro: US$ 1,9 bilhão federal contra US$ 3,35 bilhões de contrapartida, mais de 1.500 milhas de linha reconstruídas e quase 21.000 milhas instrumentadas. O contrato da PPL na Pensilvânia nomeia os condutores. O planejador brasileiro listou o mesmo instrumento como alternativa e orçou obra nova convencional no lugar.
O megawatt nuclear mais barato dos Estados Unidos é uma turbina, não um reator. O Google acaba de assinar 96 deles.
A Georgia Power protocolou em 21 de setembro uma tarifa que permite a uma hyperscaler pagar pelos uprates de Vogtle e Hatch e ficar com os créditos de carbono. O pedido físico é de turbinas, bombas, motores e transformadores. Todo o programa americano de uprates, em meio século, produziu 8.030 megawatts, menos do que a própria projeção de crescimento de carga da Georgia Power para seis anos.
Washington colocou sete bilhões atrás de um corredor mineral argentino. Seis deles apontam para o gás.
O Corredor Andes-Atlântico foi lançado na quarta-feira como uma aposta em minerais críticos. A ficha técnica do Departamento de Estado registra uma carta de intenções não vinculante do EXIM de até US$ 6 bilhões para um projeto de GNL em Vaca Muerta. Data centers de IA aparecem uma vez, na lista sem financiamento.
O Texas acabou de fechar a porta que os data centers usavam para contornar o Texas
A carta de Abbott de 21 de setembro determina que a TCEQ não emita nenhuma licença solicitada por projetos de data center, sem data final e com apenas um prazo de prestação de contas em 19 de outubro. A ordem de agosto alcançava a fila de conexão da ERCOT. Esta alcança os projetos em modo ilha, construídos justamente para evitá-la.
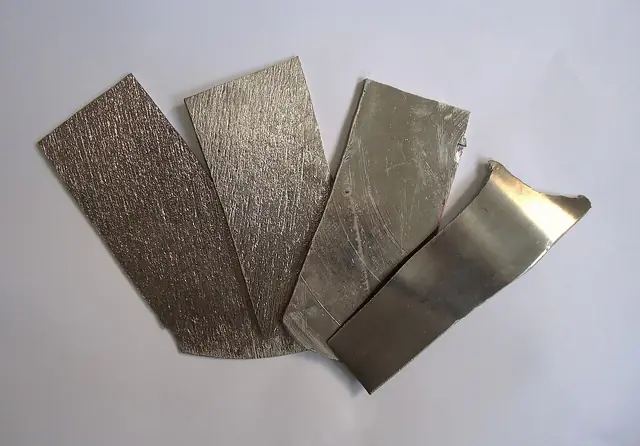
A CBMM dimensionou a aposta em IA em R$ 13 bilhões. Dois bilhões já estão no chão.
O Brasil produz 93 por cento do nióbio mundial e a CBMM é a razão disso. A companhia colocou um número de capital de seis anos nas linhas de óxidos que, segundo ela, podem atender data centers de IA, e só a parcela de 2026 fica 82 por cento acima da do ano passado.
O Ocidente mirou no ímã. A China foi para a peça em volta dele.
A JL Mag tem meta de 60 mil toneladas de capacidade de ímãs e um negócio de rotores prontos para robôs. A maior fábrica planejada da MP Materials tem 10 mil toneladas. Os embarques de ímãs para os EUA caíram 21 por cento em agosto, três dias antes de Xi desembarcar em Washington.
O DOE listou doze metais em cinco sítios de limpeza nuclear. Três já estão arrendados para IA.
Washington quer que a iniciativa privada retire cobre, tungstênio, platina e vanádio de terrenos da Guerra Fria. Não publicou tonelagens, e as fundições que processariam o material operam abaixo de 70 por cento fora da China.
Pequim passou junho bloqueando a MP Materials. Pode passar o outono dona de um pedaço dela.
A Reuters informa que a estatal China Rare Earth Group quer o controle da Shenghe Resources, que detém 3 por cento da MP. A Shenghe nega. Pela Ema, no Brasil, há três semanas dentro de uma controladora americana, é o ativo que torna a pergunta urgente.
O Brasil tem menos de 50 pessoas capazes de separar uma terra rara. Precisa de 500 até 2040
A ANM disse isso em 18 de setembro, dias depois de Lula sancionar a política de minerais críticos. A China matricula mais de 500 alunos por ano em cursos de graduação em terras raras, em pelo menos 11 instituições. A nova lei financia uma rede de pesquisa e um encargo de PD&I. Nenhum dos dois comprime um relógio de formação que um ex-presidente do setor estima em três anos por contratação.
Google e Nvidia reabriram uma entidade setorial adormecida de 2014. O ativo que compraram foi legitimidade regulatória.
A AI Energy Management Alliance foi lançada em 16 de setembro com três fundadores e dezoito parceiros de lançamento, construída sobre a casca de uma entidade de resposta da demanda que havia silenciado. Ela faz lobby por carga flexível no lugar de reforços de rede. Não é uma troca neutra: fios e flexibilidade encomendam materiais diferentes em décadas diferentes.
O conselho de minerais do Brasil pode se reunir em dez dias. Seu primeiro crédito fiscal chega em 2030.
A Lei 15.506 foi sancionada sem vetos em 16 de setembro e o decreto do CIMCE foi assinado na mesma cerimônia. Os créditos do PFMCE vão de 2030 a 2034. Um dia antes, a lei dos data centers foi sancionada com a regra sobre o que pode alimentar as máquinas empurrada para uma portaria sem prazo.
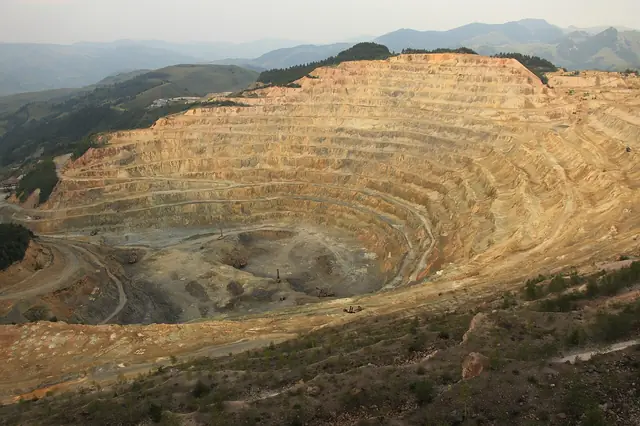
A China continua dona da mina. O Congo mudou para onde vai o cobre.
As estatísticas do próprio governo de Kinshasa apontam exportações recordes de 1.724.217 toneladas de cobre no primeiro semestre e dizem que a fatia vendida aos Estados Unidos e à Europa dobrou. O instrumento não foi uma aquisição. Foi um direito de comercialização vinculado à participação estatal, e o Brasil não tem um.
Diamante compra computação sem subestação. Duas suspensões chinesas vencem com 17 dias de diferença.
A Akash afirma que servidores refrigerados a diamante somam até 22 por cento de FLOPs por watt a equipamentos que já existem. Diamante sintético e os reatores CVD que o produzem estão sob o Anúncio 55 do MOFCOM, suspenso até 10 de novembro. O gálio está sob o Anúncio 46, suspenso até 27 de novembro.
A Arábia Saudita anunciou um recurso de terras raras pesadas sem teor. Washington já havia concordado em financiar a refinaria.
O príncipe Abdulaziz bin Salman usou a Conferência Geral da AIEA para divulgar 110 milhões de toneladas de minério em Jabal Sayid, sem teor e sem metal contido. Os EUA concordaram em financiar 49 por cento da planta de separação saudita em novembro passado, e disprósio e térbio continuam na lista de controle da China.
O maior projeto de terras raras do Brasil começou a engenharia de detalhamento antes de achar os últimos US$ 280 milhões
A Viridis escolheu sua contratada de EPCM em 11 de setembro e aprovou US$ 3 milhões para iniciar o projeto de engenharia antes de uma decisão final de investimento que ainda não tomou. A dívida que paga a construção segue sem assinatura, e a planta de separação destinada a receber a produção fica na França.
Pequim sancionou o auditor. Os embarques pararam sozinhos.
A Ordem nº 2 do MOFCOM colocou a Responsible Business Alliance na lista de contramedidas da China em 5 de agosto. Fornecedores chineses passaram a recusar pedidos americanos de terras raras sem que ninguém mandasse. A trégua que expira em 10 de novembro nunca cobriu esse canal, portanto a cúpula de 24 de setembro não tem como estendê-la.
Washington prometeu a Nairóbi que apoia o processamento local. Cinco dias antes, ofereceu US$ 750 milhões a uma usina de separação na Louisiana
Um alto funcionário do Departamento de Estado rejeitou o modelo de extrair e embarcar no Quênia em 9 de setembro. Em 4 de setembro, o EXIM sinalizou até US$ 750 milhões para uma instalação no Porto de Vinton construída para separar terras raras sul-americanas. Toda a carteira africana de terras raras já comprometida pela DFC soma US$ 62,8 milhões.
O Oregon parou de vender terras para data centers. E admitiu que não pode impedir muito mais.
A governadora Kotek congelou todas as servidões, locações e transferências não aprovadas de imóveis públicos estaduais para projetos de data center até 1º de julho de 2027, e deu às agências até 14 de setembro para reportar sua exposição. O próprio comunicado reconhece que o estado não tem competência para ir além. O Brasil passou a mesma quinzena escrevendo um índice de eficiência hídrica no projeto de data centers que acabou de enviar à sanção.
O Chile Extrai Um Quarto do Cobre do Mundo. E Funde 4,2 Por Cento Dele.
Um novo estudo da Cochilco coloca a participação do Chile no cobre fundido global em 4,2 por cento, contra 23 por cento do concentrado extraído, com os fornos que o país já possui operando a cerca de 60 por cento. O insumo físico mais duro da expansão da IA vira metal em outro lugar.
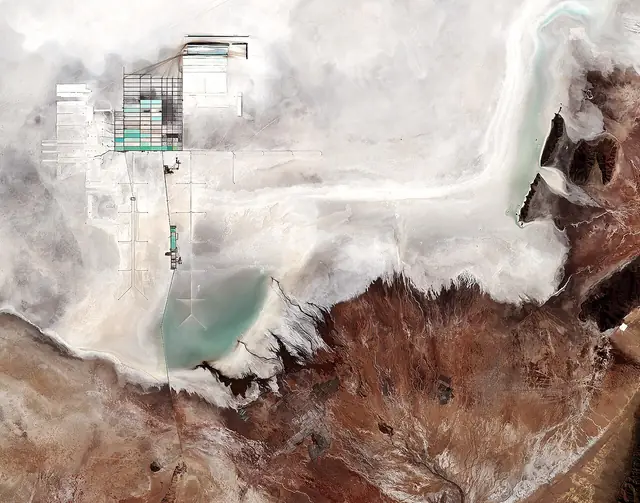
A Maior Mina de Lítio do Brasil Foi Paralisada por um Raio, Não por um Regulador
Um juiz federal suspendeu todas as licenças ambientais do Grota do Cirilo por causa de uma distância de 2,721 km até o território quilombola do Baú. A regra dos 8 km que produziu isso foi confirmada em segunda instância em maio. A Sigma diz que não foi intimada.
A fila de conexão de data centers no Brasil é de 26,2 gigawatts. A transmissão que de fato foi orçada destrava quatro.
Os números são da própria EPE: os pedidos saltaram de 19,8 GW para 26,2 GW nos sessenta dias seguintes à publicação do Redata. O único pacote estudado, orçado e recomendado é de R$ 1,6 bilhão em São Paulo, e abre cerca de 4 GW.
O melhor projeto de terras raras pesadas do Brasil paga 34 por cento da receita bruta para a Louisiana. O EXIM acabou de se oferecer para financiar a fatura
O estudo de viabilidade do Carina, da Aclara, registra uma taxa de separação anual de US$ 314,4 milhões a ser paga a uma planta no Porto de Vinton que ainda não foi construída. Em 4 de setembro a empresa divulgou uma carta de interesse do Export-Import Bank dos Estados Unidos de até US$ 750 milhões para construí-la.
Brasília fechou os dois arquivos abertos do Brasil em IA em 48 horas. Eles apontam para lados opostos.
O Senado aprovou o regime tributário dos data centers em 1º de setembro e a política de minerais críticos em 2 de setembro. Os dois estão agora com Lula. Um zera o imposto de importação sobre hardware de computação. O outro criaria um conselho ligado à Presidência que homologa quem tem permissão para comprar um título minerário.
A cadeia ocidental de terras raras pesadas agora vai do Malawi ao Cazaquistão e à França. Quem fixa o preço são os governos.
Lindian e Carester assinaram em 2 de setembro um contrato vinculante de offtake de 20 anos para capacidade de separação em Stepnogorsk. A cláusula de preço é a notícia: a remuneração está indexada a qualquer piso que França, Estados Unidos ou Japão venham a colocar sob o mercado. O Brasil não está na rota.
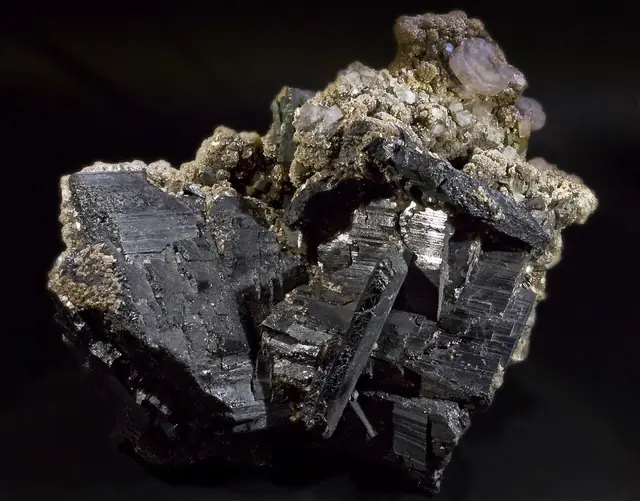
A maior resposta do Ocidente em tungstênio chegou com um número de custo e um calendário. O primeiro metal é em 2029.
O estudo de pré-viabilidade de Mt Mulgine, da Tungsten Mining, reivindica o menor custo de caixa do mundo. A decisão de investimento está a seis trimestres de distância, e o déficit que o próprio cenário de mercado da empresa descreve se estende por 2028 e além.
Uma fábrica de ímãs de terras raras acaba de pedir 750 megawatts à Coreia
A Evolution Metals acertou os termos principais com a KEPCO para levar seu site em Pohang de 130 MW para 750 MW. O elo intermediário que deveria quebrar o domínio chinês em ímãs agora disputa os mesmos blocos de energia que os data centers que precisam desses ímãs.
A Geórgia liberou 3,2 gigawatts para a OpenAI em 42 dias sem dizer o que vai gerar essa energia
A Public Service Commission deixou um contrato integralmente tarjado ser fechado com uma análise técnica que terminou um dia antes da próxima reunião dos comissários. A Georgia Power diz que a conta da família típica cai US$ 15 por mês a partir de 2029. O combustível por trás dos 3,2 GW não foi divulgado.
O Brasil reescreveu sua lei de exportação para que computação conte como embarque
Uma Medida Provisória no fim de 2025 permitiu que um data center se qualificasse para os benefícios de zona de processamento de exportação. O primeiro inquilino do Pecém é chinês, puxa 300 MW e está legalmente proibido de atender usuários brasileiros.
O Brasil iniciou as obras de um campus de IA da classe gigawatt esta semana. Seus transformadores foram encomendados em março.
A Terranova começou a construção do Campus Campinas com uma subestação de 300 MW e margem para 1 GW. O contrato com a Siemens Energy que viabiliza o projeto foi assinado em 15 de março, e o equipamento está sendo fabricado em Jundiaí e na China.
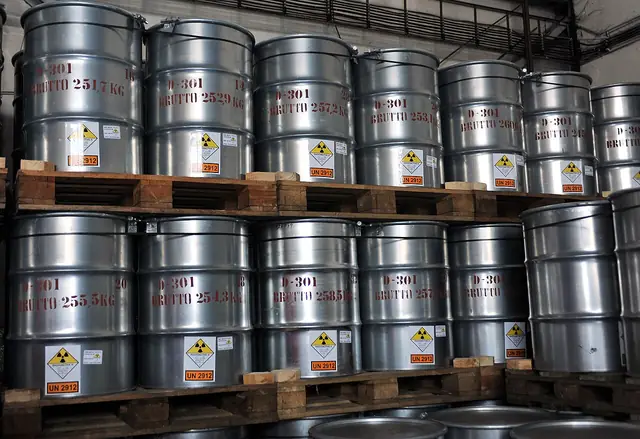
Os EUA iniciaram as obras de enriquecimento. A primeira SWU nova chega em 2032.
A Urenco USA começou a construir 2,1 milhões de SWU em Eunice no dia 18 de agosto, com a presença do Secretário de Energia. Entre hoje e 2032, o país acrescenta 700 mil SWU e nada mais. A INB brasileira tem as centrífugas e um único cliente.
A resposta do Peru para o cobre são 240 licenças. Las Bambas mostra que o gargalo não é burocracia
O primeiro-ministro Luis Galarreta disse ao Congresso em 20 de agosto que o Peru vai autorizar 240 projetos de mineração este ano e espera US$ 33 bilhões em cinco anos. Dois dias antes, um acidente fatal parou Las Bambas, a mina integralmente de capital chinês que produziu 410.829 toneladas em 2025.
O mapa de requerimentos de terras raras do Brasil é 42 por cento estrangeiro. O portão do processamento continua sem lei
AP e Repórter Brasil revisaram os 2.727 requerimentos de pesquisa de terras raras na ANM até junho. A Austrália lidera com 695, os EUA vêm em segundo com 347, a China não protocolou nenhum. O projeto que condicionaria o acesso ao processamento nacional está como AGUARDANDO DESPACHO desde 8 de maio, segundo o próprio registro do Senado apurado em 20 de agosto.
Ottawa reivindica poder de revisão sobre uma mina de lítio que não abriga
O Canadá emitiu uma notificação de segurança nacional sobre a venda de um projeto argentino de lítio a um comprador chinês. O ativo está em Salta. O gancho jurisdicional é a listagem canadense do vendedor, e esse gancho alcança o Brasil.
O érbio rompeu com toda a cesta de terras raras. Ele fica no amplificador, não no ímã.
Os preços europeus do érbio subiram cerca de 50 por cento desde o início de junho, enquanto 13 dos 19 elementos monitorados caíram em agosto. A base de demanda do érbio é a amplificação de fibra óptica, e a suspensão chinesa que o cobre expira em 10 de novembro.
O verdadeiro gargalo do cobre saiu da mina e foi para o armazém
Os estoques de cobre na LME caíram 42 dias seguidos, para 204.975 toneladas, e os traders pagaram um prêmio de US$ 434 por metal que podem retirar hoje. A restrição de cobre da expansão de IA já não é geológica. É um problema de entrega.
A Vale acaba de somar 30 mil toneladas de cobre sem abrir uma nova mina
A flotação de partículas grossas em Salobo vai elevar a produção de cobre em até 30 mil toneladas por ano, por cerca de US$ 175 milhões líquidos, a partir do primeiro semestre de 2028. Com o cobre em máximas históricas, a oferta nova mais rápida é metalúrgica, não geológica.
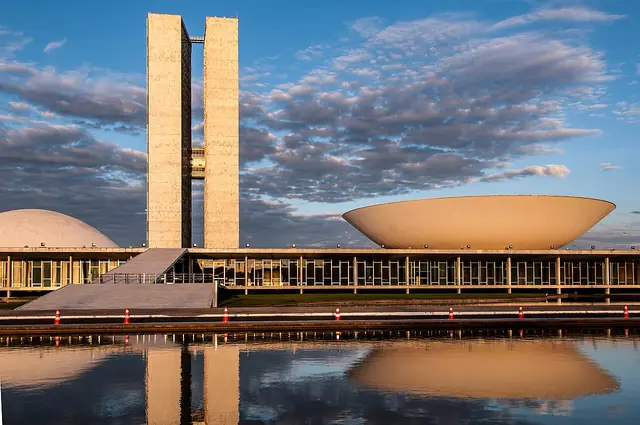
O pipeline mineral do Brasil achou um financiador. Ainda não achou um comprador.
O BID mapeou de 15 a 20 projetos brasileiros de minerais críticos em um universo de cerca de 50 avaliados, e espera aprovar o primeiro no ano que vem. A condição do presidente da instituição: o resto do mundo precisa assinar contratos de compra de longo prazo.
A solução das Big Techs para a fila de turbinas é um motor marítimo. A HD Hyundai acaba de vender 1.000 MW deles.
Dois contratos de motores em escala de gigawatt fechados em quatro dias. Os motores alternativos venceram este ciclo por furar a fila das turbinas a gás. O pedido mais recente da Wärtsilä nos EUA entrega em 2029 e 2030, exatamente onde as vagas de turbina já estavam.
O maior cheque de minerais de Washington foi para não precisar dos minerais
O maior compromisso de 7 de agosto financiou uma fábrica de anodo de silício. O menor dos três empréstimos do Pentágono financiou ímãs sem terras raras. A substituição é um risco de demanda que poucos fornecedores do Sul Global estão precificando.
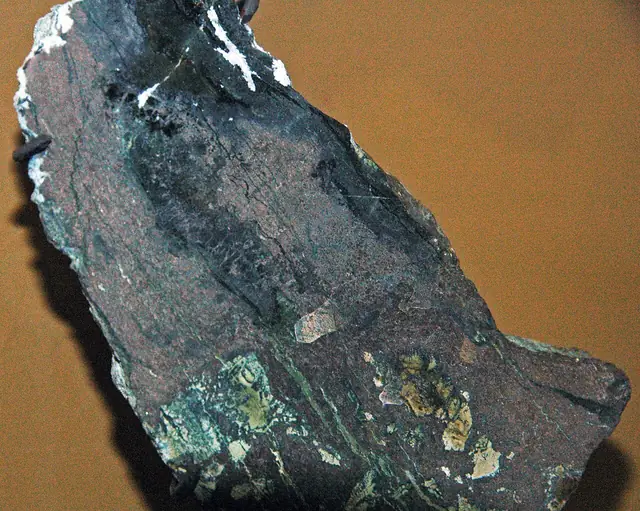
Congo não declarou produção de urânio. Milhares de toneladas provavelmente saíram no cobalto.
Estudo na Nature Communications aponta de 2.000 a 5.000 toneladas de urânio natural em embarques de cobalto da RDC desde 2000. Um coautor diz que menos de um décimo aparentemente foi declarado e colocado sob salvaguardas.
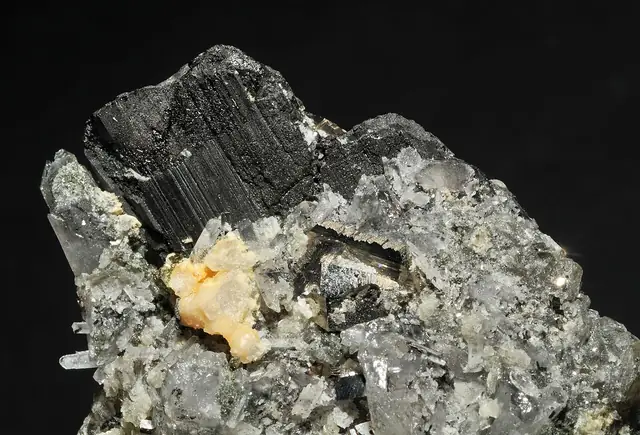
Os EUA finalmente acharam seu tungstênio. A NASA fechou um terço das concessões.
A 3 Proton Lithium reportou 1,78 milhão de toneladas de tungstênio inferido em Nevada no dia 3 de agosto, cinco vezes o maior depósito americano seguinte. Uma ordem de 2023 reservou 22.684 acres para calibração de satélites.
O Novo Controle de Exportação de Washington Tem Como Alvo a Própria Sucata
Uma determinação presidencial de 30 de julho permite ao Departamento de Comércio restringir exportações de black mass e de ímãs no fim da vida útil. A medida cerca a matéria-prima de uma indústria de reciclagem doméstica que não para de falir.
A Indonésia escreveu a proibição das terras raras e esqueceu o número
Cerca de cem cargas de alumina, cátodo de cobre e derivados de níquel ficaram paradas em portos indonésios porque Jacarta proibiu a exportação de terras raras sem definir quanto de terra rara conta. Brasil, China e Estados Unidos escreveram esse número anos atrás.
O imposto de Pequim sobre baterias parece história de carro elétrico. É de armazenamento.
Em 1º de setembro a China encerra 11 anos de isenção sobre células de íon-lítio. As manchetes falam de carros elétricos. A demanda durável por baixo é o armazenamento dos data centers de IA.
O Próximo Gargalo do Tungstênio É um Gás, e Duas Fábricas Japonesas Acabam de Sair
O desk acompanhou o tungstênio como sucata e como minério cazaque. A cadeia de pureza termina no WF6, o gás que reveste a fiação dos chips de IA, e seu fornecimento de alta pureza está agora saindo pela porta.
Congresso do Brasil corre para liberar 23 milhões de hectares de minerais críticos na Amazônia
Dados da ANM mostram 4.795 processos para cobre, estanho, níquel e terras raras na Amazônia Legal. Dois projetos de lei acelerariam o licenciamento. Consulta indígena e salvaguardas ambientais são as questões em aberto.
Brasil perfura novo distrito de terras raras pesadas e lança empresa de gálio
Enquanto os grandes acordos dominam as manchetes, a Brazilian Rare Earths declarou um distrito Monte Alto de 9 quilômetros e está desmembrando uma empresa de bauxita e gálio, os insumos brutos que a expansão da IA ainda obtém pela China.
A Construção da IA Tem o Dinheiro. Não Consegue Comprar Transformadores Suficientes.
O Google elevou o capex de 2026 para até US$ 205 bilhões nesta semana. A restrição determinante não é mais o capital, é o cobre, o aço elétrico e os transformadores feitos deles. O Brasil está nas duas pontas desse aperto.
Washington pede ao Brasil que restrinja a venda de ativos de minerais críticos
Os EUA pediram a Brasília que restrinja a venda de ativos de minerais críticos, segundo reportagem de 21 de julho. O Brasil, detentor de cerca de 90 por cento do nióbio mundial, mantém uma postura de múltiplos compradores que ainda inclui a China.
As exportações de terras raras da China caíram. Seus embarques de ímãs bateram recordes.
Pequim restringiu os óxidos e metais que o Ocidente ainda não consegue produzir, zerou esses embarques aos EUA em maio e apertou o Japão, enquanto embarcava mais ímãs acabados do que nunca. O ponto de estrangulamento se deslocou para jusante.
O plano de IA de US$ 300 bilhões da China acaba de trazer a platina para o mapa dos materiais
Os gastos de Pequim com infraestrutura de IA estão puxando a platina para chips, discos rígidos e energia de backup de data centers, enquanto o metal acumula o quarto déficit consecutivo. A África do Sul detém 83 por cento das reservas. O Brasil detém uma opção.
Kimi K3 detonou uma queda em chips. A pilha física por baixo não zerou.
O lançamento do modelo aberto de 2,8 trilhões de parâmetros da Moonshot atingiu TSMC e Nvidia na sexta-feira. O balanço do 2T da própria TSMC, divulgado no dia anterior, dizia o oposto. E se a pegada de computação chinesa passa a rodar em silício chinês, a conta dos materiais vai junto.
TSMC eleva capex de 2026 para US$ 60 a US$ 64 bilhões. Compromisso com o Arizona chega a US$ 265 bilhões.
O balanço do 2º tri divulgado na quinta respondeu ao preview de segunda com alta em cada número que a mesa marcou. Guidance de receita acima de 40 por cento, capex mais 14 por cento, mais US$ 100 bilhões alocados ao Arizona. A pista de financiamento dos materiais de IA se estendeu numa única teleconferência.
IEA coloca um preço de US$ 6,5 trilhões no gargalo chinês das terras raras
O Global Critical Minerals Outlook 2026 quantifica o dano à jusante caso os controles de exportação de outubro de 2025 de Pequim entrem em vigor plenamente. O relógio da moratória de um ano segue correndo enquanto a concentração de refino sobe.
Corte de custo de cobre da Rio Tinto chega no momento em que presidente da Codelco escolhe lucro em vez de volume
A Rio Tinto reduziu seu "guidance" de custo C1 de cobre para 2026 em cerca de metade em 15 de julho, dias depois de a Codelco chilena sinalizar que buscará margem, não tonelagem. A tonelada marginal de cobre para IA está sendo reprecificada fora da Cordilheira dos Andes.
Junho recorde da TSMC e a linha de encapsulamento por onde passa o ciclo de IA
A TSMC registrou NT$ 442,68 bilhões em junho, o maior mês da sua história, alta de 67,9 por cento em doze meses. O número do 2T bate a orientação e chega três dias antes do call de resultados de quinta. A capacidade de CoWoS é o número que importa.
Meta dobra o Hyperion para 5 GW. Agora o teto é a fila da turbina.
Richland Parish sai de 2 GW/US$ 27 bi para 5 GW/US$ 50 bi+ em um acordo Meta-Entergy que financia sete novas usinas a gás, três baterias em escala de rede e 240 milhas de linha de 500 kV. O gargalo deixou de ser terreno ou capital. É a agenda de entrega da GE Vernova.
Washington financia as minas. Japão e Coreia compram o óxido.
A leitura do Financial Times sobre MP, Energy Fuels e Phoenix Tailings mostra que a maior parte da produção de terras raras financiada pelos EUA atravessa o Pacífico porque a capacidade doméstica de ímãs é uma história para 2027. Serra Verde e a monazita brasileira enfrentam a mesma lacuna.
Pentágono coloca US$ 300 milhões sob o lítio de bateria. Sigma bate a guidance no Brasil. Pequim ainda refina.
A licitação da DLA no Project Vault por 16.170 toneladas de carbonato de lítio grau bateria chega na mesma semana em que a Sigma Lithium bate sua guidance do 2T26 no Brasil. O paradoxo: nem os EUA nem o Brasil refinam essa quantidade em escala.
Virgínia e Nova Jersey colocam preço na energia dos data centers no mesmo dia
A governadora Spanberger sancionou em 30 de junho um imposto de US$ 0,011 por quilowatt-hora sobre eletricidade de data centers que atingiu o Data Center Alley em 1 de julho. Horas depois, legisladores de Nova Jersey enviaram um projeto de "take-or-pay" de 50 megawatts para a governadora Sherrill. Dois mecanismos, um único sinal: o custo estadual da energia puxada pela IA entrou na janela de Overton.
CATL retoma Jianxiawo. O piso chinês do lítio volta bem quando o BESS dos hiperescaladores escala.
A mina de lepidolita em Jiangxi voltou a operar em 29 de junho, com capacidade nominal de 100.000 toneladas de carbonato. A Jefferies calcula 20 GW de armazenamento em baterias para hiperescaladores até 2035 e aponta o LFP chinês como a opção mais competitiva. Sigma e SQM é que absorvem a pressão.
Exportações de terras raras entram na era do delator em Pequim
O Aviso nº 26 do MOFCOM abriu, em 1º de julho, um canal público de denúncias contra violações no comércio de minerais estratégicos. Somado à ação criminal por germânio em junho e às detenções japonesas, o comércio de itens de duplo uso passa a ser terreno de responsabilidade penal.
Quatro reatores críticos até 4 de julho. Dois com HALEU, dois que passaram ao largo.
Antares e Valar usaram TRISO com HALEU. Deployable e Aalo rodaram com LEU a 4,95 por cento. Na mesma semana, a Centrus assinou um contrato comercial de HALEU de US$ 900 milhões para Piketon. A cadeia de combustível da nova era nuclear voltada à IA acaba de definir seu teto.
A lacuna do samário na estratégia americana de terras raras
O plano 10X da MP Materials resolve o neodímio. Samário, o mineral por trás dos ímãs de mísseis dos EUA, não está incluído. A monazita brasileira é uma das poucas alternativas fora da China.
Alemanha leva fundo de terras raras a Brasilia: seis projetos, uma fabrica de imas e uma aposta no Brasil em vez da China
O ministro das Relacoes Exteriores Wadephul se reuniu com MME, BNDES e ApexBrasil em evento na embaixada que colocou o MagBras e seis empresas de exploracao diante do capital alemao. A mensagem: Berlin quer parceria, nao apenas compra.
PJM manda data centers de IA rodarem em diesel enquanto pico recorde se aproxima
O secretário Wright assinou uma segunda ordem sob a Seção 202(c) na terça-feira, permitindo que a PJM transfira data centers acima de 50 MW para geradores de emergência até 3 de julho. O operador da rede projeta um pico em 2 de julho que quebraria o recorde de 2006.
Aalo autorizada, contrato do HALEU vence, Pequim abre canal de denúncias
O DOE liberou o Aalo-X em 25 de junho, colocando o terceiro reator do Reactor Pilot Program dentro do prazo de 4 de julho de Trump. O contrato Fase III de produção de HALEU da Centrus encerra-se hoje. O canal de denúncias do MOFCOM para exportações minerais entra em vigor em 1º de julho.
Tooele e Norra Kärr: processamento de terras raras pesadas se consolida em torno do calendário chinês de novembro
Na mesma semana, o Pentágono escolheu o Depósito Militar de Tooele para o processamento norte-americano de disprósio e térbio, e a Suécia liberou Norra Kärr para uma concessão de mineração de 25 anos. O novo eixo ex-China de terras raras pesadas está tomando forma, com um vazio em forma de Brasil no meio.
Custos de tokens caíram 75 por cento. A Zhipu assumiu a liderança em pesos abertos. A matemática dos data centers sobrevive.
Custos por milhão de tokens caíram de cerca de US$ 10 para US$ 2,50 em um ano, segundo dados da Ramp. O GLM 5.2 da Zhipu chegou licenciado MIT em 13 de junho, a um ponto do Anthropic Opus 4.8 no FrontierSWE por um quinto do custo.
RARA11: ETF de terras raras estreia na B3
Pela primeira vez, o investidor brasileiro tem acesso direto ao principal índice global de terras raras.
Anglo e Codelco fecham a fusão Los Bronces, Andina. A rede elétrica da IA precisava deste cobre.
Após o acordo preliminar de setembro de 2025 passar pela revisão antitruste e regulatória, as duas minas operam sob um único plano. 2,7 milhões de toneladas adicionais de cobre em 21 anos, em volume relevante para um mercado que os data centers estão apertando.
Qualcomm assina com Meta e Microsoft. A aposta em CPU agêntico aprofunda a demanda por cobre.
O "Investor Day" apresentou o Dragonfly C1000, a compra da Modular por US$ 3,92 bi e "hyperscalers" como clientes-âncora. A leitura para materiais é "rack" de 160 kW, mais cobre por watt e fila mais longa na subestação.
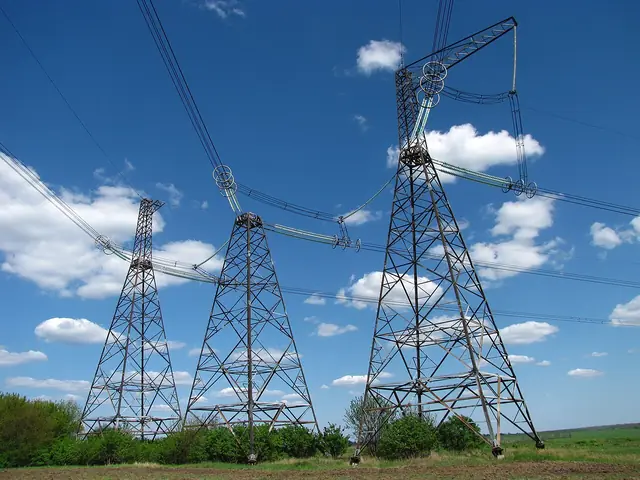
Chevron e Microsoft saem da rede. Projeto Kilby coloca 2,67 GW "behind the meter" no Texas.
PPA de 20 anos, usina a gás colocalizada na região do Permiano, turbinas da GE Vernova e Engine No. 1 como financiadora. O modelo de energia das "hyperscalers" acaba de mudar.
Pequim mira MP e USA Rare Earth. A Serra Verde brasileira entra na guerra comercial.
MOFCOM colocou as duas grandes empresas norte-americanas de terras raras na lista de controle de exportação nesta segunda-feira. A aquisição de US$ 2,8 bilhões da Serra Verde brasileira pela USA Rare Earth, que ainda está em andamento, agora se encontra dentro de um ciclo ativo de retaliação. A Serra Verde é a única produtora fora da Ásia com escala para fornecer os quatro elementos magnéticos das terras raras.
SpaceX vira a quinta hyperscaler. Reflection assina US$ 6,3 bi. A economia de aluguel de compute chegou.
A Reflection AI concordou nesta segunda-feira em pagar US$ 150 milhões por mês à SpaceX por capacidade em GB300 no Colossus. Somando Anthropic, com US$ 1,25 bi por mês, e Google, com US$ 920 milhões, a carteira de leasing da SpaceX ultrapassa US$ 75 bilhões. A conta de materiais e energia está embaixo.
Wall Street se acertou ao cobre. Panamá abriu uma porta. O Irã disse que o estreito está fechado.
Goldman elevou previsões em 1 de junho. Jefferies veio em 8 de junho. HSBC alertou para um super-aperto em 2 de junho. A auditoria da SGS no Panamá em 19 de junho recoloca as 350 mil toneladas de Cobre Panamá no jogo. Em seguida, em 20 de junho, o comando militar iraniano disse que Ormuz está fechado.
Chile deve protocolar Salar Futuro nesta quinzena enquanto Tianqi reduz fatia na SQM
A NovaAndino está prestes a entregar o estudo ambiental de um projeto de extração direta de lítio de US$ 3 bilhões, mirando 280 mil a 300 mil toneladas de LCE por ano a partir de 2031. Toda a produção atual do Brasil é um quinto disso. A Tianqi está vendendo.
G7 em Évian fixou teto de 60% para terras raras. Os 13 novos bilaterais do Canadá passaram longe do Brasil.
A declaração de Évian estabelece a primeira meta numérica concreta sobre concentração de fornecimento de terras raras. O Canadá saiu com 13 novos acordos bilaterais que somam mais de US$ 5 bilhões. Nenhum aterrissou no Brasil.
Pentágono coloca US$ 1 bilhão no midstream das terras raras. Junho do Brasil foi mais uma semana de depósito.
A Freedom Facility, da Phoenix Tailings, capta US$ 500 milhões em compromisso condicional do Office of Strategic Capital somados a US$ 500 milhões de capital privado, com operação prevista para 2028. Na mesma semana, a Resouro divulgou um PEA de US$ 1 bilhão para o projeto Tiros, em Minas Gerais, e a DLA fechou contrato de cinco anos de estoque de ferro-nióbio com a CBMM. Três sinais sobre quem está financiando cada etapa da cadeia da mina ao ímã.
Índice de terras raras da China alcança 252,8 e a Serra Verde sai do mercado aberto
O índice da CREIA atingiu 252,8 em 15 de junho, com as terras raras pesadas liderando. Cinco semanas antes, a única produtora pesada em escala fora da Ásia assinou um contrato de offtake de 15 anos com um veículo do governo dos Estados Unidos. O Department of Commerce fechou US$ 1,6 bilhão em capacidade do CHIPS em 3 de junho.
Do Alto Paranaíba a Évian: o momento dos minerais críticos do Brasil acelera
Um gigante asiático de baterias apoiado pela TDK toma participação direta em projeto brasileiro de terras raras e nióbio enquanto Lula apresenta a mesma geologia aos líderes do G7. Dois eventos, uma semana, e um sinal de que o Brasil não é mais mero espectador no jogo de xadrez das cadeias de suprimento.
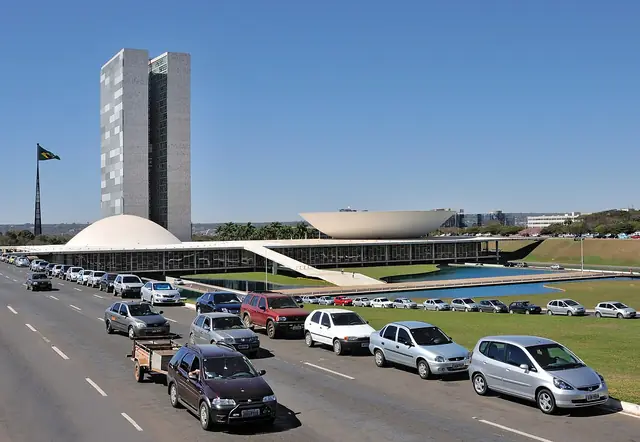
Belo Horizonte recebe o capital de minerais críticos esta semana. A proposta é a arquitetura.
A terceira edição do Brazil Critical Minerals Summit abre na terça com a Atlas Lithium como co-anfitriã e Minas Gerais no púlpito. O público é o capital ocidental verificando se a nova arquitetura de financiamento do Brasil de fato desembolsa.
Arrendamento de US$ 500 bilhões da OpenAI cai sobre o sítio de enriquecimento de urânio. O problema dos dois inquilinos em Piketon.
O campus reportado de 10 GW coloca 9,2 GW de gás novo sobre o sítio da Portsmouth Gaseous Diffusion que o DOE acabou de financiar para o reinício das centrífugas. A Nvidia garante o arrendamento. O Plano Brasil Soberano de R$ 15 bilhões foi desenhado para momentos como este e não compareceu.
Astana escreveu o próximo capítulo do mercado de minerais para IA. O Brasil não enviou ninguém.
Os EUA levaram o Ex-Im, a DFC e mais de 20 empresas ao Astana Mining Congress nesta semana. Um acordo de tungstênio de 1,4 milhão de toneladas avança para estudo de viabilidade no segundo semestre. O Plano Brasil Soberano, de R$15 bilhões, desenhado exatamente para um momento como este, não esteve representado à mesa.
A turbina a gás é a nova GPU. A GE Vernova registrou 100 GW em carteira e a fila já está fechada até 2029.
Os pedidos de equipamento de data center da GE Vernova no 1T26 superaram todo o ano de 2025. Prazos de entrega empurram 2029 para 2030. Meta e Microsoft assinaram acordos de geração no local a gás de múltiplos gigawatts em março e abril. O watt gap tem fornecedor.
100 GW de carteira de turbinas a gás. Três anos de espera. A construção de IA redescobre a F-class.
A carteira de turbinas a gás da GE Vernova bateu 100 GW no 1T. Os pedidos de eletrificação para data centers somaram US$ 2,4 bilhões, mais do que todo 2025. Novos slots são entregues em 2029. O projeto Socrates da Williams para a Meta foi aprovado em Ohio em 9 de junho. O gás virou o lock-in.
Cobalto a US$ 56.000. A RDC não está mais minerando cobalto. Está minerando cobre para IA.
Os números da Glencore no 1T: catodo de cobre africano 68 por cento à frente, cobalto 39 por cento abaixo. A CMOC acaba de injetar US$ 1,08 bilhão em uma expansão de cobre, não em uma de cobalto. O excedente de cobalto sob a cota de 96.600 toneladas da RDC virou coproduto da puxada de cobre que sustenta a construção de IA.
O scrap de tungstenio a 350%. O metal que liga IA esta sendo comprado em estacionamentos de Home Depot
Compradores chineses estao pagando 3-5x o preco normal por scrap de tungstenio nos EUA. O final e o metal que conecta dispositivos de AI.
Germânio dobrou. A fibra que conecta um campus de IA passa por um único gargalo chinês.
USGS registrou o germânio metal europeu a US$ 5.380 por quilo em outubro de 2025, mais que o dobro do preço de início de ano. As importações americanas caíram 67 por cento depois do banimento chinês de dezembro de 2024. A cadeia ocidental de precursor para fibra óptica é uma planta em Oklahoma e um fluxo de zinco no Alasca.
13 GW de PPAs nucleares dos hyperscalers. Menos de 20 por cento da demanda. A cadeia de combustível é o que conta.
Um artigo da Carnegie de 2 de junho audita todos os acordos nucleares dos hyperscalers e chega a 102 TWh por ano contra uma demanda intermediária de data center de 560 TWh. O próximo gargalo é o enriquecimento, onde o DOE acaba de injetar US$ 900 milhões em Piketon e a Resende, do INB, avança devagar em sua segunda fase.
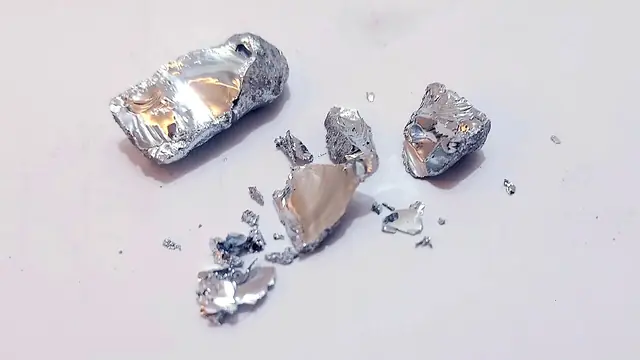
Gálio sobe 122 por cento em doze meses. A alumina brasileira não recupera nada.
US$ 2.269 o quilo foi a cotação de 5 de junho. O metal que aciona a fonte de alimentação do servidor de IA é subproduto da bauxita. O fim da suspensão chinesa para os EUA, em 27 de novembro, está a cerca de vinte e cinco semanas.
Texas precifica a rede elétrica da IA. O mapa do capex de hyperscalers começa a se deslocar para o sul.
As regras do Batch Zero da ERCOT, aprovadas em 1º de junho, exigem depósitos antecipados e controle de terreno da primeira tranche de 100 GW de uma fila texana que já alcança cerca de 450 GW. O filtro acelera uma disputa competitiva entre Brasil e China pelo excedente.
Lingotes de tântalo sobem 158 por cento no ano. A maior mina de estanho e tântalo do Brasil é agora chinesa.
A KEMET reajustou os preços de capacitores de tântalo pela terceira vez em doze meses. A Panasonic subiu de 15 a 30 por cento em fevereiro. A casa que deu o nome ao metal ainda não havia escrito sobre ele. Hoje escreve.
Cobre perto de US$ 14.000 enquanto o Chile desacelera e a Vale Base Metals se prepara para o IPO
O cobre na LME operou logo abaixo de US$ 14.000 nesta semana, abaixo do pico de US$ 14.097 do dia 13 de maio, enquanto a produção do Chile em abril caiu 13,8 por cento. A Vale registrou recorde de cobre no 1T26 e acelera o IPO da Base Metals para meados de 2026.
A auditoria da Codelco abre uma fenda na conta de cobre da IA. O Chile piorou no papel.
Uma demissão em 21 de maio. 27 mil toneladas reclassificadas entre Chuquicamata e Ministro Hales. Total chileno de abril cai 13,8 por cento. O insumo estrutural dos hyperscalers tem um problema de credibilidade na maior fonte única.
Dois acordos de bateria para data centers de IA em seis meses. Ambos terminam na CBMM, em Araxá.
A fábrica da Skeleton em Varkaus abriu com óxido da CBMM dentro. Seis meses depois, a rodada Série C de US$ 1 bilhão da Nyobolt teve a CBMM entre os investidores. O nióbio brasileiro encontrou um cliente de IA.
O gargalo do hélio que o chip de IA não consegue contornar
A QatarEnergy estendeu o force majeure de Ras Laffan até meados de agosto. Fábricas asiáticas estão racionando o gás sem o qual a litografia EUV não funciona. O Brasil está sobre as bacias certas e não construiu nenhum separador.
O item de monitoramento se respondeu sozinho: USA Rare Earth compra a Serra Verde por US$ 2,8 bilhões
Em 20 de abril, a USAR colocou US$ 300 milhões em caixa e 126,849 milhões de ações na mesa pela única mina de terras raras em produção fora da Ásia que entrega os quatro elementos magnéticos. O negócio é a resposta mais próxima que o Ocidente tem para disprósio e térbio sem passar por Ganzhou.
A conta de cobre que os hyperscalers não conseguem evitar
Cobre perto de US$ 6,40, o FAST-41 estendido a data centers de IA e a um depósito de cobre no Alasca, e as fundições da China operando com benchmark de tratamento igual a zero. O insumo mais banal da expansão da IA é agora o mais restritivo.
O abismo dos watts. Os hyperscalers elevaram os compromissos de 2026 para US$ 710 bilhões e iniciaram obras de um terço disso.
A Sightline Climate rastreia cerca de 5 GW em construção ativa contra os 16 GW que os operadores americanos planejaram para este ano. A China vai energizar 8 GW em 2026. O Brasil colocou silenciosamente sua primeira fase no ar em maio.
O Q1 recorde do lítio não está no preço das ações
A SQM elevou o guidance de lítio depois de o lucro líquido do Q1 subir 165 por cento. A Sigma Lithium registrou margens recordes duas semanas antes. A cesta de Diversificação do Sul ainda está com queda de 3,9 por cento no ano.
O relógio de 167 dias: China endurece controles de terras raras enquanto a aposta de R$15 bilhões do Brasil entra em campo
O arcabouço de fiscalização em consulta pública na China encerra-se em 28 de maio, seis meses antes de duas suspensões separadas vencerem. O BNDES está correndo contra o mesmo calendário.
O primeiro benchmark honesto para agentes de IA acabou de chegar. A China está dez pontos atrás, não dez anos.
O SaaS-Bench da UniPat testou 14 modelos de fronteira em trabalho profissional real através de 23 sistemas SaaS de produção. Claude Opus 4.7 liderou com 43,9%. Kimi K2.6 ficou em quinto, com 34,1%. A história do compute por trás dessa diferença é a que o Brasil deveria estar lendo.
Brasil acrescenta uma linha de crédito de R$15 bilhões à sua aposta em minerais críticos. O fundo Vale-BNDES de R$1 bilhão já está investindo.
Uma nova linha de crédito soberana para capex de mina foi apresentada ao IBRAM em maio. Ela fica ao lado do fundo de exploração de R$1 bilhão que já vem investindo desde o início de 2025.
O Chile cassou a licença de dessalinização da Collahuasi. O cobre está a US$14.000.
Uma decisão do tribunal em 15 de maio anulou a autorização ambiental da planta de água com que Anglo e Glencore estavam contando. A produção já vinha rodando abaixo do plano, e a demanda da IA aponta para uma única direção.
Contratantes do Pentágono pedem adiamento. Brasil e Austrália são os vencedores.
A proibição de ímãs DFARS entra em vigor em janeiro de 2027. O Ocidente não consegue cumpri-la. Os países com produção de terras raras já em andamento acabaram de ficar mais valiosos.
O momento dos minerais críticos do Brasil chegou. O arcabouço regulatório, não.
O país tem os depósitos. O que falta é a burocracia para movê-los na velocidade que a infraestrutura de IA exige.
Desk NoteA Tantalum Strategy está no ar
Um desk independente de pesquisa que avalia os materiais que sustentam a IA. Três índices proprietários, pesquisa semanal, ancorados na base de ativos do Hemisfério Sul.
Nenhum texto encontrado.