Fusões e aquisições na mineração brasileira somam US$ 5,9 bilhões em 2026. O conselho que agora aprova mudanças de controle não tem prazo.
A Alvarez & Marsal contabiliza US$ 8,2 bilhões em fusões e aquisições divulgadas na mineração brasileira desde janeiro de 2025, com duas operações de terras raras respondendo por 42% do valor e compradores chineses por cerca de 30%. Cinco negócios que somam US$ 3,6 bilhões seguiam em aberto na data de corte, e a Lei 15.506 dá ao novo CIMCE o poder de aprovar mudanças de controle sem prazo legal.

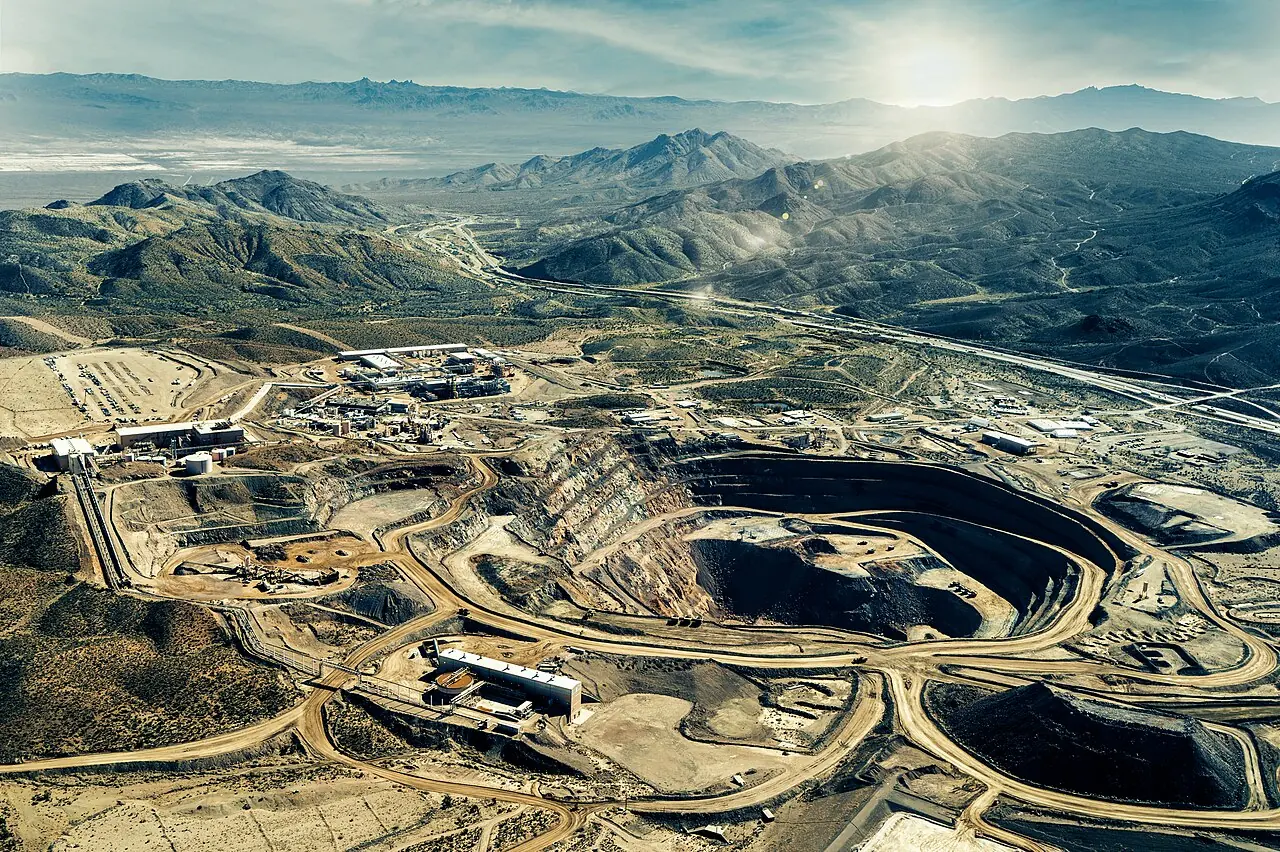
Os negócios de mineração anunciados no Brasil neste ano já somam 2,6 vezes todo o volume de 2025, e os maiores compradores são empresas que disputam a cadeia de ímãs da qual dependem a robótica e o hardware de data centers. Um levantamento da Alvarez & Marsal (A&M), noticiado pela CNN Brasil em 8 de outubro, identifica 13 transações com valores divulgados entre janeiro de 2025 e 2 de outubro de 2026, que somam cerca de US$ 8,2 bilhões [CNN Brasil, 8 October 2026]. O dinheiro chegou justamente quando Brasília se deu um poder de veto. Desde 16 de setembro, a mudança de controle de uma empresa titular de direitos sobre minerais críticos precisa da aprovação de um novo conselho, e a lei não dá a esse conselho prazo para decidir [Cescon Barrieu, 22 September 2026].
Esta é a continuação da nossa nota de 17 de setembro sobre a Lei 15.506, que tratava de créditos e calendários. Esta trata do que o capital estrangeiro já pagou por terra brasileira e de quanto ainda está à espera.
O que está acontecendo
- O ritmo quase triplicou. Os negócios anunciados só em 2026 somam US$ 5,9 bilhões, 2,6 vezes os US$ 2,3 bilhões registrados em todo o ano de 2025 [CNN Brasil, 8 October 2026].
- Terras raras lideram. Duas transações, a compra da Serra Verde pela USA Rare Earth e o acordo da Lynas para adquirir a Meteoric Resources, representam 42% de todo o valor levantado pela A&M [CNN Brasil, 8 October 2026]. A A&M avalia a Serra Verde, dona da mina Pela Ema, em Minaçu (GO), em US$ 2,8 bilhões, e o acordo da Lynas pela Meteoric, controladora do projeto Caldeira, em Minas Gerais, em cerca de US$ 672 milhões [CNN Brasil, 8 October 2026]. Conta da redação: US$ 2,8 bilhões mais US$ 0,672 bilhão dão US$ 3,47 bilhões, ou 42,3% de US$ 8,2 bilhões.
- Compradores chineses respondem por cerca de 30%. Operações envolvendo CMOC, Chalco e MMG representam aproximadamente 30% do valor anunciado desde 2025 [CNN Brasil, 8 October 2026]. A CMOC comprou os ativos brasileiros de ouro da Equinox Gold por até US$ 1,015 bilhão, Chalco e Rio Tinto assumem o controle da CBA em uma operação de US$ 903 milhões, e a MMG acertou pagar até US$ 500 milhões pelos ativos de níquel da Anglo American em Goiás e no Pará, negócio ainda em análise regulatória na União Europeia [CNN Brasil, 8 October 2026].
- Boa parte não está concluída. Oito operações, que somam US$ 4,6 bilhões, já foram concluídas. Cinco, avaliadas em US$ 3,6 bilhões, ainda dependem de condições de fechamento ou aprovações [CNN Brasil, 8 October 2026].
- As juniores também captaram. Empresas com projetos no Brasil levantaram mais de US$ 600 milhões em aportes e investimentos estratégicos desde julho de 2025, segundo o mesmo levantamento da A&M, incluindo US$ 120 milhões em capital minoritário para o projeto de terras raras Colossus, da Viridis Mining, em Minas Gerais, e US$ 50 milhões para o projeto Carina, da Aclara Resources, em Goiás [CNN Brasil via O Seringal, 8 October 2026].
O ângulo do Brasil
A Lei 15.506, sancionada em 16 de setembro sem vetos, faz do Conselho Nacional para Industrialização de Minerais Críticos e Estratégicos (CIMCE) o órgão que aprova mudanças de controle societário, nos termos do artigo 41, III, b [Cescon Barrieu, 22 September 2026]. A leitura do Mayer Brown acrescenta que o CIMCE também aprova contratos internacionais de fornecimento desses minerais e a venda, cessão ou oneração de títulos minerários federais [Mayer Brown, 28 September 2026].
O que importa para quem faz negócios é o que a lei deixou de fora. O Cescon Barrieu registra “no statutory deadline for a decision” (nenhum prazo legal para decisão) e observa que propostas de prazo de 60 dias e de aprovação tácita foram rejeitadas, o que dá ao CIMCE ampla discricionariedade [Cescon Barrieu, 22 September 2026].
A A&M não vê nisso um bloqueio. Rafael Marchi, sócio-diretor da A&M Infra, disse à CNN Brasil que “dificilmente algum projeto será barrado” e que o conselho será “mais uma etapa de validação, assim como o Cade”. Perguntado se as empresas anteciparam negócios para escapar das novas regras, disse que não vê isso e acrescentou que as alterações regulatórias “atrasaram alguns processos pela insegurança” [CNN Brasil, 8 October 2026]. Seu resumo do mercado: “Toda a discussão geopolítica e estratégica está sendo transformada em números” [CNN Brasil, 8 October 2026].
A leitura da redação: se poucos negócios forem barrados mas nenhum tiver prazo, o custo do regime aparece como tempo, e é ao tempo que US$ 3,6 bilhões em negócios abertos estão agora expostos. O levantamento da A&M, tal como noticiado, não diz quais das cinco operações pendentes passarão pela análise do CIMCE, e nenhuma das análises jurídicas lidas pela redação nesta semana trata de como o conselho tratará negócios assinados antes de 16 de setembro. Essa é a primeira pergunta que a prática do conselho vai responder.
O ângulo dos EUA
O maior negócio isolado é americano e tem um balanço público por trás. A USA Rare Earth informou em 4 de setembro que havia concluído sua combinação com a Serra Verde [Metal Tech News, 4 September 2026]. A primeira fase de Pela Ema deve produzir 6.400 toneladas métricas de óxidos de terras raras totais por ano, a Serra Verde tem uma linha de financiamento de até US$ 565 milhões da US International Development Finance Corporation e acertou vender 100% do carbonato misto de terras raras da primeira fase, por 15 anos, a uma sociedade de propósito específico apoiada pelo governo dos EUA [Metal Tech News, 4 September 2026]. O presidente do conselho da USA Rare Earth descreveu a demanda por esses materiais em “renewable energy, robotics, semiconductors, aerospace, defense, and other advanced technologies” (energia renovável, robótica, semicondutores, aeroespacial, defesa e outras tecnologias avançadas) [Metal Tech News, 4 September 2026].
Esse é o mecanismo que liga uma mina de argila em Goiás à expansão da IA. As terras raras magnéticas, neodímio, praseodímio, disprósio e térbio, são críticas para ímãs de alto desempenho, e o The Oregon Group, resumindo uma projeção da IEA, informou que a demanda de data centers elevaria a demanda global de terras raras em cerca de 3% até 2030 em relação a 2024, ao lado de 11% para o gálio [The Oregon Group, 10 April 2025]. O mesmo texto registra o alerta da IEA de que mais de 90% das terras raras magnéticas, entre outros insumos, vêm de três produtores dominantes, principalmente a China [The Oregon Group, 10 April 2025].
O ângulo da China
Pequim está dos dois lados do balanço. Compradores chineses respondem por cerca de 30% das fusões e aquisições divulgadas na mineração brasileira [CNN Brasil, 8 October 2026], e em 9 de outubro a China disse à União Europeia, em declaração conjunta após negociações em Pequim, que estava “willing… to continue facilitating the approval of export licenses for rare earths and permanent magnets destined for the EU” (disposta a continuar facilitando a aprovação de licenças de exportação de terras raras e ímãs permanentes destinados à UE) [AFP via France 24, 9 October 2026]. A manchete dessas negociações foram os carros: o comissário de Comércio da UE, Maros Sefcovic, disse que o entendimento “opens the prospect of cutting China’s export” (abre a perspectiva de cortar a exportação da China) de híbridos para a UE “by more than a half” (em mais da metade) [AFP via France 24, 9 October 2026].
“Facilitar” a aprovação não é eliminar a licença. Adam Dunnett, da Câmara de Comércio da UE em Pequim, disse que mais “transparency and predictability” (transparência e previsibilidade) em terras raras é uma entrega fundamental [AFP via France 24, 9 October 2026], o que é outra forma de dizer que nenhuma das duas existe ainda. Enquanto os ímãs que saem da China dependerem de licença, um fluxo de carbonato misto saindo de Goiás e contratado por um comprador apoiado pelos EUA vale mais do que sua tonelagem sugere. A redação lê parte da avaliação de US$ 2,8 bilhões como esse prêmio.
O que isso significa
O Brasil atraiu o dinheiro primeiro e reivindicou voz sobre quem é dono do subsolo depois, e essa voz veio sem cronômetro. Para as cadeias de hardware de IA, o risco de curto prazo não é o Brasil barrar um negócio de matéria-prima para ímãs. É o próximo negócio, uma oferta chinesa por uma junior brasileira de terras raras ou uma oferta ocidental por uma participação em uma mina em operação, esperar por um conselho sem histórico e sem prazo.
O maior negócio também mostra onde o valor ainda é capturado. O que Pela Ema vende sob seu contrato de 15 anos é carbonato misto de terras raras [Metal Tech News, 4 September 2026], um intermediário, não ímãs.
O que observar
- O primeiro caso do CIMCE. O Mayer Brown lê a lei como exigindo que o conselho seja instalado em até 90 dias da publicação da lei [Mayer Brown, 28 September 2026], o que põe a janela por volta de meados de dezembro. A primeira decisão sobre mudança de controle, e o tempo que ela levar, vai precificar o regime.
- Os cinco negócios em aberto. US$ 3,6 bilhões ainda aguardam condições de fechamento ou aprovações [CNN Brasil, 8 October 2026]. Observe se alguma das partes divulga um pedido ao CIMCE e se o negócio de níquel da MMG com a Anglo passa pela análise da União Europeia.
- Aprovações de licenças na UE depois de 9 de outubro. Se a Câmara de Comércio da UE relatar licenças de ímãs mais rápidas antes da próxima reunião entre UE e China, marcada para março [AFP via France 24, 9 October 2026], o prêmio de escassez da oferta não chinesa diminui. Se não relatar, a argila brasileira mantém seu prêmio.

