Vantage reserva 1 GW em transformadores de estado sólido, e o gargalo migra do aço elétrico para o carbeto de silício
A Vantage garantiu em 21 de outubro mais de 1 GW em transformadores de estado sólido da Heron Power, que levam a energia da média tensão direto para os 800 VDC dos racks de IA. A fábrica só começa a produzir no segundo semestre de 2027, e o carbeto de silício usado nos equipamentos é um mercado em que os fornecedores chineses derrubaram os preços.
Em julho, esta mesa sustentou que dinheiro não faltava para a expansão da IA, mas faltavam transformadores: cada unidade convencional é um bloco de cobre e aço saído de uma cadeia com a produção vendida por anos. Nesta semana, uma operadora de data centers apostou num atalho. A Vantage informou em 21 de outubro que garantiu mais de 1 GW de capacidade de fabricação do Heron Link, transformador de estado sólido da Heron Power Electronics, para instalar em seus campi de hiperescala [Vantage and Heron Power release via Business Wire, 21 Oct 2026]. O atalho não elimina o problema de materiais. Ele o desloca do aço de grão orientado e das bobinas de cobre resfriadas a óleo para os chips de potência de carbeto de silício, um mercado cujo preço passou a ser ditado por fornecedores chineses.
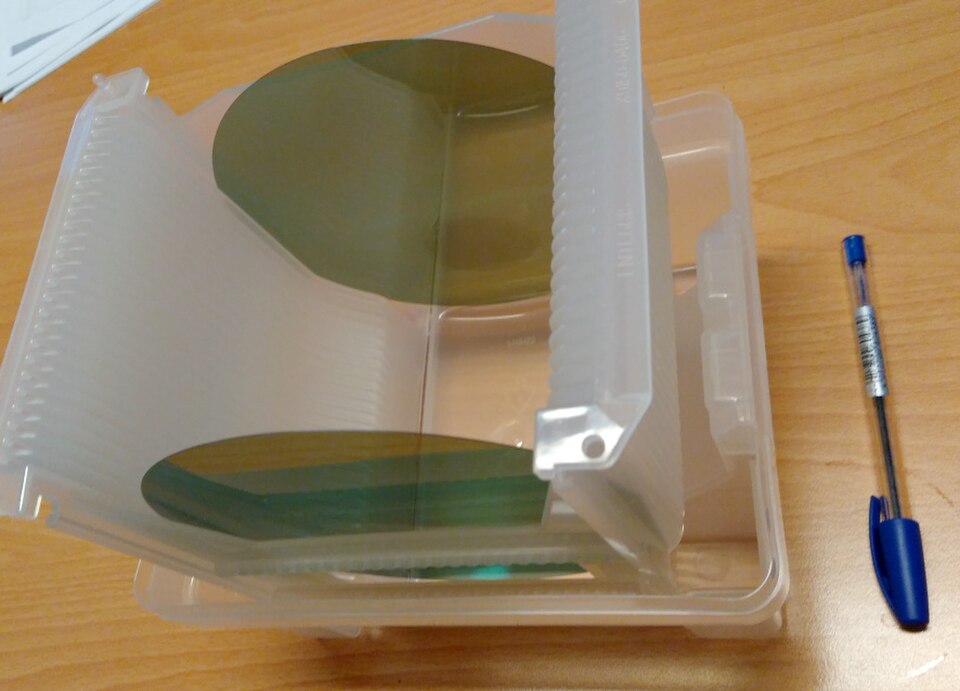
Foto: dois wafers de carbeto de silício de seis polegadas, o tipo de substrato usado em chips de potência. A imagem mostra o material, não o equipamento da Heron nem instalações da Vantage.
O que está acontecendo
- O acordo. O Heron Link converte a energia da rede em média tensão diretamente para 800 VDC, com armazenamento de energia integrado, e reduz as etapas de conversão entre a rede e o rack. As empresas miram eficiência acima de 98,5% da média tensão até os 800 VDC e afirmam que o projeto exige menos equipamento, espaço, materiais e mão de obra de instalação do que a arquitetura convencional de 480 VAC. Não foram divulgados quantidades, valor do contrato nem prazos de entrega [Business Wire, 21 Oct 2026].
- O rack de destino. Segundo o comunicado, a densidade dos racks de IA se aproxima da escala do megawatt, e a Heron participa do ecossistema MGX de 800 VDC da Nvidia [Business Wire, 21 Oct 2026]. Cada Heron Link suporta 5 MW e reúne dezenas de módulos de conversão; um módulo com defeito é trocado em cerca de 10 minutos [TechCrunch, 18 Feb 2026]. Pela conta da mesa, 1 GW equivale a cerca de 200 unidades.
- A fábrica ainda não produz. A primeira planta comercial da Heron, em Morgan Hill, na Califórnia, prevê iniciar a produção no segundo semestre de 2027 e chegar, no longo prazo, a 40 GW, ou cerca de 10 mil unidades [Latitude Media, 24 Aug 2026]. O TechCrunch informou produção piloto no início de 2027 e expansão gradual nos dois anos seguintes [TechCrunch, 18 Feb 2026]. Pela conta da mesa, a reserva da Vantage corresponde a 2,5% dos 40 GW planejados.
- A troca de materiais. O Heron Link usa semicondutores de carbeto de silício de alta frequência, cujo custo caiu com o ganho de escala da indústria de veículos elétricos, enquanto os transformadores convencionais de alta tensão dependem de óleo para resfriar bobinas de cobre [Latitude Media, 24 Aug 2026]. Nenhuma das duas empresas divulga quanto cobre ou aço vai em cada Heron Link, por isso a mesa não afirma que o equipamento dispensa cobre.
Estados Unidos
Nos Estados Unidos está o elo frágil da cadeia do carbeto de silício. A Wolfspeed, dona de 33,7% do mercado global de substratos de carbeto de silício em 2024 [TrendForce, 12 May 2025], teve receita de US$ 149,6 milhões no quarto trimestre fiscal, ante US$ 197 milhões um ano antes. O segmento Materials Products caiu de US$ 78,4 milhões para US$ 43,3 milhões, e a margem bruta GAAP ficou em 25% negativos [Wolfspeed 8-K exhibit, 19 Aug 2026]. No mesmo comunicado, a empresa diz que a receita com data centers de IA mais que dobrou no ano fiscal de 2026 e subiu cerca de 20% sobre o trimestre anterior. A demanda da IA chega ao fornecedor americano, mas o custo das vendas ainda supera a receita.
A política industrial joga a favor da Heron. A Latitude Media lista entre os ventos favoráveis a proibição, pela FCC, de novos modelos de inversores estrangeiros e tarifas de até 55% sobre componentes importados de conversão de energia [Latitude Media, 24 Aug 2026]. Essas barreiras protegem o equipamento montado na Califórnia, não o wafer que vai dentro dele.
China
Os fornecedores chineses deixaram de ser desafiantes e passaram a ditar o preço. A TrendForce colocou TanKeBlue e SICC em segundo e terceiro lugar entre os fabricantes de substratos em 2024, com 17,3% e 17,1%, apontou a liderança da SICC no segmento de 8 polegadas e registrou queda de 9% na receita global de substratos tipo N, para US$ 1,04 bilhão, por causa de cortes agressivos de preço [TrendForce, 12 May 2025]. A Epiworld, fabricante de wafers epitaxiais de Xiamen que tem entre os investidores o braço de capital de risco da Huawei, informou em 24 de setembro um contrato de compra de até US$ 95,8 milhões com um cliente internacional não identificado, valor superior à sua receita dos últimos doze meses. Segundo a mesma reportagem, o preço médio dos seus wafers de 8 polegadas caiu quase pela metade entre dezembro de 2024 e setembro de 2025; com base em Nikkei e Yole Group, o texto diz ainda que concorrentes chineses oferecem material de seis polegadas por US$ 500 ou menos, ante os cerca de US$ 1.500 que a Wolfspeed já cobrou [TechTimes, 25 Sep 2026]. Pela conta da mesa, US$ 500 é um terço de US$ 1.500.
A consequência é imediata. Um transformador de estado sólido montado na Califórnia com carbeto de silício a preço chinês herda um insumo chinês; um feito com wafers americanos herda um fornecedor com margem bruta negativa.
Brasil
O Brasil está do lado antigo dessa troca, e é esse lado que ainda trava os projetos no país. Talita Porto, da Abrate, associação das transmissoras, afirmou que a entrega de um transformador leva no mínimo dois anos, enquanto um data center fica de pé em um ano e meio. O governo recebeu cerca de 80 GW em pedidos de conexão de data centers; depois da exigência de garantias financeiras, sobraram cerca de 10 GW para avaliação do ONS, dos quais 3 GW já têm contrato de uso da rede assinado, 2 GW tiveram a conexão aprovada e 5 GW seguem em análise [Brazil Journal, 11 Sep 2026].
A WEG, de Santa Catarina, é a empresa brasileira mais próxima dessa mudança. Depois de se reunir com a área de relações com investidores da companhia, a XP informou que cerca de 20% dos pedidos atuais de transformadores da WEG nos Estados Unidos estão ligados a data centers e que a nova capacidade de transmissão e distribuição em Betim (MG) precisa de 12 a 18 meses para chegar ao ritmo pleno [Eu Quero Investir, 19 Aug 2026]. A WEG também prevê investir US$ 165 milhões em geradores para a América do Norte, a começar por US$ 24 milhões num prédio industrial em Atotonilco de Tula, no México, com operação prevista para o segundo trimestre de 2027 [Seu Dinheiro, 28 Sep 2026]. A exposição da empresa é a transformadores e geradores convencionais. Se a conversão de estado sólido em 800 VDC se espalhar, parte dessa carteira migra para uma classe de produto baseada em semicondutores que o Brasil não fabrica.
O país até produz carbeto de silício, mas não o de grau eletrônico. A Fiven, separada da Saint-Gobain pela OpenGate Capital em 2019, mantém no Brasil uma de suas quatro fábricas e vende o material para cerâmicas técnicas, abrasivos, metalurgia, filtração e eletrônica; a OpenGate trata o carbeto de silício de alta pureza para semicondutores como meta de criação de valor, não como linha atual [OpenGate Capital, Fiven case study]. Entre o carbeto de silício industrial e o substrato de um chip de potência está a maior parte da cadeia de valor.
A própria Vantage descreve sua presença como América do Norte, EMEA e Ásia-Pacífico [Business Wire, 21 Oct 2026]. A América Latina não entra no primeiro gigawatt.
O que significa
A falta de transformadores era uma história de cobre e aço elétrico. A conversão de estado sólido transforma parte dela numa história de semicondutores, e no carbeto de silício a pressão de preço hoje vem da China. Para quem compra em hiperescala, a troca é atraente: menos etapas de conversão, menos espaço ocupado e armazenamento embutido. Para quem acompanha risco de materiais, troca-se um gargalo de prazo longo por outro de preço concentrado. A fábrica de 2027 não resolve nenhum dos dois.
O acordo é uma reserva, não uma entrega. O presidente da Heron disse à Latitude Media que, “to be truly bankable, we need more real runtime in the field” [Latitude Media, 24 Aug 2026], ou seja, falta tempo de operação em campo para o produto ser financiável. Até lá, cada gigawatt reservado em Morgan Hill é uma opção sobre uma linha de produção, e a fila de transformadores convencionais descrita pela Abrate continua sendo a restrição real no Brasil.
O que acompanhar
- Primeiros resultados de campo e produção piloto da Heron, no início de 2027. Os testes em usinas solares e data centers estão previstos para os próximos doze meses [Latitude Media, 24 Aug 2026]. Um atraso além do segundo semestre de 2027 devolve o gigawatt da Vantage à fila convencional.
- Balanço do primeiro trimestre fiscal de 2027 da Wolfspeed. A projeção é de receita entre US$ 140 milhões e US$ 160 milhões, com margem bruta não GAAP ainda negativa [Wolfspeed 8-K exhibit, 19 Aug 2026]. Um segmento Materials Products abaixo de US$ 43,3 milhões indicaria que o preço chinês segue vencendo.
- Os 5 GW em análise no ONS e o ritmo de Betim. Se as aprovações de conexão andarem mais rápido que a entrega de transformadores, os projetos brasileiros vão enfrentar a mesma escolha da Vantage, sem fornecedor nacional do lado dos semicondutores [Brazil Journal, 11 Sep 2026; Eu Quero Investir, 19 Aug 2026].