A usina da Google em Wyoming depende de um metal do qual o mundo produz 80 toneladas por ano
A AEP vai investir cerca de US$ 4 bilhões em 702 MW de células a combustível da Bloom para abastecer um campus da Google perto de Cheyenne. O eletrólito dessas células leva escândio, subproduto de um mercado de cerca de 80 toneladas de óxido por ano, segundo o USGS, liderado pela China. A Bloom garante que a oferta está assegurada. O relatório anual da empresa nem cita o metal.

Quando se fala em energia para a inteligência artificial, a conversa costuma girar em torno de turbinas, linhas de transmissão e reatores. Em 14 de outubro, a American Electric Power (AEP) pôs preço numa quarta via: cerca de US$ 4 bilhões por 702 megawatts de células a combustível da Bloom Energy perto de Cheyenne, no Wyoming, com a energia vendida à Google por 20 anos [AEP, 14 October 2026]. A AEP apresenta a tecnologia como de instalação rápida e lembra que ela gera eletricidade sem queimar o gás [AEP, 14 October 2026]. Só não escapa da tabela periódica. As células de óxido sólido da Bloom usam um eletrólito de zircônia dopado com óxido de escândio [Bloom Energy, 7 July 2026], e o Serviço Geológico dos Estados Unidos (USGS) estima a produção mundial de óxido de escândio em cerca de 80 toneladas em 2025, com a China na liderança [USGS Mineral Commodity Summaries, February 2026]. No mês passado, esta redação registrou escândio em furos de sondagem em Goiás (Um furo em Goiás retornou terras raras, nióbio e tântalo). É em Wyoming que esse metal encontra a carga de uma big tech.
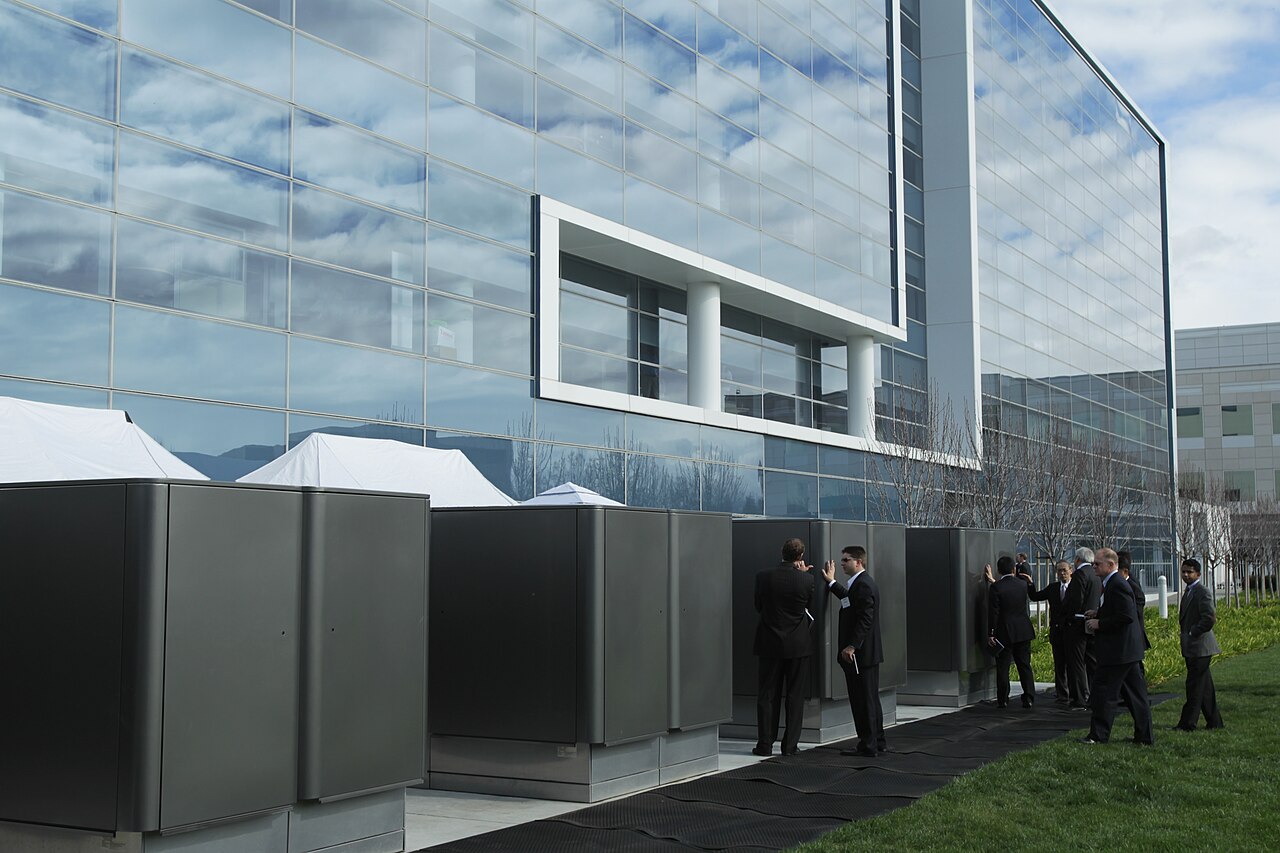
Foto: Bloom Energy Servers na sede do eBay em San José, na Califórnia, no lançamento da empresa, em fevereiro de 2010. Não é a usina de Cheyenne, que ainda não foi construída.
O que está acontecendo
- O negócio. A AEP pretende investir cerca de US$ 4 bilhões no projeto de 702 MW. A Google comprará a energia da Cheyenne Fuel Cell, LLC, da qual a AEP detém cerca de 92%; fundos assessorados pela Basalt Infrastructure Partners ficam com quase 8%. As obras devem começar em 2026, com operação plena até o fim de 2028, e o plano prevê captura de carbono [AEP, 14 October 2026]. Pela conta da redação, são cerca de US$ 5,7 milhões por megawatt.
- A encomenda antiga quase se esgota. Bloom e AEP firmaram em novembro de 2024 um acordo de fornecimento de até 1 GW de células de óxido sólido [Power Engineering, November 2024]. Pela conta da redação, só Cheyenne consome cerca de 70% desse teto. Em janeiro de 2026, uma subsidiária da AEP assinou contrato incondicional para comprar “a substantial portion” dessa opção de 1 GW por cerca de US$ 2,65 bilhões, além de um contrato de venda de energia de 20 anos com um cliente não identificado, classificado como “high investment grade”, para uma usina perto de Cheyenne. Esse contrato de venda continuou sujeito a condições, cujo prazo foi prorrogado em junho; se não forem cumpridas em dezembro de 2026, a AEP terá direito a compensação adicional [AEP 10-Q, second quarter 2026]. O comunicado de outubro cita a Google, mas não diz se as condições foram atendidas [MGRID, 16 October 2026].
- O campus é maior que a usina. A Black Hills Corp. vai construir 564 MW de geração a gás na usina Cheyenne Prairie, por cerca de US$ 1,8 bilhão, entre 2027 e 2029, e administrar cerca de 2,1 GW de turbinas e células a combustível de terceiros numa microrrede privada, num total de cerca de 2,7 GW. A Google arca com o custo de atender o data center [Power Engineering, 9 October 2026]. Pela conta da redação, 702 MW equivalem a cerca de 26% de 2,7 GW, embora nenhuma das empresas tenha confirmado que a usina da AEP faz parte da microrrede [MGRID, 16 October 2026].
- A fábrica tem espaço, ao menos no papel. A Bloom está dobrando a capacidade anual da fábrica de Fremont, na Califórnia, de cerca de 1 GW para 2 GW até o fim de 2026, e diz que o local pode chegar a cerca de 5 GW [Bloom Energy 10-K for 2025]. Pela conta da redação, Cheyenne equivale a cerca de 35% de um ano inteiro de produção a 2 GW.
- O mercado é pequeno e depende de subproduto. O escândio só é produzido como subproduto, principalmente de fluxos de níquel e titânio e de rejeitos antigos. A capacidade mundial de óxido passou de 90 toneladas por ano em 2025, a produção ficou em cerca de 80 toneladas e o consumo em cerca de 60 toneladas, com as células a combustível de óxido sólido entre os principais usos [USGS, February 2026].
Por que isto é assunto de IA
O mecanismo é direto. O campus da Google em Cheyenne será abastecido em grande parte por uma microrrede privada de turbinas e células a combustível [Power Engineering, 9 October 2026], e a versão da Bloom dessa geração é uma pilha cerâmica cujo eletrólito leva escândio. O diretor de operações da Bloom compara o dopante a “a sprinkle of salt” em cada célula, diz que ele permite usar menos camadas para a mesma potência e afirma que o óxido de escândio continua sendo “the best choice for our current fuel cell platform”, ainda que existam alternativas [Bloom Energy, 7 July 2026]. A Bloom não divulga quantos gramas usa por megawatt, e por isso esta redação não consegue estimar quanto escândio Cheyenne vai consumir. O que dá para dizer é que um mercado de 80 toneladas ganhou um comprador cujas encomendas se medem em gigawatts.
Os preços não autorizam pânico. O óxido de escândio teve média de US$ 890 a 1.000 o quilo em 2021 e de cerca de US$ 640 em 2025 [USGS, February 2026]. Pela conta da redação, uma queda de 28% a 36%. Não falta oferta hoje. O risco está na concentração, não no volume.
O Brasil nessa história
O Brasil ainda não aparece no mapa. O USGS lista recursos identificados de escândio na Austrália, Canadá, China, Finlândia, Guiné, Cazaquistão, Madagascar, Noruega, Filipinas, Rússia, África do Sul, Ucrânia e Estados Unidos, e o Brasil não está entre eles [USGS, February 2026]. A pista brasileira mais próxima é o projeto Homer, da Rare Earths Americas, na província alcalina de Goiás, onde o escândio “returns notable grades in weathered zones” e ainda exige estudo metalúrgico específico; a primeira estimativa de recursos está prevista para 2027 [Geomechanics.io, 24 September 2026, first reported by MINING.COM]. A Bloom diz que recupera o escândio como subproduto do processamento de titânio, níquel, cobalto e urânio [Bloom Energy, 7 July 2026]. Se algum circuito brasileiro desses metais comporta uma etapa de recuperação de escândio é uma pergunta que esta redação ainda não viu ser testada publicamente.
O modelo de energia é o outro contraste. Os data centers brasileiros estão se ligando à rede, não montando geração ao lado dela: foram 68 pedidos de conexão em 37 municípios até dezembro de 2025, 65% deles de empresas de energia renovável [Mongabay, 24 August 2026]. O problema brasileiro é sobra de energia limpa que nem sempre pode ser despachada, e os cortes de geração custaram R$ 3,2 bilhões às empresas no primeiro semestre de 2025 [same source]. Um parque de células a combustível como o de Wyoming foi pensado para uma rede que não entrega a tempo. Por esses números, a restrição que pesa no Brasil está mais perto do oposto.
Estados Unidos
Os Estados Unidos não extraíram nem recuperaram escândio em escala comercial em 2025 e dependem de importações para 100% do consumo. Os registros de embarque indicam que, de 2021 a 2024, 89% do óxido importado veio do Japão, refinado a partir de matéria-prima filipina, e 11% da China [USGS, February 2026]. Washington começa a se mexer: a Defense Logistics Agency planeja comprar mais de 6.000 quilos de óxido de escândio para o estoque estratégico, ao longo de cinco anos, de uma operação em Sorel-Tracy, no Quebec, e o Departamento de Defesa destinou US$ 10 milhões e US$ 29,9 milhões a duas iniciativas de oferta doméstica em 2025 [same source].
O relatório anual da Bloom é mais cauteloso que o blog da empresa. Diz que a produção de células “requires rare earth elements”, que a Bloom depende de “a limited number of suppliers” e, em alguns casos, de “sole suppliers” para materiais “in limited supply”, e que não espera que a disponibilidade de terras raras chinesas afete sua previsão de produção para 2026 [Bloom Energy 10-K for 2025]. O escândio não é citado. Já o blog afirma que a Bloom compra óxido de escândio “from multiple sources and suppliers across multiple countries” e que sua cadeia comporta até 25 GW por ano [Bloom Energy, 7 July 2026]. As duas coisas podem ser verdade. Só o blog traz o detalhe sobre o escândio, e não cita fornecedores nem volumes.
China
A China lidera a produção mundial de escândio e, em abril de 2025, incluiu controles de exportação específicos para metal, ligas, óxidos e compostos de escândio. Em dezembro de 2025 esses controles continuavam em vigor, embora Pequim tivesse começado a emitir licenças gerais para exportadores selecionados [USGS, February 2026]. A Bloom diz não depender da China para o óxido de escândio [Bloom Energy, 7 July 2026]. Num mercado de 80 toneladas, o regime de licenças do maior produtor é poder de barganha na margem.
O que isso significa
As células a combustível transformam parte do problema de rede da IA num problema de materiais. Para a Google, a troca compensa enquanto o material for barato e as quantidades, pequenas, e só se sustenta se a oferta de subproduto fora da China crescer junto com a fábrica da Bloom. A expansão canadense em Sorel-Tracy mira 9 toneladas por ano [USGS, February 2026], o que, pela conta da redação, equivale a cerca de 11% da produção mundial de 2025. Na leitura desta redação, a oportunidade para Brasil, Guiné, Madagascar e África do Sul é um circuito de subproduto acoplado a minas e usinas que já existem, e não uma mina de escândio.
O que acompanhar
- O prazo de dezembro de 2026 da AEP. Se a AEP confirma que as novas condições do contrato de venda de Cheyenne foram cumpridas, agora que a Google aparece como compradora [AEP 10-Q, second quarter 2026].
- A linha de 2 GW da Bloom até o fim do ano. A conclusão de Fremont no prazo põe à prova, pela primeira vez em escala, a promessa de escândio para 25 GW [Bloom Energy 10-K for 2025].
- As licenças chinesas para o escândio. Qualquer restrição às licenças gerais, ou novas regras específicas para o escândio, no relatório do USGS de 2027 ou em avisos do MOFCOM. Uma mudança apareceria primeiro no preço do óxido na China, que estava em US$ 640 o quilo [USGS, February 2026].