Do Alto Paranaíba a Évian: o momento dos minerais críticos do Brasil acelera
Um gigante asiático de baterias apoiado pela TDK toma participação direta em projeto brasileiro de terras raras e nióbio enquanto Lula apresenta a mesma geologia aos líderes do G7. Dois eventos, uma semana, e um sinal de que o Brasil não é mais mero espectador no jogo de xadrez das cadeias de suprimento.

O que está acontecendo
Dois eventos, separados por duas semanas e dois continentes, contam a mesma história: o Brasil está sendo puxado da periferia para o centro da disputa global por minerais críticos.
Em 2 de junho de 2026, a Amperex Technology Limited (ATL), fabricante de baterias de íon-lítio sediada em Hong Kong e controlada pela TDK Corporation do Japão, reestruturou sua joint venture de três anos com a St George Mining (ASX: SGQ). A ATL trocou sua participação de 10% no nível de projeto no portfólio de lítio do Lithium Star, na Austrália Ocidental, por 12,5 milhões de ações da St George a A$0,16 cada. A transação de A$2 milhões, precificada com prêmio de 36% sobre a média ponderada por volume de 30 dias, transforma a ATL em acionista direta da St George. Isso significa que a ATL agora tem exposição ao ativo principal da St George: o projeto de terras raras e nióbio de Araxá, em Minas Gerais.
Em 15-17 de junho de 2026, o presidente Lula deve estar em Évian-les-Bains, na França, como convidado na Cúpula de Líderes do G7. A resiliência das cadeias de suprimento de minerais críticos é uma das três principais prioridades da presidência francesa do G7. O Brasil foi convidado como um dos quatro países não membros do G7. A mensagem de Lula, antecipada pelo ministro da Fazenda Dário Durigan na reunião de ministros das finanças do G7 em Paris em 18-19 de maio, é consistente: o Brasil tem a geologia. O que quer é capital, transferência de tecnologia e industrialização doméstica. Não mera exportação.
O acordo com a ATL é a camada de mercado de capitais desse discurso. A cúpula do G7 é a camada diplomática. Ambos estão acontecendo na mesma quinzena.
O projeto Araxá: o que a ATL está comprando
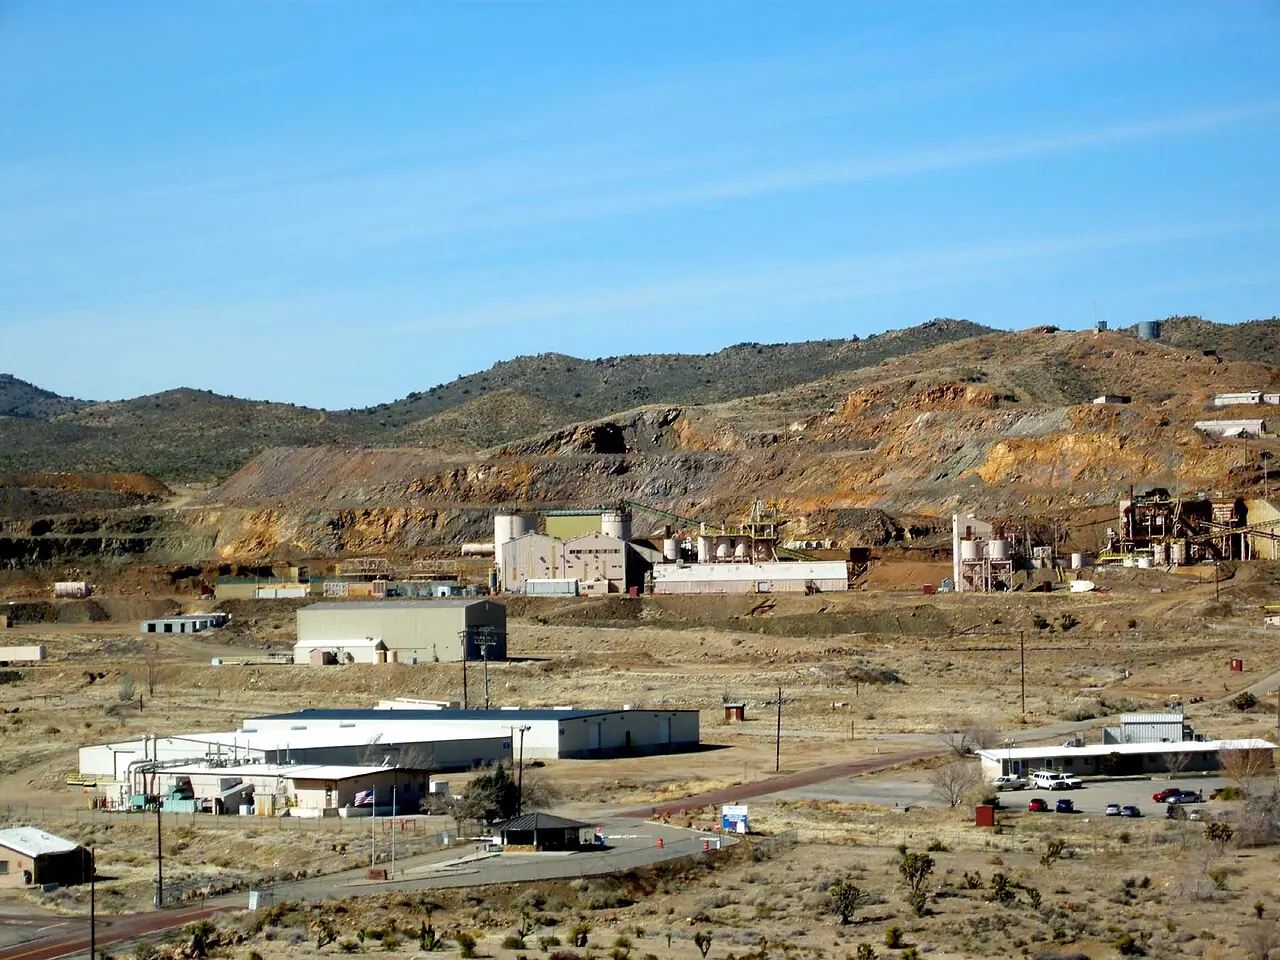
O projeto Araxá da St George está localizado no Complexo Carbonatítico do Barreiro, a cerca de 6 km da cidade de Araxá, na região do Alto Paranaíba, em Minas Gerais. É a mesma formação geológica que abriga a CBMM, empresa controlada pela família Moreira Salles que produz cerca de 80% do nióbio mundial.
A atualização do recurso JORC de março de 2026 é substancial:
| Classificação | Toneladas (Mt) | TREO (%) | Nb₂O₅ (%) |
|---|---|---|---|
| Medido | 8,02 | 5,23 | 1,06 |
| Indicado | 21,46 | 4,31 | 0,63 |
| Total M&I | 29,49 | 4,56 | 0,75 |
| Inferido | 41,42 | 3,71 | 0,52 |
| Total | 70,91 | 4,06 | 0,62 |
Um adicional de 24,56 Mt a 0,52% Nb₂O₅ situa-se fora do envelope do recurso TREO, elevando o inventário total de nióbio para 95,47 Mt.
O teor de TREO de 4,06% é inferior ao do Mt Weld da Lynas (7,9%) ou do Mountain Pass da MP Materials (7,98%). Mas Araxá é o maior depósito de terras raras em rocha dura hospedado em carbonatito da América do Sul, e o co-produto nióbio muda a economia. Os testes metalúrgicos da St George produziram um concentrado de flotação de 15,7% TREO com aproximadamente 82% de recuperação combinada de REE. Uma planta piloto está programada para o terceiro/quarto trimestre de 2026. A primeira produção comercial está prevista para 2028.
A equipe da St George é composta por ex-executivos da CBMM, incluindo Thiago Amaral (17+ anos na CBMM) e Adriano Rios (ex-gerente de produção da CBMM). A proximidade com a infraestrutura operacional, mão de obra e ecossistema regulatório da CBMM não é uma parceria formal, mas é uma vantagem operacional real.
Por que a ATL reestruturou: de parceira de projeto a acionista corporativa
A ATL e a St George criaram a joint venture Lithium Star em outubro de 2023 para explorar lítio de rocha dura na Austrália Ocidental. A ATL investiu US$3 milhões por uma participação de 10%, com direitos de aumentar sua participação e direito de primeira recusa sobre offtake de lítio.
A reestruturação de junho de 2026 muda a geometria. A St George agora possui 100% do Lithium Star. A ATL torna-se acionista da empresa-mãe. A racionalização é direta: a ATL, uma das maiores fabricantes de células de bateria de íon-lítio do mundo, ganha exposição a nióbio e terras raras (materiais para baterias de próxima geração, ímãs e eletrônica de potência) sem gerenciar uma JV de exploração júnior. A St George simplifica sua estrutura de propriedade e traz um grande fabricante global de baterias para seu registro de acionistas antes das negociações de viabilidade e offtake.
A ATL também mantém um direito de primeira recusa sobre até 25% dos produtos de lítio de desenvolvimentos bem-sucedidos do Lithium Star, e um desconto de 8% em contratos de offtake de longo prazo precificados contra benchmarks internacionais.
O acordo requer aprovação dos acionistas em uma assembleia geral programada para início de julho de 2026.
Ângulo Brasil: a cauda de vento regulatória
O timing não é acidental. A Câmara dos Deputados aprovou a Política Nacional de Minerais Críticos e Estratégicos (PNMCE) em 6 de maio de 2026, por votação de 343 a 97. O projeto, agora no Senado, estabelece:
- Um Conselho Nacional de Industrialização de Minerais Críticos e Estratégicos vinculado à Presidência, com poderes para aprovar projetos, monitorar mudanças de propriedade e ratificar contratos internacionais
- R$5 bilhões em créditos fiscais para 2030-2034 (limitados a 20% dos investimentos)
- Um Fundo de Garantia de Atividade Mineral com contribuição federal inicial de R$2 bilhões
- Expansão do regime de incentivo à infraestrutura REIDI para a cadeia de minerais críticos
O governo abandonou planos anteriores de criar uma estatal Terrabrás após resistência da indústria. O framework final depende de investimento privado com supervisão federal e incentivos.
A mensagem para o capital estrangeiro é calibrada: invista no Brasil, mas construa capacidade de processamento no Brasil, e compartilhe tecnologia com universidades brasileiras. Essa é a condição que Lula estabeleceu em sua reunião de maio de 2026 com Donald Trump, e é a mesma mensagem que Durigan levou a Paris.
Ângulo EUA: friendshoring encontra geologia brasileira
Os EUA têm aproximadamente US$600 milhões investidos em projetos brasileiros de minerais críticos, segundo estimativas públicas. A USA Rare Earths comprometeu cerca de US$2,8 bilhões em aquisições de terras raras brasileiras. Um Acordo de Minerais Críticos (CMA) formal entre Washington e Brasília está em negociação ativa.
O próprio registro de acionistas da St George conta a história. A Hancock Prospecting, veículo de Gina Rinehart, investiu A$22,5 milhões no aumento de capital de A$72,5 milhões da St George em outubro de 2025, adquirindo cerca de 6% da empresa. Rinehart já é a maior acionista da MP Materials (terras raras dos EUA) e detém cerca de 8% da Lynas Rare Earths. Sua presença na St George sinaliza que o capital australiano vê REE-nióbio brasileiro como uma aposta complementar aos ativos dos EUA e da Austrália.
A St George também participou do Fórum Brasil-EUA de Minerais Críticos em São Paulo em 20 de março de 2026, e nomeou a Worley como consultora técnica de viabilidade. O interesse de offtake dos EUA não é hipotético. Está sendo cultivado.
Ângulo China: a lacuna que a ATL tenta fechar
A China domina cerca de 70% da mineração de terras raras e 90% da fabricação de separação e ímãs. Apertou controles de exportação sobre gálio, germânio, grafite, tungstênio e antimônio ao longo de 2024-2025, e o arcabouço regulatório de terras raras do MIIT está em consulta pública com prazo de 28 de maio de 2026.
A ATL é subsidiária da TDK, e a TDK é japonesa. Mas a ATL fabrica na China e atende mercados de EV e eletrônicos de consumo chineses. Seu investimento na St George não é anti-China. É seguro de diversificação. Um fabricante de baterias que depende de matéria-prima de REE e nióbio processada na China quer uma segunda fonte. O Brasil, com a geologia certa e um framework de investimento favorável, é essa segunda fonte.
A leitura competitiva: a China não ficará parada se capital ocidental e japonês construir um pipeline paralelo de REE-nióbio no Brasil. Espere que SOEs chinesas (Chinalco, CMOC, China Minmetals) prospectem ativos brasileiros mais agressivamente. O projeto de terras raras Serra Verde em Goiás, já de propriedade estrangeira e sob investigação do CADE, é um precedente.
O que isso significa
Para investidores: A reestruturação da ATL é um evento de validação. Um grande fabricante de baterias pagou um prêmio de 36% para obter exposição a Araxá no nível corporativo, não no nível de projeto. Isso é um voto de confiança no ativo, mas também um sinal de que a competição por offtake de REE e nióbio não-chinês está se intensificando.
Para o Brasil: O país está passando de “potencial” para “posicionado”. O projeto PNMCE, o convite do G7, o investimento da Hancock e agora a participação da ATL apontam todos na mesma direção. O risco é a execução: lacunas de infraestrutura, escassez de capacidade de processamento, e o longo caminho de recurso JORC a mina operacional.
Para resiliência da cadeia de suprimento: Araxá ainda não é uma mina. Mas é o projeto de REE-nióbio mais avançado no Hemisfério Ocidental fora do Mountain Pass. Se alcançar produção em 2028-2029, será o primeiro novo grande produtor de terras raras na América do Sul.
O que observar
- Julho de 2026: Votação dos acionistas da St George sobre a emissão de ações da ATL. Se aprovada, a ATL se torna um detentor estratégico de longo prazo.
- T3/T4 2026: Comissionamento da planta piloto de Araxá. Resultados metalúrgicos determinarão se o concentrado de 15,7% TREO pode ser escalado.
- 17-18 de junho de 2026: 3º Summit de Minerais Críticos do Brasil em Belo Horizonte, imediatamente após a cúpula do G7. Fique atento a MOUs, anúncios de investimento ou discussões de framework de offtake.
- Votação do Senado sobre PNMCE: Esperada antes das eleições gerais brasileiras de outubro de 2026. Se atrasada, a janela legislativa se estreita.
- Resposta chinesa: Quaisquer protocolos no CADE, tentativas de aquisição, ou movimentos diplomáticos de SOEs chinesas visando ativos brasileiros de REE ou nióbio.
Fontes: Comunicados da St George Mining à ASX (2 de junho, 3 de março, 16 de fevereiro de 2026); documentos da presidência francesa do G7 2026; registro de votação da Câmara dos Deputados do Brasil (6 de maio de 2026); Valor International; Mining.com; briefs de política da Covington & Burling.


