Banco Mundial eleva em 18% a previsão do cobre para 2027, mas o próprio gráfico do banco dá à IA só um décimo do aumento da demanda
No relatório de outubro, o banco passou a prever cobre a US$ 13 mil por tonelada, em média, em 2027, ante US$ 11 mil em abril, e cita IA e data centers entre os motores da demanda. Os dados por trás da conta, da S&P Global, põem a IA em 1,1 milhão de toneladas em 2025 e 2,5 milhões em 2040: cerca de 4% do total de 2025 e perto de um décimo do crescimento até 2040. Para explicar o preço, o banco aponta antes para minas e tarifas.
O Banco Mundial divulgou em 28 de outubro a edição de outubro de 2026 do Commodity Markets Outlook. No cobre, a mudança mais visível está na tabela de projeções: média de US$ 13.200 por tonelada em 2026 e de US$ 13 mil em 2027, contra US$ 12 mil e US$ 11 mil na edição de abril [World Bank CMO, Oct 2026, Table 1]. A previsão para 2027 subiu, portanto, cerca de 18% (cálculo da redação).
O relatório também dá à IA uma linha própria. Um gráfico intitulado “Drivers of future metals demand” separa a demanda em uso econômico básico, transição energética, IA e data centers e defesa [World Bank CMO, Oct 2026, Figure 4.F]. Os números mostram uma linha de IA que existe, mas é pequena. E, quando explica o preço, o próprio banco fala sobretudo de oferta e comércio.
O que está acontecendo
- A projeção. O cobre subiu 6% no terceiro trimestre em relação ao segundo e renovou recordes em outubro. O banco espera alta de 33% na média de 2026, para um recorde, seguida de quedas de 2% em 2027 e de 4% em 2028, com preços ainda “near record highs” [World Bank CMO, Oct 2026, p. 42]. A média de 2025 foi de US$ 9.947 [mesma fonte, Table 1].
- Por que subiu. A explicação do banco começa pela oferta e pelo comércio, não pelos data centers: interrupções em minas, efeitos do clima na Indonésia, queda de teor do minério no Chile, possíveis restrições da República Democrática do Congo à exportação de concentrado e a incerteza tarifária nos Estados Unidos, que atraiu cobre refinado para armazéns americanos. Segundo o relatório, a demanda global “declined slightly in the first half of 2026” e deve se firmar em 2027 e 2028, puxada por redes elétricas, data centers e veículos elétricos [mesma fonte, p. 42].
- A linha da IA. Os dados da Figura 4.F, que o banco atribui ao relatório de 2026 da S&P Global Copper in the Age of AI, situam IA e data centers em 1,1 milhão de toneladas em 2025, 1,8 milhão em 2030, 1,8 milhão em 2035 e 2,5 milhões em 2040. O uso econômico básico vai de 18,4 milhões para 23,3 milhões de toneladas e a transição energética, de 8,6 milhões para 15,6 milhões, no mesmo intervalo [World Bank CMO, Oct 2026, arquivo de dados da Figure 4.F]. Por essas contas, a IA responde por cerca de 3,9% do total de 2025, por cerca de 5,9% do total de 2040 e por perto de 10% do crescimento entre as duas datas. A transição energética fica com metade (cálculo da redação).
- A tese do regime. O banco afirma que “the structural conditions for an entrenched regime of elevated base metal prices seem increasingly present”, por causa da migração do investimento para setores intensivos em metais básicos e dos “decade-plus timelines for exploration and mine construction” [mesma fonte, p. 41]. Nos dados de minerais críticos, as medianas de cada etapa entre descoberta e produção somam 15,5 anos nas economias emergentes e em desenvolvimento e 14,3 anos nas avançadas (cálculo da redação a partir da Figura 20.D, que cobre 127 minas que entraram em produção entre 2002 e 2023).
- O quadro geral. O índice geral de commodities do banco deve subir 23% em 2026 e cair 7% em 2027; os metais sobem 25% em 2026, com alumínio, cobre e estanho em níveis recordes [World Bank press release, 28 Oct 2026].
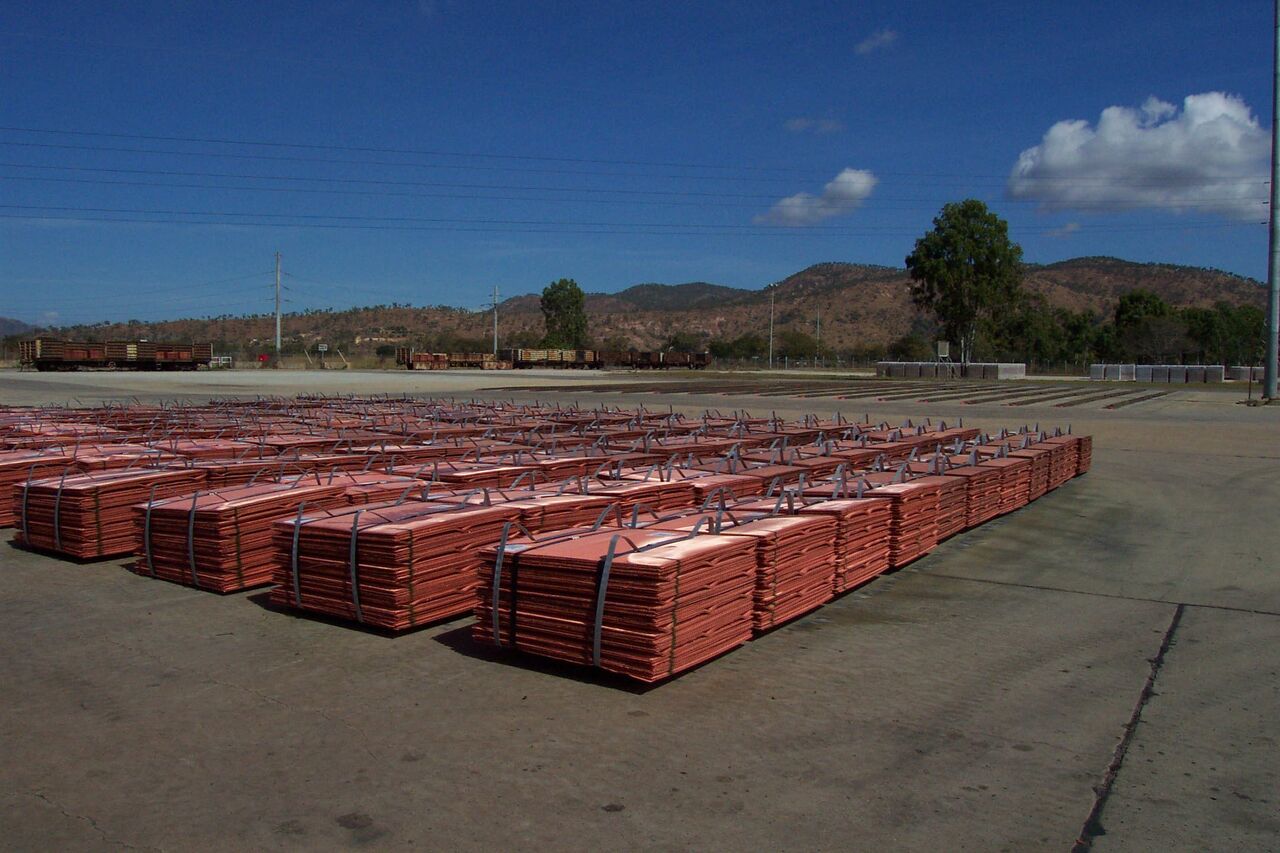
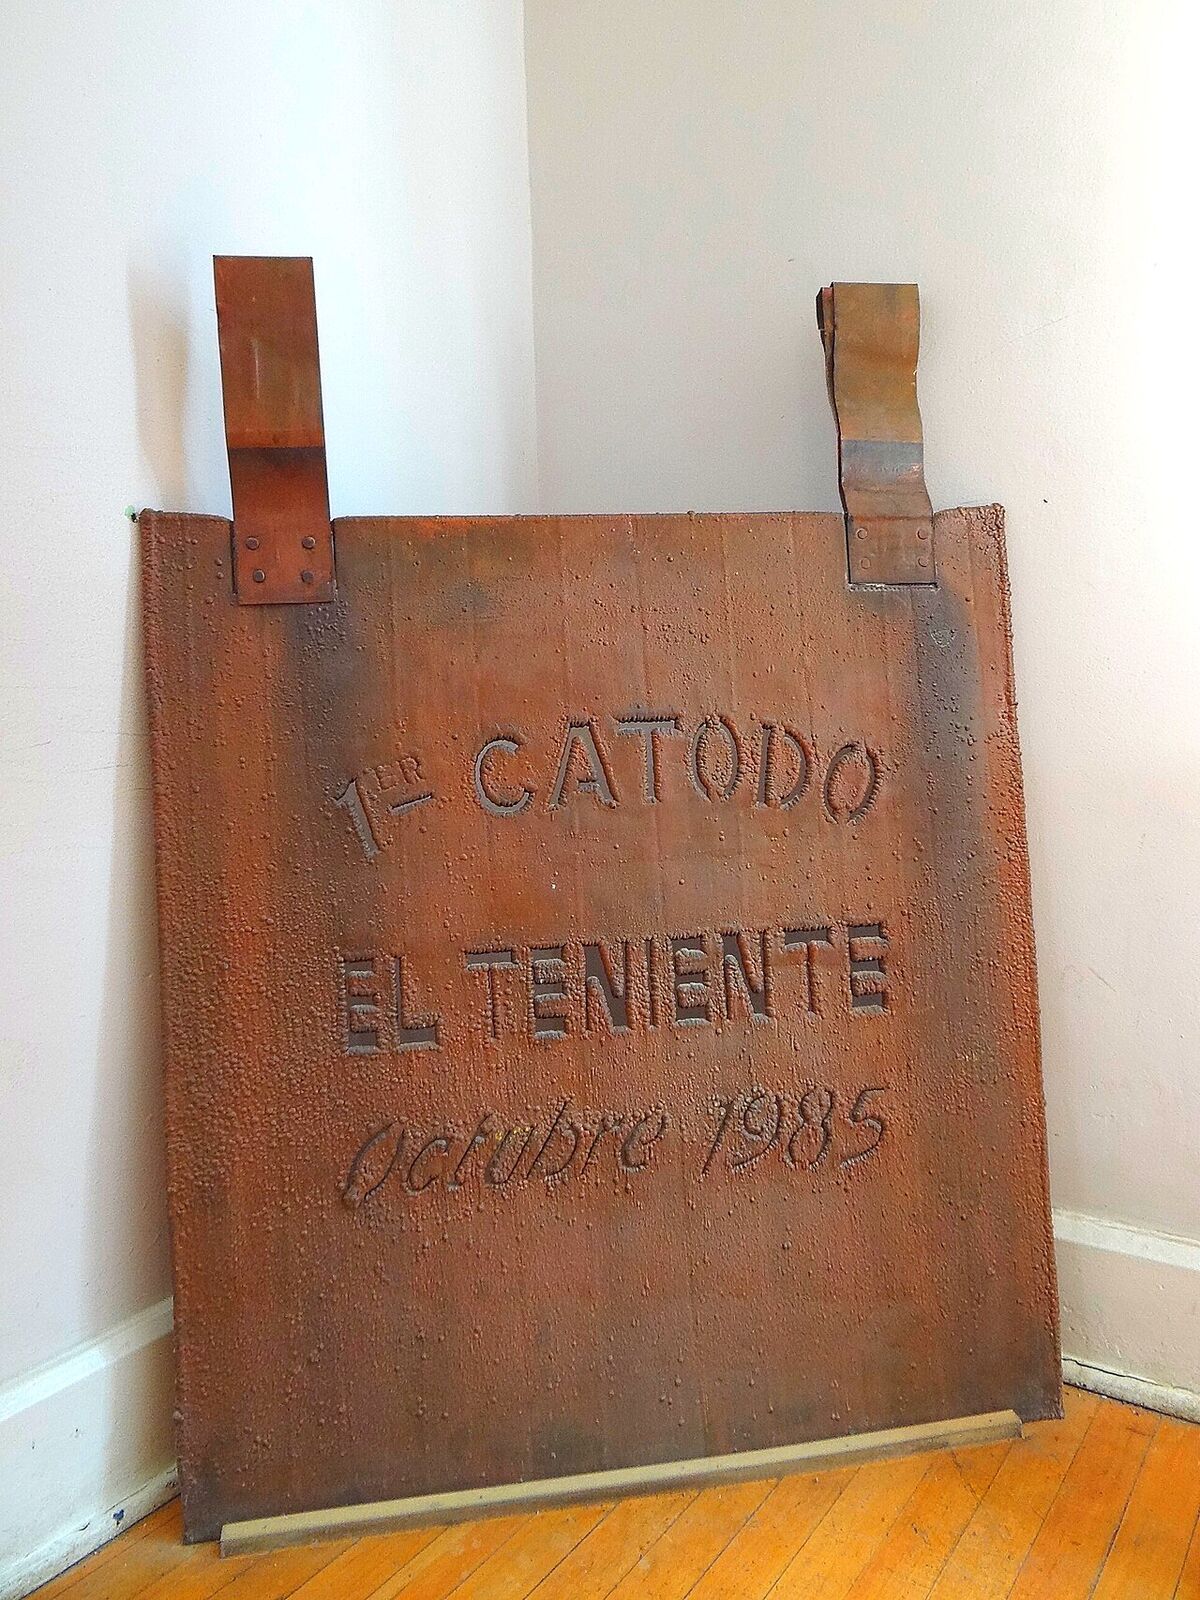
Foto: o primeiro catodo de cobre produzido na mina El Teniente, em 1985, exposto no museu da mineração de Sewell, no Chile. A imagem ilustra o cobre refinado em geral, não um embarque ou uma operação citada na projeção.
O Brasil
A Vale aparece dos dois lados do relatório. No minério de ferro, o banco projeta queda de 2% em 2026 e de 3% em 2027 e em 2028, e espera que a produção da Austrália e do Brasil continue “ample” [World Bank CMO, Oct 2026, p. 44]. No cobre, o cenário é de recorde. A Vale produziu 98,4 mil toneladas de cobre no segundo trimestre, das quais 78,3 mil em Salobo e Sossego, no Pará. Nessas duas minas, o preço médio realizado foi de US$ 14.062 por tonelada; o número vale só para Salobo e Sossego e não inclui o cobre das operações de níquel da Vale no Canadá [Vale 2Q26 production and sales report, 21 Jul 2026]. Esse preço já fica cerca de 8% acima da média que o banco projeta para 2027 (cálculo da redação).
Só como ordem de grandeza: o aumento de 0,7 milhão de toneladas na demanda da IA entre 2025 e 2030, segundo os dados da S&P, equivale a pouco mais que o dobro da produção das minas do Pará no segundo trimestre, anualizada (cálculo da redação). É uma comparação de tamanho; não quer dizer que o Brasil abasteça data centers. A Vale divulga os números do terceiro trimestre no Relatório de Desempenho do 3T26, após o fechamento do mercado em 29 de outubro, a primeira vez em que produção e resultado financeiro saem juntos [Vale Form 6-K, 1 Oct 2026].
Estados Unidos
Foi nos Estados Unidos que se formou a alta de 2026. A incerteza sobre possíveis tarifas ao cobre refinado abriu um prêmio considerável da COMEX sobre a LME, atraiu metal para armazéns americanos e pressionou os preços na LME. A diferença “narrowed substantially by September”, mas os estoques da COMEX estão perto das máximas históricas e não se sabe se as tarifas entram em vigor em janeiro de 2027 [World Bank CMO, Oct 2026, p. 42]. A proclamação de 2025 sobre importações de cobre pediu ao secretário de Comércio uma atualização do mercado até 30 de junho de 2026, para que o presidente decidisse se cabe uma tarifa escalonada sobre o cobre refinado, de 15% a partir de 1º de janeiro de 2027 e de 30% a partir de 1º de janeiro de 2028 [Proclamation, Federal Register, 5 Aug 2025]. Metal parado em armazém à espera de uma tarifa é cobre que ainda não virou cabo nem barramento, de data center ou de qualquer outra coisa.
China
Na China, o limite aparece no alumínio, o outro metal básico que o banco associa aos data centers. O país responde por cerca de 60% da produção mundial e opera perto do teto oficial de fundição, de 45 milhões de toneladas por ano. O banco prevê média recorde de US$ 3.250 por tonelada para o alumínio em 2026, com demanda sustentada por “data centers, electrification, transport and packaging” [World Bank CMO, Oct 2026, pp. 41 e 42]. Com a produção chinesa encostada no teto, o aumento da oferta tem de vir sobretudo de fora, e o banco conta com a recuperação do Golfo e com nova capacidade na África e na Ásia [mesma fonte]. Os dados do relatório registram ainda 147 medidas comerciais restritivas sobre minerais críticos no mundo em 2026, até setembro, depois de 228 em 2025 [mesma fonte, Figure 20.B, dados da Global Trade Alert].
África e América Latina
A oferta descrita pelo banco está no Sul. O teor do minério chileno cai, as restrições à exportação na República Democrática do Congo “could also constrain copper concentrate trade” e a Guiné, maior exportadora de bauxita, pode restringir as vendas externas [World Bank CMO, Oct 2026, pp. 41 e 42].
O que isso significa
O relatório de outubro confirma o preço recorde do cobre e coloca a IA no gráfico da demanda, mas não diz que a IA está formando o preço. Nas palavras do banco, a alta de 2026 “partly reflects mining disruptions and dislocations between major refined copper markets”, e esse descasamento vem da formação de estoques nos Estados Unidos por causa das tarifas [World Bank CMO, Oct 2026, p. 42]. Os data centers entram como sustentação para 2027 e 2028 e, nos dados da S&P, são um entre quatro vetores, com cerca de um sexto do peso da transição energética em 2040. Um detalhe interessa a quem modela a demanda da IA: a linha fica estável em 1,8 milhão de toneladas entre 2030 e 2035 antes de voltar a subir. São números da S&P, e há estimativas diferentes. A Fastmarkets, na cobertura da LME Week, situou a demanda dos data centers em cerca de 1 milhão de toneladas, e Graeme Train, da Trafigura, disse que mais 1 milhão ou 2 milhões podem ser somados nos próximos cinco anos [Fastmarkets, 20 Oct 2026]. Uma linha de IA mais alta reforçaria uma projeção que já se apoia na oferta. O TAI, índice de materiais de IA desta redação, estava em 87,6 na atualização semanal de 24 de outubro [Tantalum indexes, 24 Oct 2026].
O que acompanhar
- O Relatório de Desempenho do 3T26 da Vale, em 29 de outubro, após o fechamento. A produção de cobre de Salobo e Sossego e o preço realizado, em comparação com a média de US$ 13.200 que o banco projeta para 2026.
- A decisão americana sobre a tarifa do cobre refinado, antes de 1º de janeiro de 2027. Qualquer que seja, ela muda o volume de metal parado nos armazéns da COMEX, que o banco aponta como uma das causas do aperto na LME neste ano.
- O relatório de abril de 2027 do Banco Mundial. Se a projeção de US$ 13 mil para 2027 se mantém e se a linha de IA e data centers sai do 1,8 milhão de toneladas indicado para 2030.
Correção, 29 de outubro de 2026: uma versão anterior atribuía o preço realizado de US$ 14.062 por tonelada a todo o cobre da Vale. A empresa informa esse número apenas para as operações de cobre, Salobo e Sossego, no Pará. A comparação com a projeção do Banco Mundial não muda.
Fontes
Cada rótulo abaixo corresponde a uma citação entre colchetes no texto. Documentos oficiais estão marcados como primários; reportagens e imprensa setorial, como secundários. Os números marcados como “cálculo da redação” são contas nossas a partir desses dados.
- World Bank CMO, Oct 2026 (primário). Banco Mundial, Commodity Markets Outlook, October 2026, licença CC BY 3.0 IGO: PDF. Tabela 1 (projeções de cobre e alumínio e comparação com abril de 2026), páginas impressas 41 a 44 (metais básicos), Figuras 4.F, 20.B e 20.D. Dados das figuras no arquivo de dados e gráficos do relatório. A nota da Figura 4.F credita a S&P Global, Copper in the Age of AI: Challenges of Electrification (2026); os números da IA são estimativas da S&P reproduzidas pelo banco. Esta é uma adaptação de trecho da obra original do Banco Mundial; as opiniões expressas são de responsabilidade exclusiva desta redação e não são endossadas pelo Banco Mundial.
- World Bank press release, 28 Oct 2026 (primário). “Commodity Prices Set to Increase by 23% in 2026 as Global Shocks Mount”: worldbank.org.
- Vale 2Q26 production and sales report, 21 Jul 2026 (primário). Vale S.A., “Relatório de produção e vendas da Vale no 2T26”: PDF. O preço realizado de US$ 14.062 por tonelada se refere só a Salobo e Sossego; considerando também o cobre das operações de níquel, o preço foi de US$ 14.095, conforme o Form 6-K em inglês.
- Vale Form 6-K, 1 Oct 2026 (primário). “3Q26 performance report dates”: sec.gov.
- Proclamation, Federal Register, 5 Aug 2025 (primário). “Adjusting Imports of Copper Into the United States”: govinfo.gov.
- Fastmarkets, 20 Oct 2026 (secundário, cobertura de evento setorial). “Data centre copper demand nears 1 million tonnes, tin price doubles: LME Week metals debate”: fastmarkets.com.
- Tantalum indexes, 24 Oct 2026 (índice desta redação). Ver a metodologia.
Cálculos da redação. 18%: US$ 13 mil / US$ 11 mil = 1,182. Cerca de 3,9%: 1,1 / (18,4 + 8,6 + 1,1 + 0,3 = 28,4) milhões de toneladas. Cerca de 5,9%: 2,5 / (23,3 + 15,6 + 2,5 + 0,9 = 42,3). Perto de 10% do crescimento: (2,5 menos 1,1 = 1,4) / (42,3 menos 28,4 = 13,9); transição energética: (15,6 menos 8,6 = 7,0) / 13,9 = 50%; “um sexto”: 2,5 / 15,6 = 0,16. Prazos de mina: 12,1 + 1,4 + 2,0 = 15,5 anos e 9,8 + 1,7 + 2,8 = 14,3 anos. Cerca de 8%: US$ 14.062 / US$ 13 mil = 1,082. Pouco mais que o dobro: Salobo e Sossego, 78,3 mil toneladas x 4 = 313 mil toneladas; 700 mil / 313 mil = 2,2.