Drax pode pedir para ligar até 500 MW de servidores de IA à usina de biomassa. A plena carga, essa demanda equivale a cerca de três quartos do volume anual do subsídio.
Drax, Brookfield e Radiant planejam um data center de mais de 1 GW na usina de Drax, no norte da Inglaterra, começando com até 100 MW em 2028. O contrato de apoio de 2027 a 2031 cobre cerca de 6 TWh por ano e permite à Drax pedir até 500 MW para um data center, se o governo britânico concordar. A lei do Redata e o polo de Ningxia, na China, já vinculam data centers a uma geração específica, cada um a seu modo.
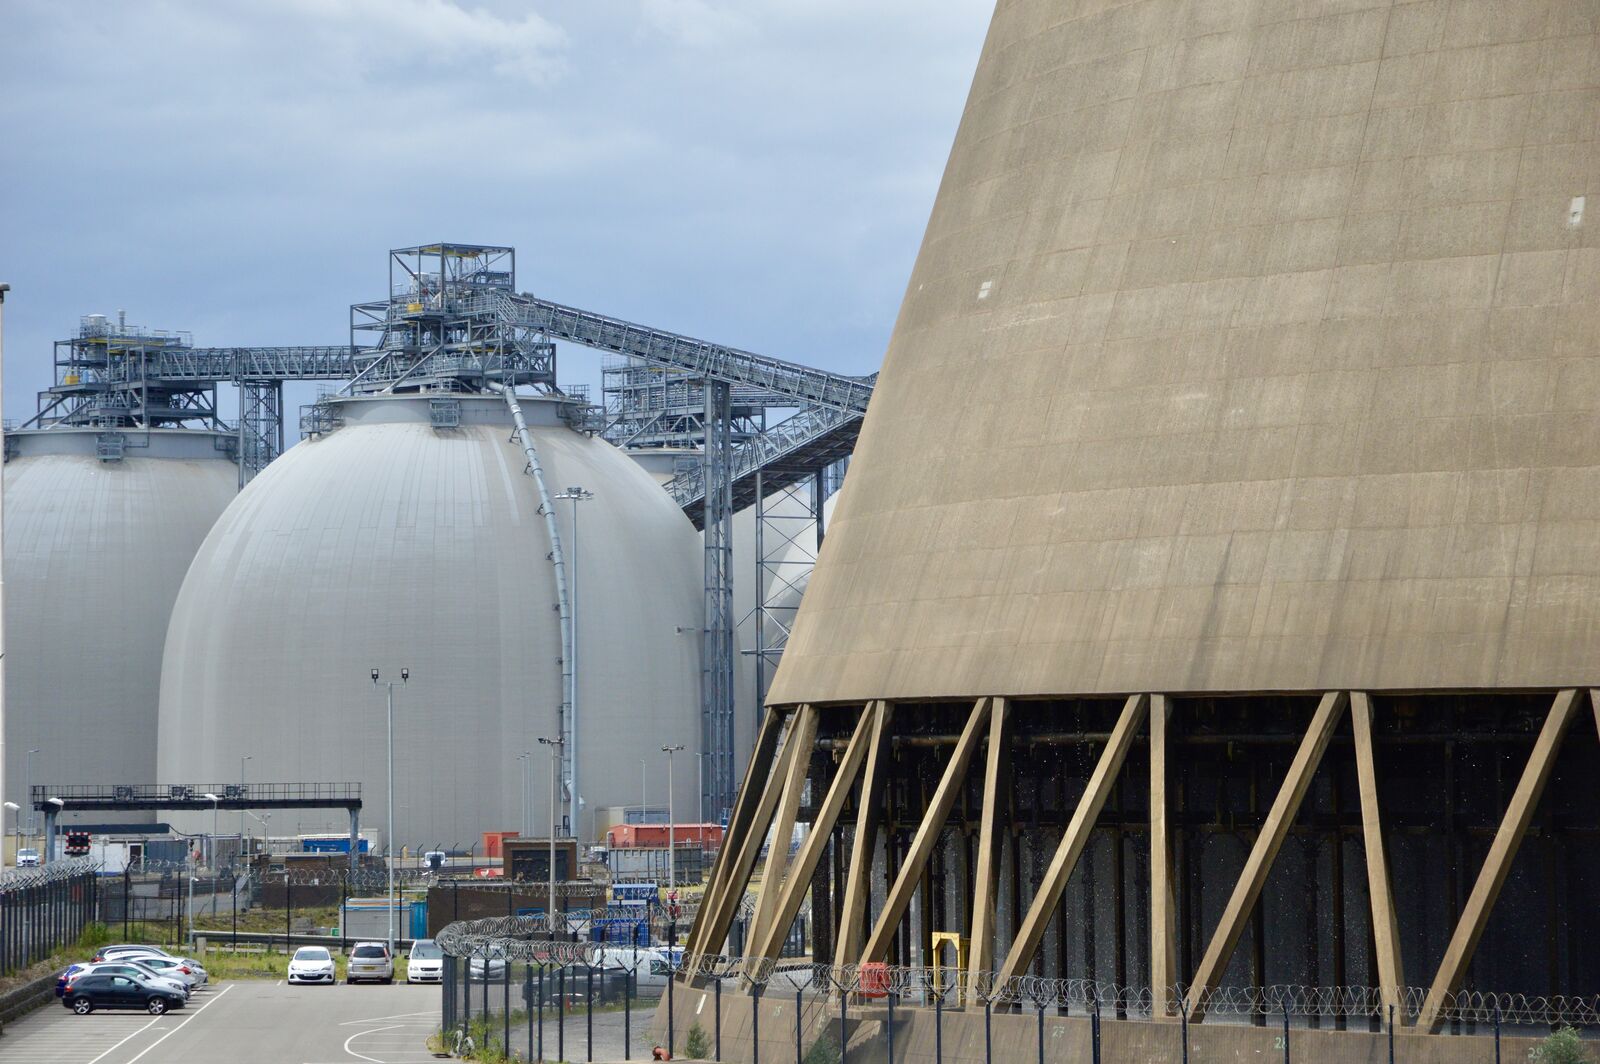
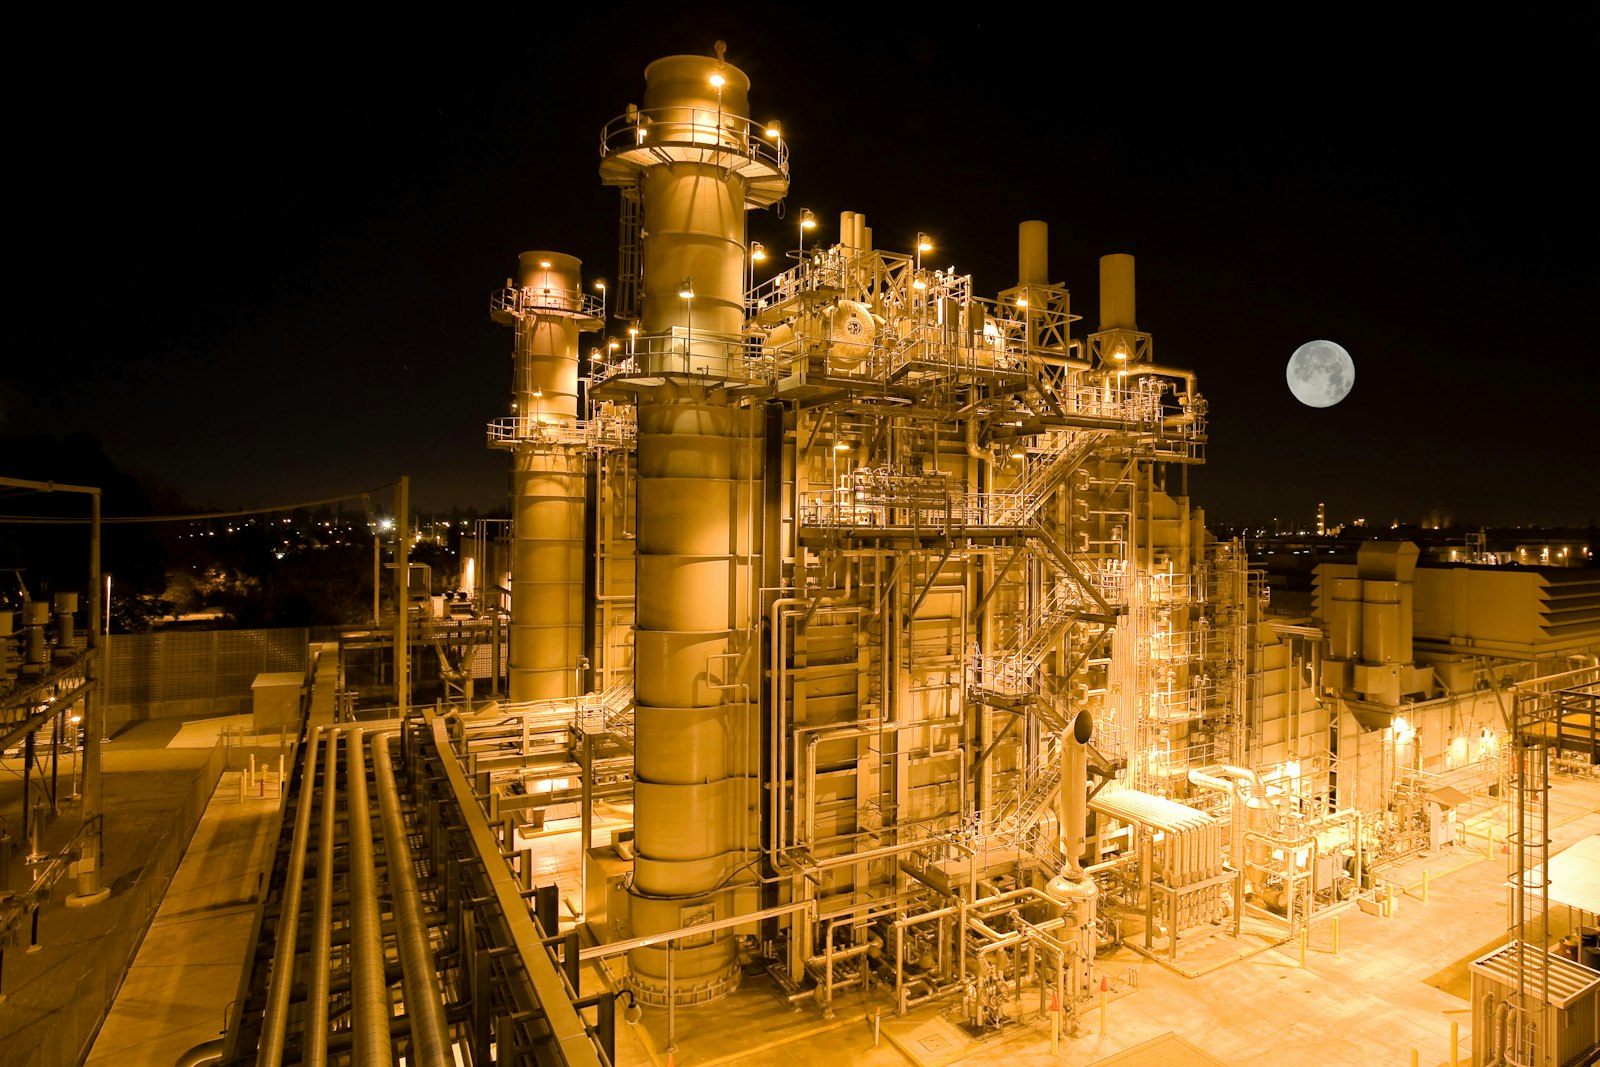
Na leitura da redação, o que falta nesse negócio não é terreno nem chip, e sim uma conexão à rede que já existe, com um gerador por trás. Em 3 de novembro, a Drax informou à bolsa de Londres que vai desenvolver, com Brookfield e Radiant, mais de 1 GW de capacidade de data center na usina de Drax, em North Yorkshire [Drax RNS, 3 Nov 2026]. A cláusula decisiva está no contrato de subsídio da empresa, que já lhe permite pedir para destinar parte da geração a biomassa a um data center.
O que está acontecendo
- O plano. A fase 1 prevê até 100 MW, com operação comercial a partir do primeiro trimestre de 2028. A fase 2 é uma “ambição” de mais 500 MW entre 2028 e 2031, e a fase 3, capacidade adicional depois de 2031. O terreno tem mais de 1.000 acres, cerca de 4 GW de acesso à rede e 2,6 GW de geração despachável em operação [Drax RNS, 3 Nov 2026].
- O dinheiro. A Brookfield estima que o investimento total possa passar de 20 bilhões de libras, chips incluídos, com 2,5 bilhões de libras iniciais na fase 1. O capital vem de uma joint venture entre Brookfield e Qai, e a Radiant é a plataforma de infraestrutura de IA da Brookfield no Reino Unido [Drax RNS, 3 Nov 2026]. O TNW converte os 20 bilhões de libras em US$ 26,8 bilhões e descreve a Qai como subsidiária da Qatar Investment Authority [TNW, 4 Nov 2026].
- A cláusula do subsídio. Em novembro de 2025 a Drax assinou com o governo britânico um Contract for Difference que cobre cerca de 6 TWh por ano de geração a biomassa de abril de 2027 a março de 2031, o equivalente, segundo a empresa, a cerca de 30% da produção de base de seus 2,6 GW. O contrato “inclui um mecanismo para a Drax solicitar que até 500 MW de capacidade sejam usados para abastecer um data center”, desde que o governo e a Low Carbon Contracts Company concordem, avaliando custo-benefício, segurança energética e sustentabilidade [Drax RNS, 3 Nov 2026; tradução da redação].
- Como a fase 2 seria abastecida. A fase 2 deve usar a geração já existente na usina, com fornecimento ininterrupto atrás do medidor, por meio de um contrato de compra de energia de longo prazo, dependendo de licenças [Drax RNS, 3 Nov 2026]. A fase 1 vai usar a infraestrutura existente para importar energia diretamente da rede [Drax RNS, 3 Nov 2026], e a Drax trabalha com o operador da rede para reaproveitar sua conexão de 100 MW, construída para exportar energia, segundo a Bloomberg [TNW, 4 Nov 2026].
- O que ainda falta. A fase 1 depende de licenças urbanísticas, regulatórias e de rede, de um inquilino, de contratos comerciais e da decisão final de investimento de cada sócio. Nenhum inquilino foi anunciado. A Radiant quer fechar clientes-âncora antes da obra, e a consulta pública deve começar em novembro de 2026 [Drax RNS, 3 Nov 2026].
A conta do título é da redação, não da Drax. Uma carga de 500 MW funcionando todas as horas do ano consumiria cerca de 4,4 TWh, perto de 73% dos 6 TWh do contrato. Data centers não rodam a plena carga o ano inteiro, e a Drax não disse quanto do volume subsidiado iria para o data center, de modo que o número é um teto, não uma projeção. O comunicado também não diz que a energia do data center sairia do volume subsidiado; esse volume é só cerca de 30% da produção de base da usina, e a comparação é de escala. Os mesmos 500 MW equivalem a cerca de 19% dos 2,6 GW da usina.
O ângulo brasileiro
O Brasil pôs a fonte de energia na lei. Para entrar no Redata, o regime tributário dos data centers, a empresa precisa “atender à totalidade da sua demanda de energia elétrica por meio de contratos de suprimento ou autoprodução” com geração “a partir de fontes renováveis ou de baixa emissão, na forma de regulamento”, e publicar relatório de sustentabilidade que informe essas fontes [Lei 15.504/2026, Art. 11-B, §1º, III e §10]. O mesmo artigo limita o consumo de água a um WUE de 0,05 litro por kWh [Lei 15.504/2026, Art. 11-B, §1º, IV]. Quais fontes contam como de baixa emissão fica para o regulamento, de modo que a lei não diz se um contrato de biomassa como o da Drax valeria no Brasil. O que ela define é o formato: um campus do Redata precisa chegar com uma fonte de energia identificada, arranjo que o contrato da Drax lhe permite pedir para oferecer no Reino Unido. A reportagem desta redação de 31 de outubro sobre Crusoe e Itaipu tratou de uma dessas fontes, na fronteira brasileira.
O ângulo americano
Parte do combustível da Drax é americano. A empresa lista operações de pellets em Aliceville e Demopolis, no Alabama, em Morehouse e LaSalle, na Louisiana, e em Amite, no Mississippi, e diz que sua área de geração “usa esses pellets para produzir eletricidade flexível e renovável para o Reino Unido” [Drax US, Pellet Operations; tradução da redação]. A tabela de maio de 2026 do Southern Environmental Law Center, sobre fábricas de pellets do sudeste americano que exportam para Europa e Ásia, lista cinco unidades da Drax nesses estados, com capacidade licenciada de 780 mil, 700 mil, 700 mil, 465 mil e 363 mil toneladas métricas secas por ano, cerca de 3 milhões de toneladas somadas, pela conta da redação [SELC, May 2026]. Capacidade licenciada não é produção, e nenhuma das fontes diz quanto disso chega a North Yorkshire. Se o pedido de 500 MW for aprovado, fibra de florestas do sul dos Estados Unidos passa a ser, em parte, insumo de computação vendida no Reino Unido. É a leitura da redação sobre o arranjo, não uma afirmação da Drax.
O ângulo chinês
A China constrói a mesma ideia com geração nova. Perto de Zhongwei, em Ningxia, o projeto da China Datang abastece um polo de computação por quatro linhas dedicadas de 110 kV que “não passam pela rede pública”, e a demanda adicional é coberta por contratos bilaterais no mercado. Uma usina solar de 500 MW, que começou o fornecimento direto em fevereiro de 2026, é a primeira parte de uma primeira fase de 2 GW que inclui ainda um parque eólico de 1,5 GW e armazenamento. Concluída a primeira fase, a geração esperada é de 4,3 TWh por ano para um consumo previsto de 2,29 TWh. As autoridades querem que as renováveis respondam por cerca de quatro quintos da energia dos data centers de IA até 2030 [TNW, 25 Jun 2026; tradução da redação]. Pela conta da redação, a geração prevista da primeira fase é cerca de 1,9 vez o consumo previsto do polo. A Drax faz o caminho inverso: instalaria uma carga numa usina que já existe e que tem um contrato de apoio previsto para começar em abril de 2027.
O que isso significa
Três sistemas já vinculam o data center a uma geração específica, em graus diferentes. A China ergue solar e eólica novas em linhas dedicadas e completa no mercado. O Brasil faz da fonte contratada uma condição do benefício fiscal. No Reino Unido, o contrato da Drax lhe permite pedir para abastecer um data center de até 500 MW a partir de uma usina de biomassa com apoio público contratado. Na leitura da redação, o caso da Drax é o teste mais difícil dos três, porque a geração da usina passa a ter apoio de um contrato público a partir de abril de 2027, e a decisão sobre até 500 MW cabe ao governo e à Low Carbon Contracts Company, não ao mercado [Drax RNS, 3 Nov 2026]. A fase 1 está planejada sobre a infraestrutura de rede existente [Drax RNS, 3 Nov 2026]. A inferência da redação é que uma conexão já pronta, mais que o gerador, explica por que usinas estão virando endereço de data centers. Tudo o que passa de 100 MW ainda é descrito pelas empresas como ambição.
O que acompanhar
- Novembro de 2026. O início da consulta pública, que as empresas esperam para este mês, antes do pedido de licença urbanística [Drax RNS, 3 Nov 2026].
- De abril de 2027 a março de 2031. O período de apoio em que a Drax pode pedir até 500 MW para um data center. Vale acompanhar se o pedido sai e como o governo e a Low Carbon Contracts Company pesam custo-benefício, segurança energética e sustentabilidade [Drax RNS, 3 Nov 2026].
- Primeiro trimestre de 2028. A meta de operação comercial da fase 1. Um inquilino-âncora anunciado antes da obra será o primeiro sinal de que os 100 MW vão sair do papel [Drax RNS, 3 Nov 2026].
Fontes
Cada rótulo corresponde a uma citação entre colchetes no texto. Citações em inglês foram traduzidas pela redação.
- Drax RNS, 3 Nov 2026 (primária). Drax Group, RNS 5051B, “Strategic partnership for GW-scale data centre”: drax.com. Fases, estimativa de investimento, termos do CfD, mecanismo de 500 MW, condições.
- Drax release, 3 Nov 2026 (primária). “Drax, Brookfield, Radiant and Qai announce £20bn partnership to deliver GW-scale data centre capacity at Drax Power Station”: drax.com.
- TNW, 4 Nov 2026 (secundária). “Drax plans a £20B AI data centre at Britain’s largest power station”: thenextweb.com. Conversão em dólares, controle da Qai e a informação da Bloomberg sobre a conexão de exportação de 100 MW.
- Lei 15.504/2026 (primária). Lei de 15 de setembro de 2026 que cria o Redata, texto original no site da Câmara dos Deputados: camara.leg.br.
- Drax US, Pellet Operations (primária, atualizada em março de 2026): drax.com/us.
- SELC, May 2026 (secundária, organização ambientalista). “Southeast U.S. Wood Pellet Plants Exporting to Europe and Asia”, mapa e tabela: selc.org.
- TNW, 25 Jun 2026 (secundária). “China wants its green power wired straight into the data centre”: thenextweb.com.