Big techs querem ser sócias de minas de cobre. A Anglo confirma as conversas, mas ninguém assinou
O presidente da Anglo American disse num evento do FT, em 15 de outubro, que empresas de tecnologia demonstraram "deep expressions of interest" em comprar participação em mineradoras para garantir metal para data centers. Washington já empresta dinheiro para cobrir a mesma lacuna, pelo Project Vault. No Brasil, a Vale diz que não há pressa para abrir o capital da sua unidade de cobre, e o ferroníquel da Anglo em Goiás tem um único comprador viável, chinês.

Até aqui, o setor de tecnologia garantiu seu metal como faz qualquer grande comprador: com contratos. Em 15 de outubro, o presidente da Anglo American, Duncan Wanblad, contou que parte desses clientes agora quer mais. Empresas de tecnologia conversaram com a mineradora sobre comprar participação acionária para assegurar os metais usados em data centers, disse ele no Metals and Mining Summit do Financial Times, em Londres, e essas conversas “are absolutely being had” [MINING.COM, 15 October 2026]. Nenhuma participação foi comprada ainda. Houve, nas palavras dele, “deep expressions of interest” [MINING.COM, 15 October 2026]. É essa a mudança que importa acompanhar: o comprador deixa de levar a tonelada e passa a querer um pedaço da mina que a produz.
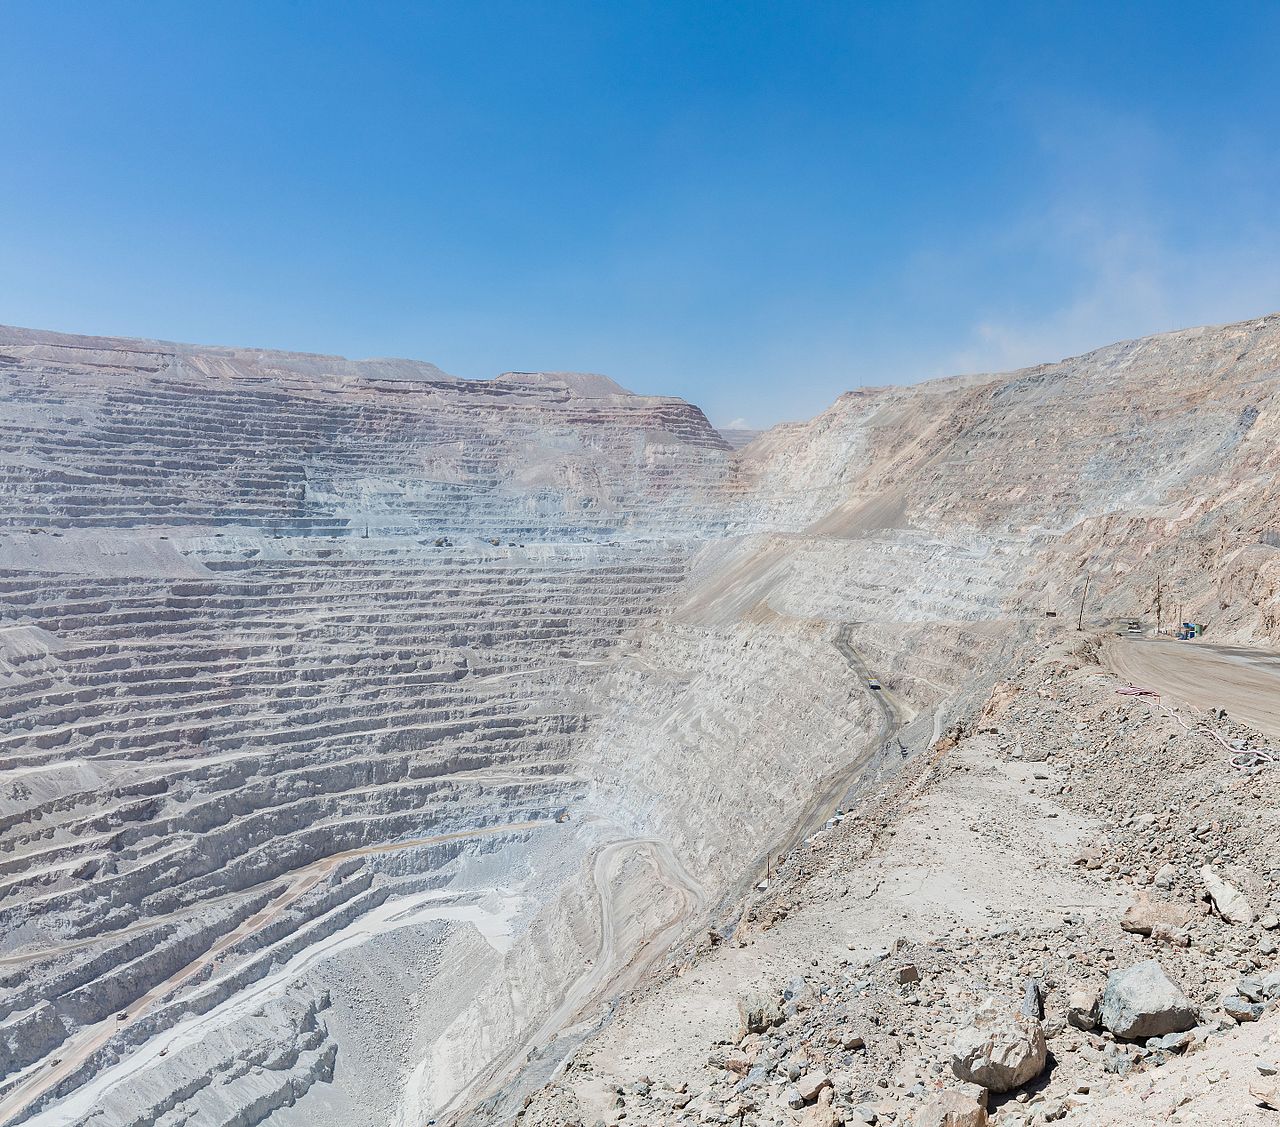
Foto: a mina de cobre de Collahuasi, na região de Tarapacá, no Chile, em fevereiro de 2016. Segundo reportagem de 2021, Anglo American e Glencore tinham 44% cada uma, e a japonesa Mitsui & Co., 12% [MINING.COM, 24 March 2021]. A imagem ilustra uma mina que tem um comprador de metal entre os sócios; Collahuasi não é objeto das conversas citadas.
O que está acontecendo
- A pergunta. Do lado das empresas de tecnologia, disse Wanblad, a dúvida é se vale mais fechar contratos de compra de longo prazo ou entrar no capital para ter direito à produção futura. “Given the scarcity issue that we’ve been speaking about, a lot of people are looking for ways to secure supply” [MINING.COM, 15 October 2026]. Ele também alertou que esses interessados conhecem pouco o negócio, com sua “capital intensity” e o fato de ser “inherently cyclical” [The Oregon Group, 16 October 2026].
- Não é só a Anglo. A diretora financeira da BHP, Vandita Pant, disse que a mineradora conversou com provedores de nuvem de grande porte, mas separou acordos de fornecimento de participação direta [Mining.com.au, 16 October 2026]. Pelas contas da BHP, cada US$ 200 bilhões a mais de investimento anual em data centers exigem cobre equivalente à produção de uma nova mina de 150 mil toneladas por ano [mesma fonte].
- Até agora, a tecnologia comprou metal e certificados. A Apple se comprometeu, em julho de 2025, a gastar US$ 500 milhões em ímãs de terras raras fabricados nos Estados Unidos pela MP Materials, com US$ 200 milhões pagos antecipadamente, e a Amazon Web Services virou, em janeiro de 2026, a primeira cliente do cobre Nuton, da Rio Tinto, extraído na mina Johnson Camp, no Arizona, num contrato de dois anos [The Oregon Group, 16 October 2026]. Em setembro, BHP e Amazon lançaram um projeto-piloto em que a Amazon pode comprar certificados de menor emissão ligados ao cobre de Escondida, no Chile, e usá-los para abater suas próprias emissões [Securities.io, September 2026]. Nenhum desses acordos põe uma empresa de tecnologia no quadro de acionistas de uma mina.
- O preço ao fundo. O cobre à vista na LME fechou no recorde de US$ 14.822 por tonelada em 12 de outubro [MINING.COM, 15 October 2026]. A Oregon Group, com base na S&P Global, estima o cobre usado em data centers e na infraestrutura elétrica que os alimenta em 1,1 milhão de toneladas em 2025, subindo para 2,5 milhões de toneladas até 2040 [The Oregon Group, 16 October 2026]. Pela conta da redação, o aumento de 1,4 milhão de toneladas supera a produção anual de cerca de 1,2 milhão de toneladas que teria uma Anglo Teck já fundida [MINING.COM, 15 October 2026].
Por que isto é assunto de IA
O mecanismo é a pouca sensibilidade a preço. A Oregon Group argumenta que quem constrói data centers se importa pouco com a cotação do cobre; quem não pode desacelerar a obra tem motivo para ser dono de parte das toneladas em vez de disputá-las no mercado [The Oregon Group, 16 October 2026]. Wanblad apontou a China como o modelo que já funciona assim: no níquel, disse, “the mine and the processing facility are just part of a much bigger value chain, and the financial viability equation is calculated over the whole rather than the sum of the parts” [The Oregon Group, 16 October 2026]. Na leitura desta redação, uma empresa de tecnologia que entra no capital de uma mineradora avalia a mina pelo que ela protege mais adiante na cadeia, e não pela margem dela. É um sócio diferente de um fundo de pensão: aceita o ciclo, desde que o campus fique pronto.
O Brasil na história
O mesmo evento rendeu duas notícias sobre o Brasil, e nenhuma coloca um ativo brasileiro na mira desses compradores. O presidente da Vale, Gustavo Pimenta, disse que a abertura de capital da Vale Base Metals não é iminente e dependerá de o grupo precisar de recursos para crescer em cobre e níquel [Mining.com.au, 16 October 2026]. A Vale mira cerca de 700 mil toneladas de cobre por ano até 2035, ante cerca de 380 mil toneladas em 2025, com boa parte do crescimento vindo do Brasil, inclusive de Carajás [mesma fonte]. Pela conta da redação, alta de 84%. A unidade já tem um sócio de fora. A Manara Minerals, joint venture da Ma’aden com o fundo soberano saudita PIF, concluiu em 2024 a compra de 10% por cerca de US$ 2,5 bilhões, quando o plano falava em chegar a 900 mil toneladas por ano na década seguinte [Global Mining Review, 2 May 2024]. Pela conta da redação, o preço avaliava a unidade inteira em cerca de US$ 25 bilhões na época. Um fundo soberano do Golfo achou a porta. Esta redação não viu notícia de nenhuma empresa de tecnologia entrando por ela.
A segunda notícia vai na direção oposta. Wanblad disse no evento que a Anglo deve fechar seu negócio de níquel no Brasil se a União Europeia barrar a venda, por US$ 500 milhões, para a MMG, listada em Hong Kong [MINING.COM, 15 October 2026]. O diretor de operações da Anglo no Brasil, Ruben Fernandes, disse aos reguladores que a MMG é “the only credible buyer that we identified” e que, com um veto, restaria a “care and maintenance” como “the pathway to closure” [MINING.COM, 7 October 2026]. Barro Alto e Codemin produziram 39,4 mil toneladas de níquel em 2024 [Investing News Network, 8 October 2026]. Há fila de capital para o cobre. Para o ferroníquel goiano, a fila tem uma única empresa, chinesa.
Estados Unidos
Washington não está esperando o caixa do Vale do Silício. O Project Vault, lançado em fevereiro com empréstimo de US$ 10 bilhões do Export-Import Bank americano e quase US$ 2 bilhões de capital privado, prepara até US$ 1 bilhão em empréstimos a fabricantes americanos, e a VaultCo negocia com mais de 70 empresas [MINING.COM, 16 October 2026]. Os beneficiários não serão identificados de início [mesma fonte]. Glencore e Mercuria comprometeram US$ 500 milhões cada [mesma fonte]. O Vault é um estoque montado sob medida para a indústria, não uma aposta acionária, mas responde à mesma pergunta que os interessados levam a Wanblad: como garantir metal quando o mercado aberto não entrega a tempo.
China
A China tem a chave do maior movimento da Anglo no cobre. O órgão regulador de mercado de Pequim pediu à Anglo um fluxo estável de concentrado de cobre para as fundições chinesas como condição para aprovar a fusão com a Teck, informou a Reuters em 2 de outubro; Canadá, União Europeia, Estados Unidos, Japão, Chile e Coreia do Sul já aprovaram, e as empresas esperam concluir o negócio até março de 2027 [MINING.COM, 15 October 2026]. Esta redação tratou dessa exigência na época (O veto chinês ao cobre é um pedido de compra). O dado novo é o choque: uma empresa de tecnologia que entrar na Anglo estará comprando parte de um grupo cujo concentrado Pequim tenta reservar para si. E, no níquel, a única saída viável da Anglo é um comprador chinês.
África
O lado americano da disputa já recorre a toneladas africanas. A Mercuria entregou ao Project Vault 12 mil toneladas de cobre da República Democrática do Congo, e as importações americanas de cobre congolês bateram recorde de 53.290 toneladas em julho [MINING.COM, 16 October 2026]. A MMG, compradora do níquel brasileiro da Anglo, tem operações no Congo, na Austrália e no Peru [MMG, accessed 17 October 2026].
O que isso significa
Contratos de compra e certificados de emissão garantem toneladas, ou direitos sobre elas, sem que o comprador assuma o risco da mina. Comprar participação é apostar que contratos não bastarão quando a oferta apertar. Se uma big tech ficar com uma fatia, mesmo minoritária, de uma grande mineradora, o mercado de cobre ganha um acionista que avalia a mina pelo data center que ela protege, como as estatais chinesas já fazem com as suas. Para o Brasil, a lição incomoda. O principal veículo de crescimento em cobre do país não tem data para abrir o capital e tem um único sócio, saudita, e o ferroníquel tem um único interessado, chinês. O capital descrito por Wanblad vai aonde houver lugar à mesa.
O que acompanhar
- A primeira participação assinada. Uma fatia de empresa de tecnologia na Anglo, na BHP ou em outra grande mineradora seria inédita. Convém acompanhar os resultados da Anglo e qualquer novidade antes da conclusão da fusão com a Teck, prevista pelas empresas até março de 2027 [MINING.COM, 15 October 2026].
- A decisão de Bruxelas sobre a MMG. Um veto, segundo a própria Anglo, poria Barro Alto e Codemin no caminho da paralisação [MINING.COM, 7 October 2026].
- A primeira rodada do Project Vault. A VaultCo espera anunciar empréstimos a mais de uma dezena de fabricantes, com a divulgação dos tipos de minerais pedidos [MINING.COM, 16 October 2026]. Pedidos de cobre ou de ímãs ligados a equipamentos de data center mostrariam Washington financiando a mesma lacuna que as big techs rondam.