Índice de terras raras da China alcança 252,8 e a Serra Verde sai do mercado aberto
O índice da CREIA atingiu 252,8 em 15 de junho, com as terras raras pesadas liderando. Cinco semanas antes, a única produtora pesada em escala fora da Ásia assinou um contrato de offtake de 15 anos com um veículo do governo dos Estados Unidos. O Department of Commerce fechou US$ 1,6 bilhão em capacidade do CHIPS em 3 de junho.

A China Rare Earth Industry Association publicou um valor de 252,8 para o Rare Earth Price Index em 15 de junho de 2026, aproximadamente 153 por cento acima da base de 100 estabelecida em 2010 [Rare Earth Exchanges, 15 de junho de 2026]. O número de manchete é interessante. A composição é a história. O ganho está concentrado nas terras raras pesadas, com térbio e disprósio liderando. As cotações domésticas chinesas da CREIA, na mesma data, colocam o óxido de térbio em ¥7.650 a ¥7.850 por quilograma (cerca de US$ 1.148 a US$ 1.178), o térbio metálico em ¥9.322 a ¥9.522, o óxido de disprósio em ¥1.340 a ¥1.380, e o óxido de NdPr, referência para ímãs, em ¥686,6 a ¥706,6 (US$ 103 a US$ 106) [REEx, 15 de junho de 2026].
Esses são os preços dentro do mercado chinês administrado pelo Estado. Fora dele, as mesmas moléculas saem por muito mais, e com muito menos confiabilidade. O canal de varejo de investidor Strategic Metals Invest lista o disprósio metálico a US$ 930,70 por quilograma em 16 de junho, alta de 105,05 por cento no ano [strategicmetalsinvest.com/dysprosium-prices, 16 de junho de 2026]. Esse preço de varejo é um múltiplo do benchmark industrial chinês para o óxido (cerca de US$ 204/kg) e reflete um pequeno canal voltado a investidores pessoa física, não uma transação industrial em volume; é um sinal direcional da escassez fora da China, não o preço pago por uma montadora. A maior parte dos contratos industriais ex-China é fechada em acordos bilaterais confidenciais. O sinal público de preço mais claro fora da China é o piso MP Materials–Department of Defense em US$ 110 por quilograma para NdPr, descrito pela REEx como referência ocidental de fato, ainda que cubra apenas uma química [REEx, 15 de junho de 2026].
O que disprósio e térbio fazem explica a composição do movimento. São os aditivos que permitem aos ímãs de neodímio-ferro-boro manter intensidade de campo nas temperaturas operacionais de motores de tração de veículos elétricos, geradores de turbinas eólicas, atuadores robóticos e dos equipamentos de ímã permanente que a USA Rare Earth lista para os setores de data center e physical AI que agora abastece [USAR via Mining.com, 3 de junho de 2026]. Não há substituto direto. Não há produtor desses elementos em escala industrial fora da Ásia, com uma exceção.
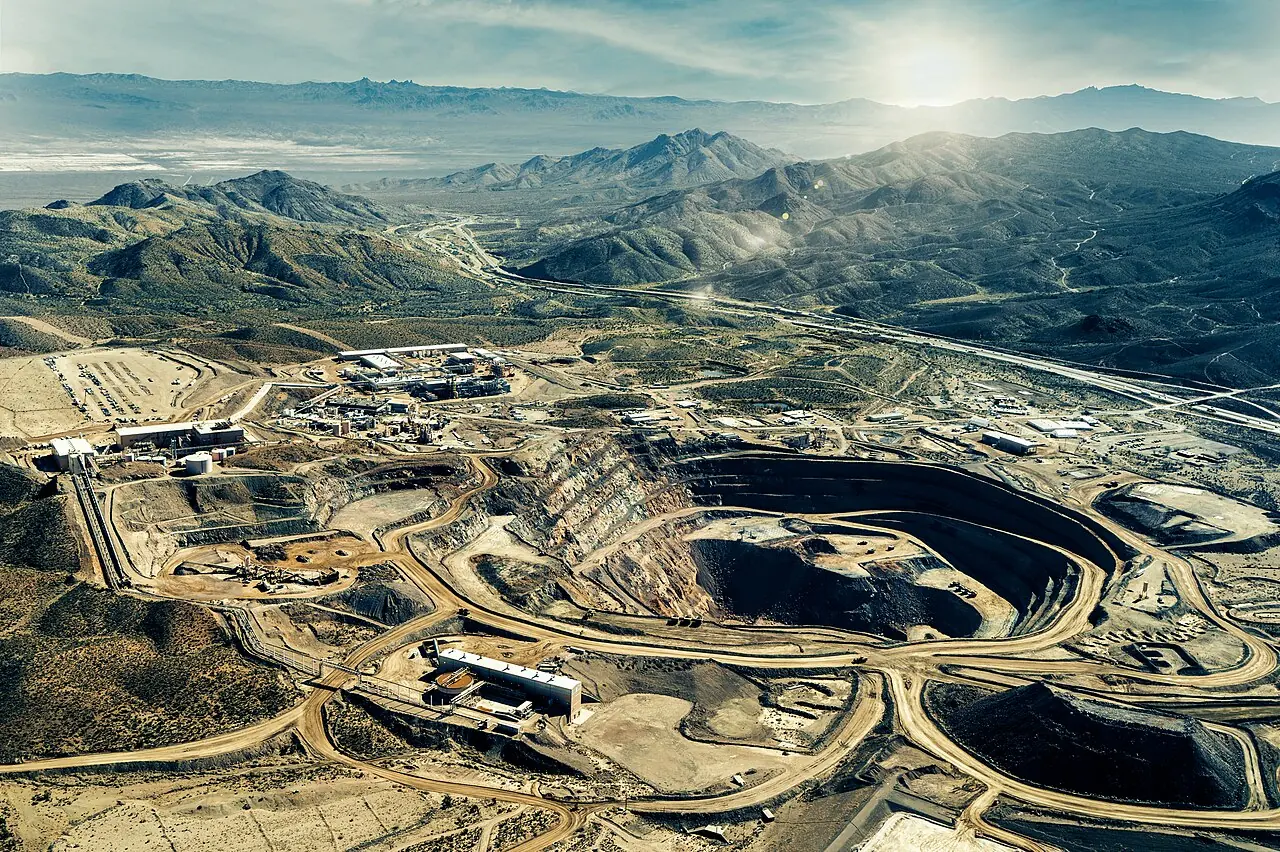
A exceção é a Serra Verde, operação brasileira de terras raras pesadas em Minaçu, Goiás. A produção comercial na mina Pela Ema e na planta de processamento começou no início de 2024. A Fase I tem como meta 6.400 toneladas por ano de equivalente em óxido de terras raras totais até o final de 2027, com uma decisão de Fase II que pode dobrar a produção bruta de mina antes de 2030 [Serra Verde, 20 de abril de 2026]. A Serra Verde é a única produtora em larga escala fora da Ásia de todas as quatro terras raras magnéticas, incluindo disprósio, térbio e ítrio. Cinco semanas antes da publicação do índice em 15 de junho, em 20 de abril, a empresa anunciou uma combinação acordada com a USA Rare Earth, listada nos Estados Unidos, e um contrato de offtake de 15 anos que compromete 100 por cento da produção da Fase I a um veículo de propósito específico capitalizado por agências do governo norte-americano e capital privado, com preços-piso garantidos para disprósio e térbio [Serra Verde, 20 de abril de 2026].
A camada federal endureceu no início de junho, quando a USAR formalizou sua carta de intenção de janeiro de 2026 em acordos definitivos com o U.S. Department of Commerce que liberam até US$ 1,6 bilhão dentro do CHIPS Program, dos quais até US$ 277 milhões em financiamento federal e até US$ 1,3 bilhão em capacidade de empréstimo sênior garantido, com desembolsos atrelados a marcos do projeto [Mining.com, 3 de junho de 2026]. O capital comprometido total por trás do plano de crescimento da empresa combinada agora se aproxima de US$ 3,5 bilhões [Mining.com, 3 de junho de 2026]. O pacote anterior de US$ 565 milhões da Serra Verde com a U.S. International Development Finance Corporation, que refinanciou empréstimos antigos e financiou a otimização da Fase I no Brasil, permanece em vigor [Serra Verde, 20 de abril de 2026]. A entidade combinada projeta EBITDA de US$ 550 milhões a US$ 650 milhões até o final de 2027, distribuído em oito operações no Brasil, Estados Unidos, Reino Unido e França.
A operação brasileira não muda de lugar. A Pela Ema continua em Goiás. Ricardo Grossi, que comanda a Serra Verde Pesquisa e Mineração, segue à frente das operações no terreno. Os mais de 350 funcionários, 66 por cento vindos da comunidade local e cerca de 30 por cento mulheres, continuam no posto [Serra Verde, 20 de abril de 2026]. O que mudou foi a listagem, a contraparte do offtake e o ponto de formação do preço. Pelos próximos 15 anos, a maior fonte única de terras raras pesadas fora da Ásia vende sua tonelagem da Fase I para um veículo capitalizado pelo governo dos Estados Unidos a um preço-piso que o público não verá.
Essa sequência ganha outro sentido quando se olha para os 147 dias que faltam até 10 de novembro de 2026, quando se encerra a suspensão de um ano dos controles de exportação de terras raras ampliados pela China em 9 de outubro de 2025 [Mining Technology, maio de 2026]. A Agência Internacional de Energia estima que a reimposição plena poderia colocar em risco cerca de US$ 6,5 trilhões em atividade econômica anual fora da China, com os setores automotivo e de eletrônicos como os mais expostos [Mining Technology, maio de 2026]. O Plano Soberano de Minerais Críticos do Brasil e os instrumentos do BNDES foram desenhados exatamente para um momento como este, mas, na pista das terras raras pesadas, o conjunto de capital e offtake norte-americano chegou primeiro.
O que monitorar
- Vencimento em 10 de novembro. Três desfechos plausíveis: prorrogação da suspensão, reimposição seletiva mirando elementos ou usos finais específicos, ou reimposição integral das medidas de outubro de 2025 [Mining Technology, maio de 2026]. O caminho escolhido define a temperatura política sobre todos os governos que ainda tentam estruturar uma cadeia doméstica de ímãs.
- Primeiro desembolso do CHIPS para a USAR. As parcelas atreladas a marcos governam o cronograma; a cadência da liberação federal vai dizer se os US$ 1,6 bilhão anunciados se movem em 2026 ou se esticam para 2027.
- Fechamento da Serra Verde. A USA Rare Earth declarou esperar concluir a combinação no terceiro trimestre de 2026, sujeita às condições de fechamento e às aprovações regulatórias [CNBC, 20 de abril de 2026]. As liberações da ANM e do CADE no Brasil são os riscos procedimentais a acompanhar.
- Diferencial de preços ex-China. Se o CREIA continuar subindo até um vencimento duro em novembro, espere que o diferencial entre os preços publicados na China e os preços de recompra industrial fora da China se amplie, puxando mais contratos para o canal bilateral confidencial.


