
Infraestrutura de IA
A usina da Google em Wyoming depende de um metal do qual o mundo produz 80 toneladas por ano
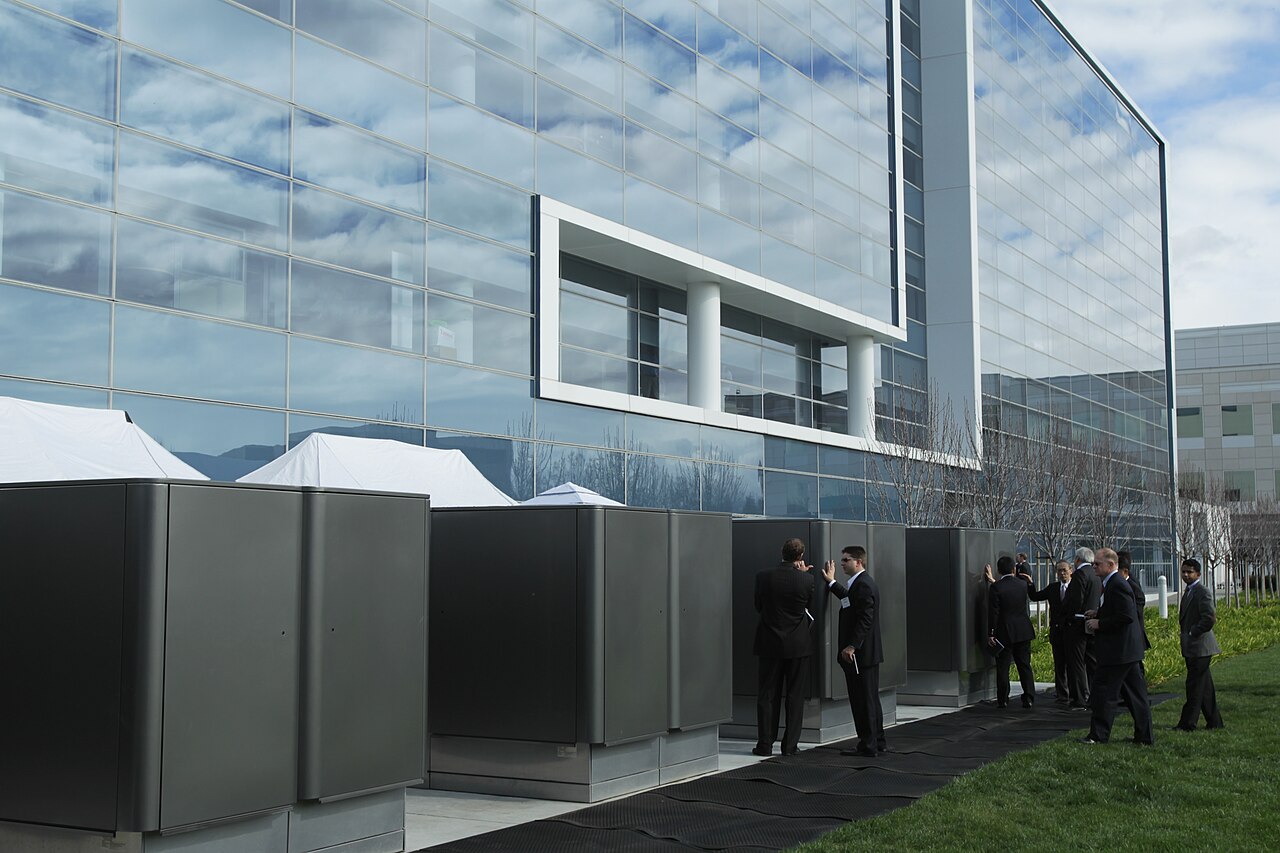
A AEP vai investir cerca de US$ 4 bilhões em 702 MW de células a combustível da Bloom para abastecer um campus da Google perto de Cheyenne. O eletrólito dessas células leva escândio, subproduto de um mercado de cerca de 80 toneladas de óxido por ano, segundo o USGS, liderado pela China. A Bloom garante que a oferta está assegurada. O relatório anual da empresa nem cita o metal.
O problema da imagem: por que vídeo é o novo gargalo de memória da IA, e quem está resolvendo
Para texto, os modelos aprenderam a gastar menos memória. Para vídeo e imagem, ainda não. Um mapa dos grupos na China, na Coreia, nos Estados Unidos e no Brasil que trabalham em memória de várias escalas.
Diamante compra computação sem subestação. Duas suspensões chinesas vencem com 17 dias de diferença.
A Akash afirma que servidores refrigerados a diamante somam até 22 por cento de FLOPs por watt a equipamentos que já existem. Diamante sintético e os reatores CVD que o produzem estão sob o Anúncio 55 do MOFCOM, suspenso até 10 de novembro. O gálio está sob o Anúncio 46, suspenso até 27 de novembro.
O Oregon parou de vender terras para data centers. E admitiu que não pode impedir muito mais.
A governadora Kotek congelou todas as servidões, locações e transferências não aprovadas de imóveis públicos estaduais para projetos de data center até 1º de julho de 2027, e deu às agências até 14 de setembro para reportar sua exposição. O próprio comunicado reconhece que o estado não tem competência para ir além. O Brasil passou a mesma quinzena escrevendo um índice de eficiência hídrica no projeto de data centers que acabou de enviar à sanção.
O Brasil reescreveu sua lei de exportação para que computação conte como embarque
Uma Medida Provisória no fim de 2025 permitiu que um data center se qualificasse para os benefícios de zona de processamento de exportação. O primeiro inquilino do Pecém é chinês, puxa 300 MW e está legalmente proibido de atender usuários brasileiros.
O Brasil iniciou as obras de um campus de IA da classe gigawatt esta semana. Seus transformadores foram encomendados em março.
A Terranova começou a construção do Campus Campinas com uma subestação de 300 MW e margem para 1 GW. O contrato com a Siemens Energy que viabiliza o projeto foi assinado em 15 de março, e o equipamento está sendo fabricado em Jundiaí e na China.
Kimi K3 detonou uma queda em chips. A pilha física por baixo não zerou.
O lançamento do modelo aberto de 2,8 trilhões de parâmetros da Moonshot atingiu TSMC e Nvidia na sexta-feira. O balanço do 2T da própria TSMC, divulgado no dia anterior, dizia o oposto. E se a pegada de computação chinesa passa a rodar em silício chinês, a conta dos materiais vai junto.
TSMC eleva capex de 2026 para US$ 60 a US$ 64 bilhões. Compromisso com o Arizona chega a US$ 265 bilhões.
O balanço do 2º tri divulgado na quinta respondeu ao preview de segunda com alta em cada número que a mesa marcou. Guidance de receita acima de 40 por cento, capex mais 14 por cento, mais US$ 100 bilhões alocados ao Arizona. A pista de financiamento dos materiais de IA se estendeu numa única teleconferência.
Junho recorde da TSMC e a linha de encapsulamento por onde passa o ciclo de IA
A TSMC registrou NT$ 442,68 bilhões em junho, o maior mês da sua história, alta de 67,9 por cento em doze meses. O número do 2T bate a orientação e chega três dias antes do call de resultados de quinta. A capacidade de CoWoS é o número que importa.
Meta dobra o Hyperion para 5 GW. Agora o teto é a fila da turbina.
Richland Parish sai de 2 GW/US$ 27 bi para 5 GW/US$ 50 bi+ em um acordo Meta-Entergy que financia sete novas usinas a gás, três baterias em escala de rede e 240 milhas de linha de 500 kV. O gargalo deixou de ser terreno ou capital. É a agenda de entrega da GE Vernova.
Custos de tokens caíram 75 por cento. A Zhipu assumiu a liderança em pesos abertos. A matemática dos data centers sobrevive.
Custos por milhão de tokens caíram de cerca de US$ 10 para US$ 2,50 em um ano, segundo dados da Ramp. O GLM 5.2 da Zhipu chegou licenciado MIT em 13 de junho, a um ponto do Anthropic Opus 4.8 no FrontierSWE por um quinto do custo.
Qualcomm assina com Meta e Microsoft. A aposta em CPU agêntico aprofunda a demanda por cobre.
O "Investor Day" apresentou o Dragonfly C1000, a compra da Modular por US$ 3,92 bi e "hyperscalers" como clientes-âncora. A leitura para materiais é "rack" de 160 kW, mais cobre por watt e fila mais longa na subestação.
SpaceX vira a quinta hyperscaler. Reflection assina US$ 6,3 bi. A economia de aluguel de compute chegou.
A Reflection AI concordou nesta segunda-feira em pagar US$ 150 milhões por mês à SpaceX por capacidade em GB300 no Colossus. Somando Anthropic, com US$ 1,25 bi por mês, e Google, com US$ 920 milhões, a carteira de leasing da SpaceX ultrapassa US$ 75 bilhões. A conta de materiais e energia está embaixo.
Arrendamento de US$ 500 bilhões da OpenAI cai sobre o sítio de enriquecimento de urânio. O problema dos dois inquilinos em Piketon.
O campus reportado de 10 GW coloca 9,2 GW de gás novo sobre o sítio da Portsmouth Gaseous Diffusion que o DOE acabou de financiar para o reinício das centrífugas. A Nvidia garante o arrendamento. O Plano Brasil Soberano de R$ 15 bilhões foi desenhado para momentos como este e não compareceu.
Texas precifica a rede elétrica da IA. O mapa do capex de hyperscalers começa a se deslocar para o sul.
As regras do Batch Zero da ERCOT, aprovadas em 1º de junho, exigem depósitos antecipados e controle de terreno da primeira tranche de 100 GW de uma fila texana que já alcança cerca de 450 GW. O filtro acelera uma disputa competitiva entre Brasil e China pelo excedente.
O abismo dos watts. Os hyperscalers elevaram os compromissos de 2026 para US$ 710 bilhões e iniciaram obras de um terço disso.
A Sightline Climate rastreia cerca de 5 GW em construção ativa contra os 16 GW que os operadores americanos planejaram para este ano. A China vai energizar 8 GW em 2026. O Brasil colocou silenciosamente sua primeira fase no ar em maio.
O primeiro benchmark honesto para agentes de IA acabou de chegar. A China está dez pontos atrás, não dez anos.
O SaaS-Bench da UniPat testou 14 modelos de fronteira em trabalho profissional real através de 23 sistemas SaaS de produção. Claude Opus 4.7 liderou com 43,9%. Kimi K2.6 ficou em quinto, com 34,1%. A história do compute por trás dessa diferença é a que o Brasil deveria estar lendo.