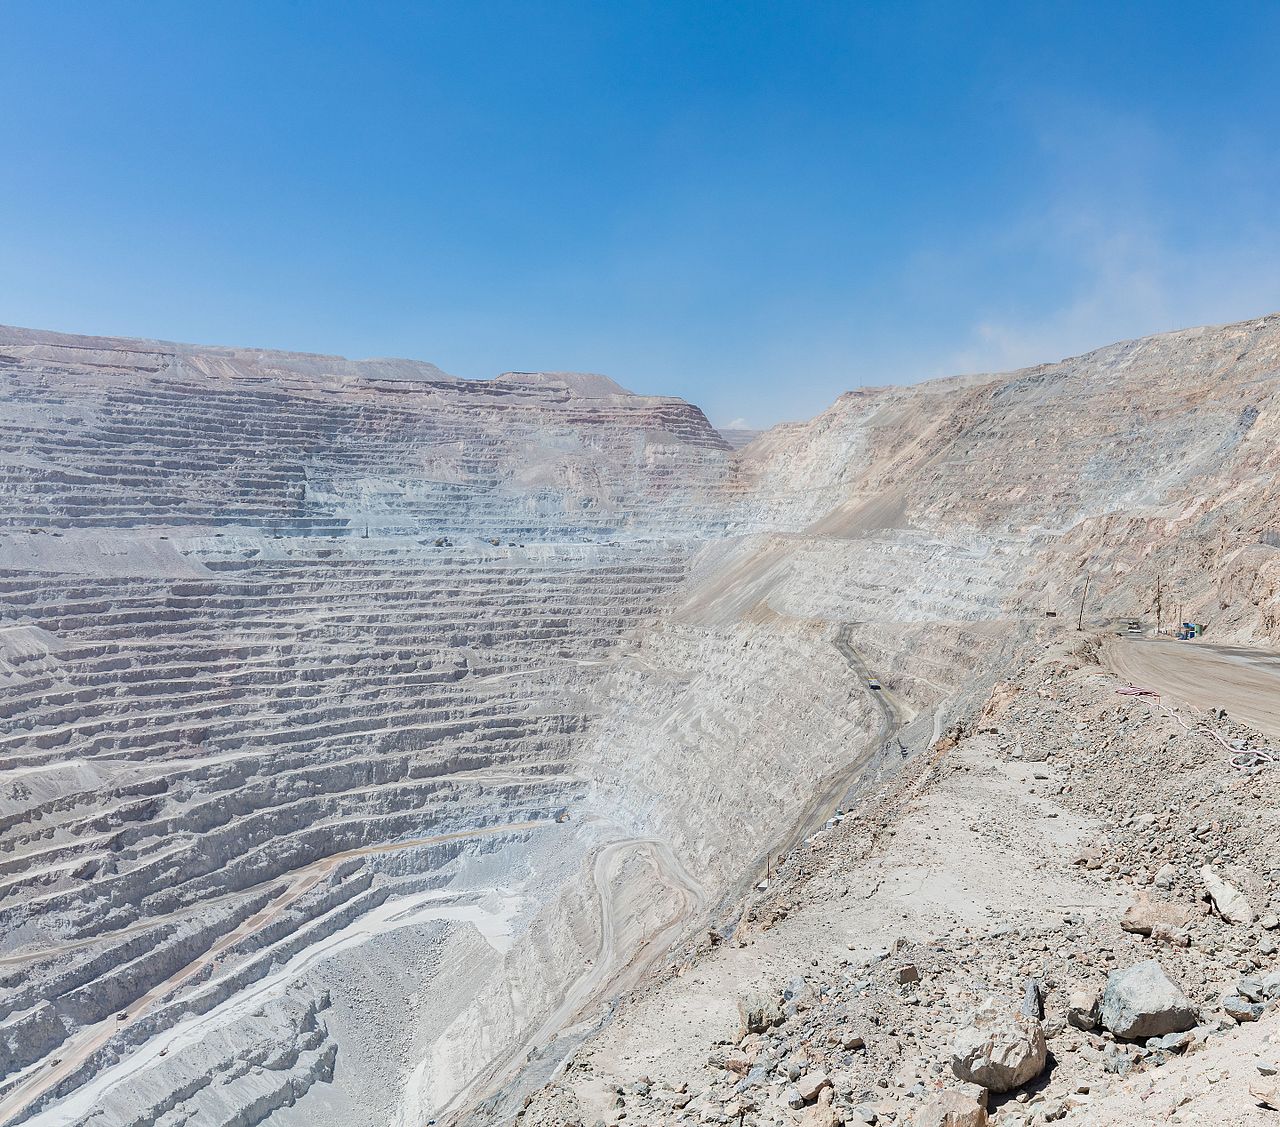
A conta de cobre que os hyperscalers não conseguem evitar
Cobre perto de US$ 6,40, o FAST-41 estendido a data centers de IA e a um depósito de cobre no Alasca, e as fundições da China operando com benchmark de tratamento igual a zero. O insumo mais banal da expansão da IA é agora o mais restritivo.

O cobre fechou a semana de 22 de maio perto de US$ 6,40 por libra, mantendo a maior parte de uma alta no ano que deixa o maior insumo físico da expansão da IA ainda em ascensão, enquanto todos os outros indicadores da cadeia de materiais ficam para trás. O Federal Permitting Improvement Steering Council dos EUA decidiu em abril de 2026 incluir, no mesmo trimestre, tanto data centers de IA quanto um projeto de cobre no Alasca no FAST-41. As maiores fundições de Pequim passaram a mesma janela cortando produção com um benchmark de tratamento e refino igual a zero. A recente cúpula entre Trump e Xi, segundo o resumo da Casa Branca de 17 de maio, não resultou em nenhuma retirada dos controles chineses sobre terras raras e ímãs. As peças da arquitetura de minerais críticos pós-2024 já são visíveis. O cobre é a coluna de sustentação.
O que está acontecendo
- Os futuros de cobre nos EUA se mantiveram perto de US$ 6,40 por libra até o fim de maio de 2026, com o mercado registrando o segundo ganho mensal consecutivo, atrelado à expansão de data centers de IA e à demanda de energia limpa (IndexBox, maio de 2026).
- Os campi de IA em hiperescala são hoje dimensionados em blocos de 50 a 150 MW. Com uma intensidade setorial de 27 a 33 toneladas de cobre por MW de capacidade instalada, um único site de 100 MW absorve vários milhares de toneladas de cobre antes de contabilizar os reforços de rede a montante (análise do Investing.com, maio de 2026; Copper.org).
- O Federal Permitting Improvement Steering Council (FPISC) concedeu cobertura do FAST-41 ao QTS Richmond Technology Park Data Center 5 em abril de 2026, o primeiro projeto de data center a entrar no programa. O campus da QTS tem sete prédios, cerca de 3,2 milhões de pés quadrados, e atende cargas de IA. A QTS disse a autoridades federais que construía simultaneamente implantações em hiperescala de quase 4 GW (Data Center Knowledge, 20 de maio de 2026).
- O FPISC concedeu separadamente cobertura do FAST-41 ao projeto de cobre e minerais críticos Arctic, no Alasca, conduzido pela Trilogy Metals. O CEO da Trilogy, Tony Giardini, citou a dependência dos EUA de cobre importado como a lacuna estratégica que a inclusão pretendia endereçar (Data Center Knowledge, 20 de maio de 2026).
- O benchmark anual de TC/RC entre a Antofagasta e as principais fundições chinesas foi fechado em US$ 0 por tonelada em janeiro de 2026, o menor nível já acordado. As maiores fundições da China concordaram em cortar a produção em mais de 10 por cento em 2026, e Pequim suspendeu cerca de 2 milhões de toneladas de nova capacidade de fundição planejada (Fastmarkets, 2026).
O ângulo do Brasil
A Vale vive uma fase que nenhuma outra grande de cobre ocidental está vivendo. A produção de cobre no 1T26 chegou a 102,3 kt, alta de 13 por cento em relação ao ano anterior, com produção recorde em Salobo e Sossego (Vale 6-K, 28 de abril de 2026). A empresa declarou um caminho até cerca de 500 mil toneladas de cobre em 2028 por meio de melhorias brownfield em Salobo e Sossego, com a nova operação de Bacaba substituindo a cava em esgotamento de Sossego e estendendo a vida do ativo em pelo menos oito anos (Mining.com).
A restrição de curto prazo é operacional, não estrutural. O moinho SAG de Sossego tem uma parada planejada de 110 dias no segundo semestre de 2026, o que vai puxar para baixo os números do 3T e do 4T mesmo com a trajetória melhorando. A leitura brasileira do cobre neste trimestre não é sobre novas minas. A expansão brownfield da Vale na região de Carajás está fazendo o trabalho pesado, e o cobre brasileiro está movendo o ponteiro do SDX numa janela em que Pensana, Pilbara e Sigma Lithium estão estáveis ou em queda. O prazo entre licença e produção do cobre brasileiro é estruturalmente mais curto do que a média dos EUA. Vale dizer em voz alta.
O ângulo dos EUA
O governo Trump conduz duas jogadas em paralelo. O Project Vault, anunciado em 2 de fevereiro de 2026, com US$ 10 bilhões em capacidade de empréstimo do Export-Import Bank e cerca de US$ 2 bilhões de capital privado, é a perna do estoque estratégico (Bloomberg, CNBC, fevereiro de 2026). A expansão do FAST-41 é a perna do licenciamento. Ambas partem do pressuposto de que o problema estrutural é americano, não chinês: os EUA não carecem de recursos de cobre, carecem de prazos e de fornecimento de equipamentos para colocá-los em operação rápido o bastante para acompanhar o crescimento da carga dos data centers.
Jigar Shah, ex-diretor do Loan Programs Office do Departamento de Energia, disse ao Data Center Knowledge em maio de 2026 que os transformadores têm prazos de entrega de 18 a 24 meses, que fios e cabos encareceram 152 por cento desde 2019, que os quadros de distribuição subiram 77 por cento e que “quase metade dos data centers dos EUA planejados para 2026 enfrenta atrasos ou cancelamentos”. A NERC projetou que a demanda de pico de verão pode subir 224 GW na próxima década, impulsionada em grande parte pelo crescimento dos data centers. A Wood Mackenzie estimou que a demanda dos EUA por transformadores elevadores de usina subiu 274 por cento desde 2019, com a demanda por transformadores de potência em alta de 116 por cento.
Leia a primeira concessão do FAST-41 a um data center (QTS Richmond) e a concessão ao cobre do Alasca no mesmo fôlego. Washington agora classifica o fornecimento de cobre como inseparável do fornecimento de data centers de IA. É um indício útil do que o governo federal considera ser a restrição de fato.
O ângulo da China
A China refina cerca de 50 por cento do cobre global. Sua participação cresceu de cerca de 15 por cento em 2005 para metade do suprimento global de cobre refinado em 2025 (Andaman Partners, IEA). O acordo de TC/RC igual a zero para 2026 não é um choque ocidental, mas um problema autoinfligido da China: a capacidade doméstica de fundição superou o crescimento do concentrado, o benchmark colapsou, e Pequim agora restringe a própria cadeia para defender as margens das fundições. Cortes de mais de 10 por cento pelas maiores fundições e 2 milhões de toneladas de nova capacidade suspensas são o tipo de medida que, se mantida, aperta modestamente o cobre refinado global até 2027.
O enquadramento da cúpula importa. O resumo da Casa Branca de 17 de maio de 2026 sobre a cúpula entre Trump e Xi reconheceu que a China trataria das preocupações dos EUA sobre a escassez de terras raras, mas não pediu a retirada dos controles de ímãs, gálio, germânio ou grafite em vigor (KFGO, US News, 17 de maio de 2026). Sobre o cobre em si, nenhum anúncio. Pequim conduz o lado das fundições e o lado das terras raras como trilhas de negociação separadas. Lendo as duas juntas: a China manteve a arquitetura. Os EUA obtiveram uma pequena vitória em terras raras e ficam com a tarefa de construir o resto.
O que isso significa
O subíndice TAI-M fechou em 22 de maio em 101,8, alta de 6,4 por cento no ano (Tantalum Strategy, indexes.json, 22 de maio de 2026). O cobre faz a maior parte do trabalho pesado nesse movimento. O TAI-P, mais volátil e agora em 104,2, foi o número de destaque no 1T, puxado por urânio e ações de utilities nucleares, mas o lado dos materiais agora confirma a base de energia. Isso não vinha ocorrendo na maior parte do período posterior à data-base.
Para investidores: a exposição a cobre é hoje a leitura isolada mais limpa da expansão da IA. Para formuladores de política: a expansão do FAST-41 é um sinal real a acompanhar trimestre a trimestre, não uma faixa de propaganda. Para o Brasil: a corrida de Salobo valida o caso do cobre brasileiro no momento em que o suprimento global aperta, e o modelo brownfield de Carajás está estruturalmente mais bem posicionado do que o ciclo de licenciamento greenfield dos EUA.
O que observar
- A retomada do moinho SAG de Sossego no fim de 2026, após a parada planejada de 110 dias. A redução de estoques ao longo do 3T moldará a orientação anual da Vale e a leitura brasileira do cobre para 2027.
- As próximas concessões do FAST-41 em junho e julho de 2026. O ritmo em que o Permitting Council adiciona projetos de cobre, transmissão e subestações mostra se o programa é vinculante ou simbólico.
- As negociações anuais de TC/RC no fim de 2026. Um segundo benchmark zero ou abaixo de US$ 5 consolidaria novos cortes de capacidade na China e apertaria os estoques da LME até 2027.
Uma nota sobre os índices
As leituras de TAI e SOV50 citadas acima são índices temáticos proprietários da Tantalum Strategy, em operação desde janeiro de 2026. Não têm grau de benchmark. Os pesos dos componentes e o overlay editorial estão documentados em /indexes/methodology; o núcleo é julgamento editorial da mesa. A replicação ingênua a partir apenas de feeds públicos de commodities vai divergir.