Pequim passou junho bloqueando a MP Materials. Pode passar o outono dona de um pedaço dela.
A Reuters informa que a estatal China Rare Earth Group quer o controle da Shenghe Resources, que detém 3 por cento da MP. A Shenghe nega. Pela Ema, no Brasil, há três semanas dentro de uma controladora americana, é o ativo que torna a pergunta urgente.

Há três meses Pequim colocou a MP Materials em uma lista de controle de exportações. Agora a Reuters informa que uma estatal chinesa negocia a aquisição da empresa listada em Xangai que detém 3 por cento dela. Se as duas coisas forem verdadeiras ao mesmo tempo, a história da construção ocidental de terras raras deixa de ser apenas sobre exclusão. Ela passa a ser sobre quem senta no quadro de acionistas.
O que está acontecendo
A estatal China Rare Earth Group negocia a aquisição da Shenghe Resources, segundo duas fontes citadas pela Reuters. Uma das fontes disse que a China Rare Earth Group quer uma participação de controle. As negociações estão em curso desde o início deste ano, e as fontes não sabiam quando um eventual acordo seria anunciado ou concluído [Reuters via Investing.com, 18 de setembro de 2026].
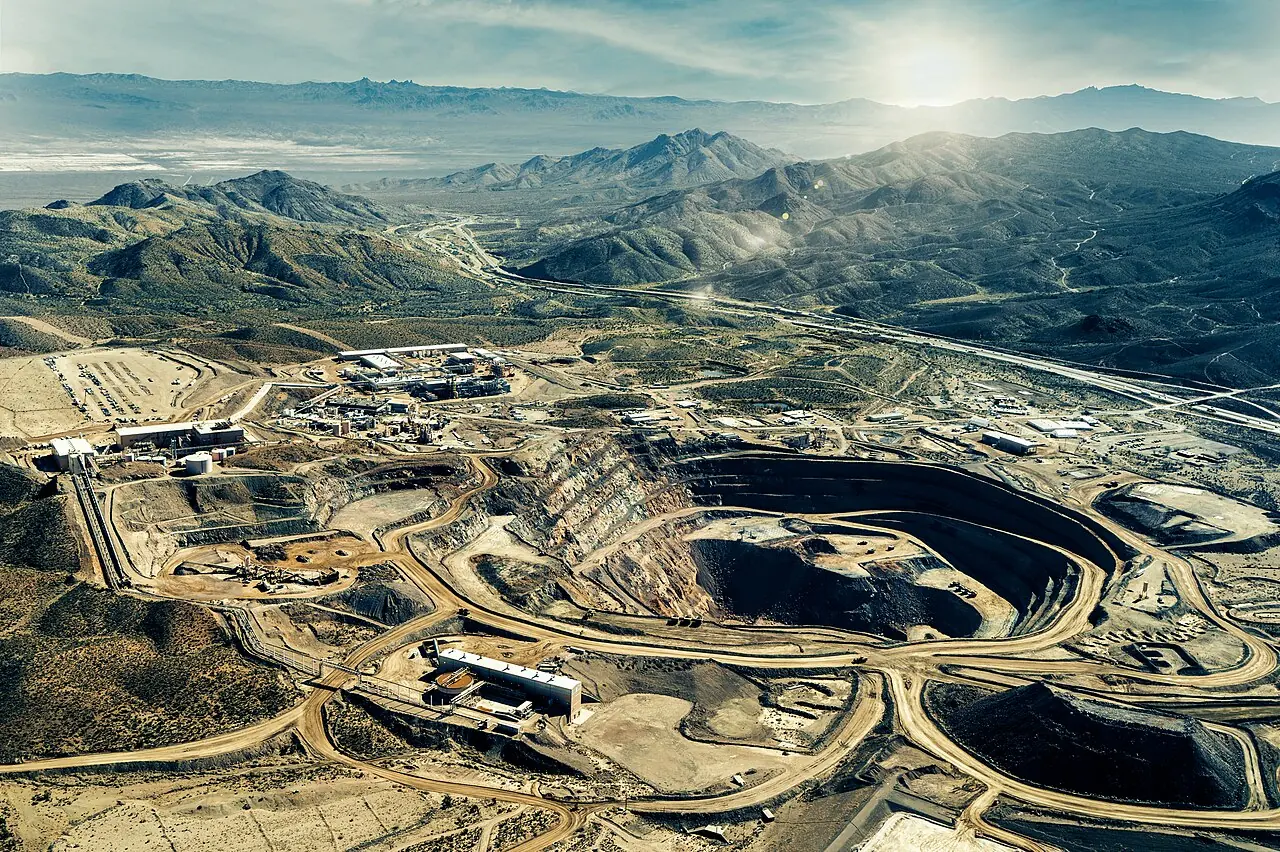
Um acordo transferiria o controle das participações da Shenghe em empresas estrangeiras, incluindo a fatia de cerca de 3 por cento na MP Materials, operadora de Mountain Pass, na Califórnia. O Departamento de Defesa dos Estados Unidos é o maior acionista da MP [Reuters via Investing.com, 18 de setembro de 2026]. As ações da MP caíram com a notícia e foram cotadas pela última vez a US$ 48,22 em 18 de setembro, queda de 2,35 por cento, para um valor de mercado de US$ 8,6 bilhões [Mining.com, 18 de setembro de 2026]. Com esses números, a participação de 3 por cento valia cerca de US$ 258 milhões, cálculo da própria mesa.
A Shenghe reagiu. Em comunicado à bolsa de Xangai reproduzido na versão atualizada da reportagem da Reuters em 20 de setembro, a empresa afirmou estar ciente de notícias “falsas” sobre o suposto plano de um grupo empresarial de terras raras de assumir participação de controle e deter indiretamente seus ativos no exterior. Disse que seu acionista controlador, o Institute of Multipurpose Utilization of Mineral Resources, respondeu por escrito que não há planos de transferir a participação de controle a terceiros [Reuters via Investing.com, 20 de setembro de 2026].
Vale ler a negativa com atenção. Ela descarta uma transferência a terceiros. Não descarta, pelo que está escrito, uma realocação dentro do próprio sistema estatal chinês, que é exatamente o que seria uma aquisição pela China Rare Earth Group. Essa é uma leitura da mesa sobre o texto publicado, não uma afirmação sobre intenção.
A China Rare Earth Group foi criada em 2021, após a reorganização de cinco empresas estatais de terras raras, e é a maior fornecedora de terras raras pesadas do país. Um acordo também daria à Shenghe melhor acesso às cotas de lavra, fundição e separação que Pequim distribui a empresas estatais, e que a China deixou de divulgar publicamente [Reuters via Investing.com, 18 de setembro de 2026].
Ângulo Brasil
O calendário importa mais para o Brasil do que para a Califórnia. A USA Rare Earth concluiu a combinação com o Serra Verde Group em 3 de setembro de 2026, há dezessete dias, colocando a operação de Pela Ema, em Goiás, dentro de uma controladora listada na Nasdaq. A Serra Verde é a única produtora em escala dos quatro elementos magnéticos e de outras terras raras pesadas críticas fora da Ásia. A produção começou em janeiro de 2024, com meta de atingir cerca de 4.000 toneladas por ano de óxidos totais de terras raras até o fim de 2026 na primeira etapa, e uma segunda etapa em construção mirando 6.400 t/ano [comunicado da USA Rare Earth a investidores, 4 de setembro de 2026].
O Brasil detém quase um quarto das reservas mundiais estimadas de terras raras e respondeu por menos de 1 por cento da produção global no ano passado [Bloomberg via Mining.com, 31 de agosto de 2026]. Pela Ema é o ativo que fecha essa lacuna, e agora está dentro de uma empresa que Pequim inscreveu em lista de controle de exportações. A própria USA Rare Earth registra isso em seus fatores de risco, alertando que a designação “teve e deve continuar a ter um impacto adverso sobre nossa capacidade de obter matérias-primas e insumos essenciais da China” [comunicado da USA Rare Earth a investidores, 4 de setembro de 2026].
O Brasil já rodou o experimento que a situação da MP agora propõe. Quando Pela Ema estava em desenvolvimento, a Serra Verde firmou contratos de offtake de dez anos com empresas chinesas que podiam comprar e processar seu concentrado. Esses contratos foram depois encurtados para vencer no fim de 2026 [Bloomberg via Mining.com, 31 de agosto de 2026]. Brasília viu uma posição comercial chinesa sobre sua única produtora comercial de terras raras ser desfeita por contrato. Uma posição acionária adquirida por meio da reorganização de uma controladora é mais difícil de desfazer, porque não existe data de vencimento em um certificado de ações.
Ângulo EUA
A posição do Pentágono na MP veio de um acordo anunciado em 10 de julho de 2025, pelo qual o DoD comprou US$ 400 milhões de uma série recém-criada de ações preferenciais conversíveis mais um bônus de subscrição, ambos com preço inicial de conversão e de exercício de US$ 30,03 por ação ordinária, representando em conjunto 15 por cento das ações em circulação em base convertida e exercida em 9 de julho de 2025 [MP Materials, 10 de julho de 2025]. Diante da cotação de US$ 48,22 em 18 de setembro, o preço de mercado está cerca de 61 por cento acima desse strike, cálculo da própria mesa.
Washington não comprou uma participação passiva, comprou um direito de conversão dimensionado para tornar o governo um proprietário duradouro. É essa a arquitetura agora em questão. As fontes da Reuters não sabiam o que aconteceria com os ativos da Shenghe no exterior sob um acordo, e não está claro como seria tratada uma estatal chinesa de terras raras dividindo o quadro de acionistas com o Departamento de Defesa [Reuters via Investing.com, 18 de setembro de 2026]. A MP afirma reiteradamente que nem a Shenghe nem o governo chinês têm qualquer controle sobre suas operações.
Ângulo China
A alavancagem de Pequim nunca esteve na mina. Em 2025, a China ou empresas controladas por chineses produziram 83 por cento do minério de terras raras do mundo e processaram 91 por cento do que vira óxido utilizável. Em 2024 fabricaram 94 por cento dos ímãs de terras raras do mundo [Bloomberg via Mining.com, 31 de agosto de 2026]. Consolidar a Shenghe encerraria um esforço de décadas para colocar o setor sob controle estatal, capturando uma das últimas grandes mineradoras e refinadoras chinesas de terras raras com alguma participação privada [Reuters via Investing.com, 18 de setembro de 2026].
O alcance vai além dos Estados Unidos. A Shenghe adquiriu no ano passado a Peak Rare Earths, listada na Austrália [Reuters via Investing.com, 18 de setembro de 2026]. Aquele negócio, feito pela subsidiária Ganzhou Chenguang por um valor total de cerca de A$ 158 milhões, trouxe junto o projeto Ngualla, na Tanzânia, do qual a Peak detém 84 por cento, e sobre o qual a Shenghe já tinha direitos vinculantes de offtake de 100 por cento do concentrado de terras raras [Mining Weekly, 15 de maio de 2025]. Uma única operação societária em Xangai tocaria, portanto, uma mina californiana, um depósito tanzaniano e o sistema de cotas que define a oferta global.
O que isso significa
Os índices Tantalum marcaram TAI 100,8, SOV50 110,7 e SDX 97 no recálculo semanal de 19 de setembro de 2026, e o índice de soberania é o que importa aqui. Todo mecanismo ocidental de terras raras construído desde 2025 partiu do princípio de que a disputa é sobre fluxo: quem lavra, quem separa, quem pode comprar. A questão Shenghe é sobre estoque, não sobre fluxo. Se o controle de uma empresa chinesa listada muda de mãos, a participação estrangeira que ela carrega se move junto, e nenhuma licença de exportação, cláusula de offtake ou tabela tarifária é acionada.
Para a construção da IA, essa é a parte silenciosa. As terras raras magnéticas estão nos motores, ventiladores de refrigeração e hardware de acionamento da infraestrutura de data center, e a USA Rare Earth cita data centers e IA física entre os setores que sua plataforma integrada foi montada para atender [comunicado da USA Rare Earth a investidores, 4 de setembro de 2026]. A oferta que Washington e Brasília estão montando para essa demanda é real. A propriedade dela, ao que tudo indica, ainda é negociável.
O que observar
- Novos comunicados da Shenghe à bolsa de Xangai. A negativa de setembro cobre transferências a terceiros. Uma reorganização dentro do sistema estatal testaria se aquela redação foi uma recusa ou uma definição.
- 10 de novembro de 2026, quando expira a suspensão parcial do pacote de controles de terras raras de outubro de 2025 anunciado por Pequim [Tantalum, 23 de junho de 2026]. Listagens de entidades e consolidação acionária são instrumentos mais baratos do que um regime amplo, e a mesa espera que Pequim precifique essa escolha antes do prazo.
- Fim de 2026, prazo duplo para a Serra Verde. Vencem os contratos chineses de offtake encurtados e cai a meta de 4.000 t/ano da primeira etapa [Bloomberg via Mining.com, 31 de agosto de 2026; comunicado da USA Rare Earth a investidores, 4 de setembro de 2026]. Thras Moraitis, ex-presidente da Serra Verde, assume como CEO da USA Rare Earth em 1º de outubro de 2026 [comunicado da USA Rare Earth a investidores, 4 de setembro de 2026].


