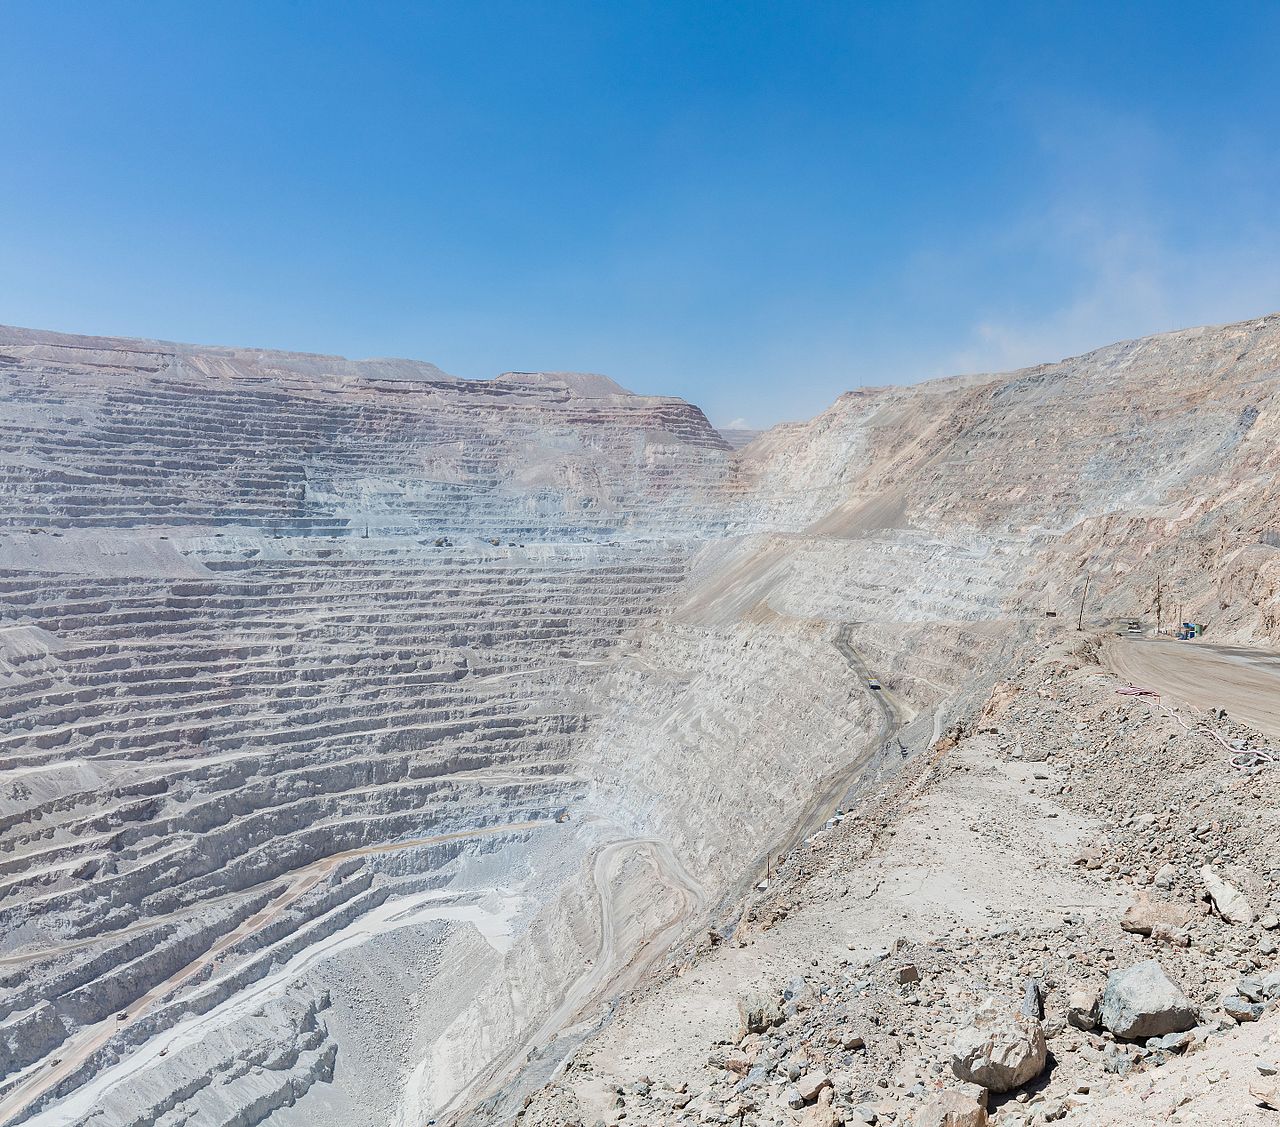
O Chile Extrai Um Quarto do Cobre do Mundo. E Funde 4,2 Por Cento Dele.
Um novo estudo da Cochilco coloca a participação do Chile no cobre fundido global em 4,2 por cento, contra 23 por cento do concentrado extraído, com os fornos que o país já possui operando a cerca de 60 por cento. O insumo físico mais duro da expansão da IA vira metal em outro lugar.

O cobre na LME atingiu pico histórico de US$ 14.779 por tonelada em 8 de setembro, na quarta sessão consecutiva de alta, com analistas dizendo à Reuters que US$ 15.000 eram possíveis ainda naquela semana [Reuters via MINING.COM, 8 de setembro de 2026]. Na manhã seguinte, o país que extrai mais cobre do que qualquer outro publicou um estudo explicando por que isso não o ajuda muito. A Cochilco, comissão estatal do cobre do Chile, divulgou um relatório sobre o mercado de concentrados e a indústria de fundições mostrando que o Chile produziu cerca de 23 por cento do concentrado de cobre global em 2025, respondendo por apenas 4,2 por cento do cobre fundido no mundo, ante 13,3 por cento em 1990 [MINING.COM, 9 de setembro de 2026]. Isso não é um problema de mineração. É um problema de forno, e ele está embaixo da expansão da IA.
O que está acontecendo
- O Chile tem a maior capacidade de fundição da América Latina, estimada em 5,44 milhões de toneladas de tratamento de concentrado por ano, mas suas cinco principais plantas operam a apenas cerca de 60 por cento da capacidade nominal. Por aritmética da mesa, isso deixa aproximadamente 2,2 milhões de toneladas de tratamento ociosas a cada ano. A leitura da Cochilco é que a oportunidade imediata está em recuperar continuidade operacional e volume tratado “antes de comprometer novas expansões” [MINING.COM, 9 de setembro de 2026].
- Cerca de dois terços das exportações chilenas de concentrado vão para a China, o que, segundo a Cochilco, dá ao país acesso ao maior mercado de fundição do mundo ao mesmo tempo em que o deixa exposto à demanda, à política industrial e às condições comerciais de Pequim [MINING.COM, 9 de setembro de 2026].
- Projetos em consideração no mundo poderiam adicionar 8,2 milhões de toneladas de cobre fino em capacidade anual de fundição até 2041, concentrados principalmente na Ásia. Diante das cerca de 28,7 milhões de toneladas de cobre refinado que o mundo consome neste ano, esse pipeline equivale a aproximadamente 29 por cento da demanda anual refinada atual. Os 29 por cento são aritmética da mesa, combinando o pipeline da Cochilco com a estimativa de consumo da Kpler [MINING.COM, 9 de setembro de 2026; Kpler, 17 de julho de 2026].
- As taxas spot de tratamento e refino, normalmente uma linha central de receita das fundições, estão em torno de zero ou negativas, enfraquecendo o argumento para adicionar capacidade em qualquer lugar [MINING.COM, 9 de setembro de 2026].
Atenção à sequência. O estudo é desta semana; o declínio que ele mede começa em 1990. Os 4,2 por cento não são um evento de 2026, e sim uma erosão de trinta e seis anos à qual um estudo de 2026 finalmente atribuiu um número.
Por que esta é uma história de IA
O cobre é, nas palavras da Kpler, um dos insumos mais difíceis de eliminar do projeto da expansão da IA. Sua análise de julho ancora as construções modernas de data center em cerca de 27 toneladas de cobre por megawatt, usando o campus da Microsoft em Chicago com aproximadamente 2.177 toneladas em cerca de 81 MW, com salas de alta densidade de IA entre 30 e 45 toneladas por megawatt. Nessa base, a construção de data centers em 2026 incorpora de 300.000 a 700.000 toneladas de cobre, diante de um crescimento da demanda global de aproximadamente 450.000 toneladas no ano, absorvendo quase todo o incremento anual do consumo mundial de cobre antes do reforço da rede [Kpler, 17 de julho de 2026].
As hyperscalers não compram concentrado. Compram barramentos, cabos e transformadores, feitos de catodo refinado. Cada tonelada de concentrado chileno que cruza o Pacífico é uma tonelada cuja conversão no metal que a IA de fato consome acontece sob a política industrial de outro país.
Ângulo Brasil
O Brasil está legislando na outra ponta dessa sequência. O Senado aprovou um projeto que cria a Política Nacional de Minerais Críticos e Estratégicos, agora com o presidente Lula, estabelecendo um conselho vinculado à Presidência capaz de escrutinar mudanças de controle societário em empresas detentoras de direitos sobre minerais críticos. O texto permite regras que vinculem exportações a compromissos de agregação de valor, exige a divulgação de destino, beneficiário final e grau de processamento, e combina isso com um fundo garantidor mineral de R$ 2 bilhões (cerca de US$ 383 milhões) e até R$ 5 bilhões (cerca de US$ 958 milhões) em créditos tributários ao longo de cinco anos para projetos de processamento [MINING.COM, 7 de setembro de 2026].
Nenhuma autoridade brasileira citou o Chile. Mas a mesa lê os dois casos como um mesmo problema em estágios diferentes: o Chile tem fornos que não consegue encher, enquanto o Brasil escreve uma regra de grau de processamento antes que suas cadeias estejam construídas.
Ângulo Estados Unidos
A aritmética de Washington é pior. Os Estados Unidos extraíram cerca de 1,06 milhão de toneladas de cobre em 2024, com mais da metade saindo como concentrado, sobretudo para a Ásia. Suas duas fundições primárias ativas, a Kennecott da Rio Tinto e a Miami da Freeport-McMoRan, produzem pouco mais de 400.000 toneladas de cobre refinado juntas, deixando uma das cinco maiores nações mineradoras como importadora líquida de metal refinado [Fastmarkets, 31 de outubro de 2025].
Nessa lacuna, o governo propôs uma tarifa de 15 por cento sobre importações de cobre refinado a partir do início de 2027, subindo para 30 por cento em 2028, e não confirmou nem descartou a medida. Só a expectativa já drenou metal para os armazéns americanos: os estoques da COMEX estão em um recorde de 695.624 toneladas, contra pouco mais de 300.000 toneladas na LME e na ShFE somadas. John Meyer, da SP Angel, disse que há bastante cobre físico no mundo “but it’s all in the United States” [Reuters via MINING.COM, 8 de setembro de 2026]. Uma tarifa sobre cobre refinado taxa justamente a etapa que os Estados Unidos em boa medida não conseguem executar em casa.
Ângulo China
A China responde por cerca de 58 por cento da demanda global de cobre refinado, e sua tração está se estreitando sobre a ponta intensiva em cobre da economia. Mesmo com o setor imobiliário em contração, as importações de cobre refinado subiram cerca de 3 por cento na comparação anual em junho, para 478.000 toneladas, o mês mais forte desde setembro de 2025, com os gastos da State Grid estimados em alta de 35 a 40 por cento. As importações de concentrado caíram para a mínima de 19 meses e as taxas de tratamento das fundições ficaram negativas [Kpler, 17 de julho de 2026]. As fundições chinesas estão disputando concentrado entre si com força suficiente para trabalhar de graça na taxa de conversão, o que a mesa lê como defesa do controle da etapa, e não da margem obtida nela.
O que isso significa
O debate sobre cobre em 2026 girou em torno de teores, licenças e estoques em armazém. A Cochilco desloca esse debate. Mesmo que todas as licenças chilenas fossem liberadas amanhã e cada mina atingisse a capacidade nominal, o metal continuaria sendo finalizado na Ásia, porque é onde estão os fornos e onde os próximos 8,2 milhões de toneladas deles estão planejados. As hyperscalers fizeram hedge de energia. Não fizeram hedge da fundição.
A Cochilco não quantifica quanto a subutilização custa ao Chile por ano, nem estabelece se o governo descartou novas construções [MINING.COM, 9 de setembro de 2026]. Essas omissões são a questão de política pública, e a resposta da própria comissão aponta para utilização antes de expansão.
O que observar
- A sanção de Lula ao projeto brasileiro de minerais críticos. Observar se a regulamentação vai operacionalizar a divulgação do grau de processamento ou deixá-la como um poder discricionário que nunca é usado.
- A decisão tarifária dos Estados Unidos, com 1º de janeiro de 2027 vinculado à proposta de 15 por cento. Confirmação ou rejeição explícita reposiciona a arbitragem que mantém 695.624 toneladas em armazéns americanos. Amy Gower, do Morgan Stanley, já sinalizou demanda de importação americana mais fraca em 2027 em qualquer dos dois desfechos [Reuters via MINING.COM, 8 de setembro de 2026].
- Se a Codelco e a Glencore converterão seu acordo de avaliação em uma fundição aprovada, e se a modernização da estatal ENAMI será financiada [MINING.COM, 9 de setembro de 2026]. Com as taxas de tratamento em zero ou abaixo, qualquer aprovação seria uma escolha política sobre captura de valor, e não uma decisão movida por retorno.