Washington se oferece para financiar o refino de terras raras no Brasil. A única mina em operação paga royalties sobre o custo de lavra.
Fontes da embaixada americana disseram à MINING.COM em 28 de setembro que Washington está aberta a apoiar o processamento local. A ANM nunca publicou um valor de referência para terras raras, e por isso a base de cálculo da Serra Verde é o próprio custo de lavra. Minaçu arrecadou R$ 3,1 milhões desde 2024.

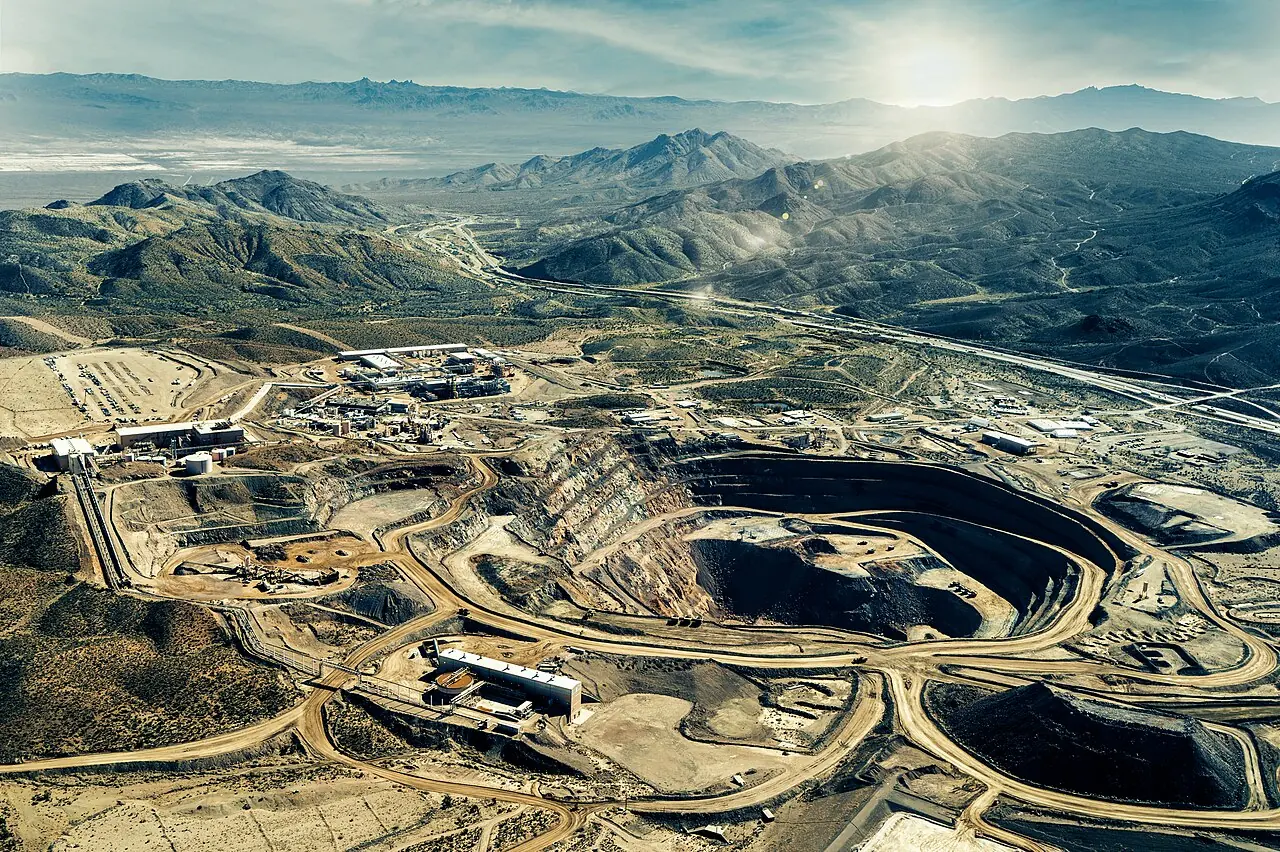
Ontem esta mesa argumentou que Goiás vem acumulando geologia polimetálica de classe mundial enquanto a etapa de separação que transforma esse material em insumo para ímãs segue sem ser construída. Esse é o portão físico. Há um portão fiscal embaixo dele, e em pior estado de conservação.
O que está acontecendo
- Fontes da embaixada americana disseram à MINING.COM que representantes dos Estados Unidos têm enfatizado, em reuniões com interlocutores brasileiros, que estão abertos a compromissos que agreguem valor localmente, inclusive apoio a processamento e refino [MINING.COM, 28 de setembro de 2026]. Um porta-voz da USA Rare Earth disse ao mesmo veículo que a empresa não descartou construir novas capacidades downstream no Brasil.
- Washington assinou um memorando não vinculante de minerais críticos com Goiás, estado que abriga a Serra Verde, prevendo cooperação da mineração e separação até ligas metálicas e ímãs permanentes. A MINING.COM situa a assinatura em março, mesmo mês em que o ex-encarregado de negócios Gabriel Escobar afirmou que o investimento americano em projetos brasileiros de minerais críticos já havia superado US$ 600 milhões [MINING.COM, 28 de setembro de 2026].
- A Agência Nacional de Mineração (ANM) prepara resoluções que mudariam a forma como as mineradoras de terras raras calculam seus royalties. A legislação atual fixa a CFEM em 2 por cento do faturamento com a venda do minério. A questão em aberto é se o carbonato de terras raras é um produto mineral, sujeito à CFEM e com a maior parte do dinheiro indo para os municípios produtores, ou industrial, hipótese em que cai sob o IPI, é repassado sobretudo à União e fica isento nas exportações [O Fator, 31 de agosto de 2026].
- Quando a empresa vende algo que não é minério, as regras da ANM determinam que a CFEM se baseie no preço corrente do mineral que gera o produto, ou em um valor de referência publicado pela agência. É assim que se trata o nióbio da CBMM em Araxá. Para o minério de terras raras não há preço corrente publicado por nenhuma agência de monitoramento de preços, e a ANM nunca publicou um valor de referência. Por isso a Serra Verde, única mineradora de terras raras em operação no Brasil, usou o próprio custo de lavra como base, e, segundo dados da ANM citados pel’O Fator, Minaçu recebeu R$ 3,1 milhões em CFEM de terras raras desde 2024 [O Fator, 31 de agosto de 2026].
Ângulo Brasil
O Fator fez a conta para os dois projetos de Minas Gerais mais próximos atrás da Serra Verde, usando seus Estudos de Viabilidade Definitivos. A Meteoric, em Caldas, projeta US$ 3,35 bilhões de receita com carbonato nos cinco primeiros anos, o que, na base de faturamento, dá US$ 67 milhões de CFEM, média de US$ 13,4 milhões por ano, com 60 por cento destinados ao município produtor. Na base de custo de lavra, são US$ 4,3 milhões nos mesmos cinco anos, ou US$ 860 mil por ano. A Viridis, em Poços de Caldas, projeta US$ 341 milhões de receita anual com carbonato, ou seja, US$ 6,82 milhões por ano na base de faturamento contra US$ 758,4 mil na base de custo. O Fator estima a diferença anual combinada em US$ 18,6 milhões, número que diz ter sido validado por agentes do mercado.
A razão entre as duas bases é o ponto. A base de faturamento da Meteoric é cerca de 15,6 vezes a base de custo, e a da Viridis, cerca de 9 vezes (aritmética da mesa sobre os números publicados pel’O Fator, que fecham: 12,54 mais 6,06 resulta nos 18,6 informados).
As resoluções estão inseridas na consulta pública CP nº 03/2025, que não menciona terras raras e busca contribuições sobre valores de referência de forma geral. A ANM publicou uma minuta em maio afirmando que um ato posterior definirá os índices de enriquecimento de cada substância e que, enquanto eles não existirem, as empresas sujeitas a valores de referência devem usar o custo de produção até a etapa anterior à transformação mineral. Questionada sobre quando sai o texto final, a agência respondeu que o cronograma depende da consolidação das contribuições recebidas e de análises jurídicas e de impacto regulatório ainda em andamento. Questionada sobre seus próprios números de impacto, recusou-se a divulgá-los, alegando segredos industriais e sigilo fiscal [O Fator, 31 de agosto de 2026].
Leia isso contra o que Brasília fez há duas semanas. A lei sancionada em 16 de setembro criou o Conselho Nacional para a Industrialização dos Minerais Críticos e Estratégicos, com poder para aprovar mudanças de controle em empresas titulares de direitos minerários estratégicos e para revisar determinados acordos internacionais de fornecimento, e permite créditos tributários de até 20 por cento sobre gastos elegíveis de processamento, transformação e mineração urbana, com teto de R$ 1 bilhão por ano de 2030 a 2034 [MINING.COM, 28 de setembro de 2026]. Esta mesa cobriu a lei e o decreto do CIMCE em 17 de setembro. O Brasil agora tem um portão sobre quem pode ser dono do minério, um incentivo que começa a pagar em 2030 e nenhuma resposta sobre quanto o minério vale hoje.
Ângulo Estados Unidos
A USA Rare Earth concluiu no início de setembro a aquisição da Serra Verde por cerca de US$ 2,8 bilhões [MINING.COM, 28 de setembro de 2026]. Esta mesa cobriu os termos de 20 de abril em 30 de maio e a inclusão de MP e USAR na lista do MOFCOM em 23 de junho. A empresa afirma estar desenvolvendo tecnologia para converter o carbonato misto de terras raras produzido em Pela Ema em produtos separados, e que essa tecnologia ainda não está disponível comercialmente fora da Ásia em escala. Essa é a caracterização da própria empresa, não uma avaliação independente.
A aquisição gerou discussão dentro do governo Lula, com parte dos técnicos defendendo intervenção sob o argumento de que o controle da única produtora de terras raras em escala comercial do país tinha implicações estratégicas. A posição predominante foi a de que bloquear a operação prejudicaria a segurança jurídica [MINING.COM, 28 de setembro de 2026]. Note o que esse debate não tocou. A propriedade foi contestada. A base de cálculo dos royalties, não.
A via federal de Washington foi pior. Autoridades brasileiras consideraram genéricas demais as propostas apresentadas anteriormente pelo governo Trump, e um dispositivo foi lido em Brasília como concessão de acesso preferencial dos Estados Unidos a certos projetos, interpretação que autoridades americanas contestam [MINING.COM, 28 de setembro de 2026]. Uma pesquisa Quaest divulgada em 21 de setembro, com 2.004 eleitores ouvidos entre 17 e 20 de setembro, mostrou Flávio Bolsonaro com 42 por cento e Lula com 41 por cento em um eventual segundo turno, dentro da margem de erro de dois pontos percentuais. A eleição de outubro paira sobre todos esses assuntos.
Ângulo China
O que a apuração estabelece é restrito: nenhuma agência de monitoramento publica preço corrente de mercado para o minério de terras raras, e a ANM nunca fixou um valor de referência [O Fator, 31 de agosto de 2026]. Nem a agência nem O Fator atribuem essa ausência à China.
A leitura desta mesa é que as duas coisas estão conectadas. Agências de preços publicam onde há mercado líquido para observar, e os produtos separados que dão valor ao carbonato são precificados por canais chineses. Nessa leitura, a incapacidade brasileira de tributar seu minério fica a jusante do mesmo gargalo que torna o minério estratégico. Isso é inferência, não constatação, e é a parte deste texto que o leitor deve descontar com mais rigor.
O que isso significa
Washington se oferece para ajudar a construir a refinaria. Brasília legislou o portão e agendou o crédito. Nenhum dos dois toca no ativo que já está em produção. A Serra Verde transferiu R$ 3,1 milhões em CFEM de terras raras para Minaçu desde 2024, enquanto os dois projetos atrás dela modelam diferenças anuais de royalties de US$ 12,5 milhões e US$ 6,1 milhões entre as duas bases possíveis (aritmética da mesa sobre os números d’O Fator). O dinheiro em jogo na fórmula é maior do que o dinheiro que a fórmula produziu.
O Malaui faz a mesma experiência com horizonte mais longo. O Banco Mundial estima que as exportações minerais do país possam superar US$ 30 bilhões entre 2026 e 2040, mas que, no cenário de continuidade, apenas três dos sete projetos avançados sigam adiante, mantendo a arrecadação anual do governo perto de US$ 400 milhões em 2040 contra cerca de US$ 600 milhões com reformas, e que, com a base atual de fornecedores, só cerca de um terço do valor das exportações minerais retorne ao país [Africa Briefing, 7 de setembro de 2026]. Tonelagem exportada não é retenção. A versão brasileira dessa lacuna é mais estreita e mais fácil de resolver, porque depende de um único número não publicado e não de uma base industrial ausente.
Os índices da mesa, na atualização de 26 de setembro, trazem o TAI em 99,7, queda de 1,09, com materiais em 97 e energia em 107,9. Essa é a única leitura abaixo da base de janeiro, de 100, em toda a série publicada de 26 pontos, e materiais estão agora 10,9 pontos abaixo de energia (aritmética da mesa sobre os valores publicados). O SOV50 está em 107,5, contra os 112,8 que esta mesa citou para 12 de setembro. O SDX está em 94,4. A concentração está reprecificando para baixo e a diversificação não está cobrindo a diferença, que é justamente o ambiente em que as jurisdições produtoras descobrem quanto valor de fato capturaram.
O que observar
- A publicação da resolução da ANM derivada da CP nº 03/2025 e o ato subsequente que define os índices de enriquecimento. O segundo documento é o que decide se o carbonato de terras raras é mineral ou industrial. Enquanto ele não existir, o padrão previsto na própria minuta mantém a base no custo de produção. A agência não deu data.
- Os próximos repasses de CFEM da Serra Verde a Minaçu sob controle da USA Rare Earth. A ANM publica os dados de distribuição da CFEM. Um novo controlador com ambições declaradas de downstream e uma regra de valor de referência pendente é o teste mais limpo disponível para saber se a base muda antes da regra.
- Se Meteoric e Viridis mantiverem a posição relatada pel’O Fator. Executivos das duas empresas têm dito nos bastidores que optarão pelo modelo que mais beneficiar os municípios, independentemente do que a ANM decidir. Se qualquer uma delas recolher pela base de faturamento antes de ser obrigada, esse será o precedente que a agência vem evitando escrever.


